


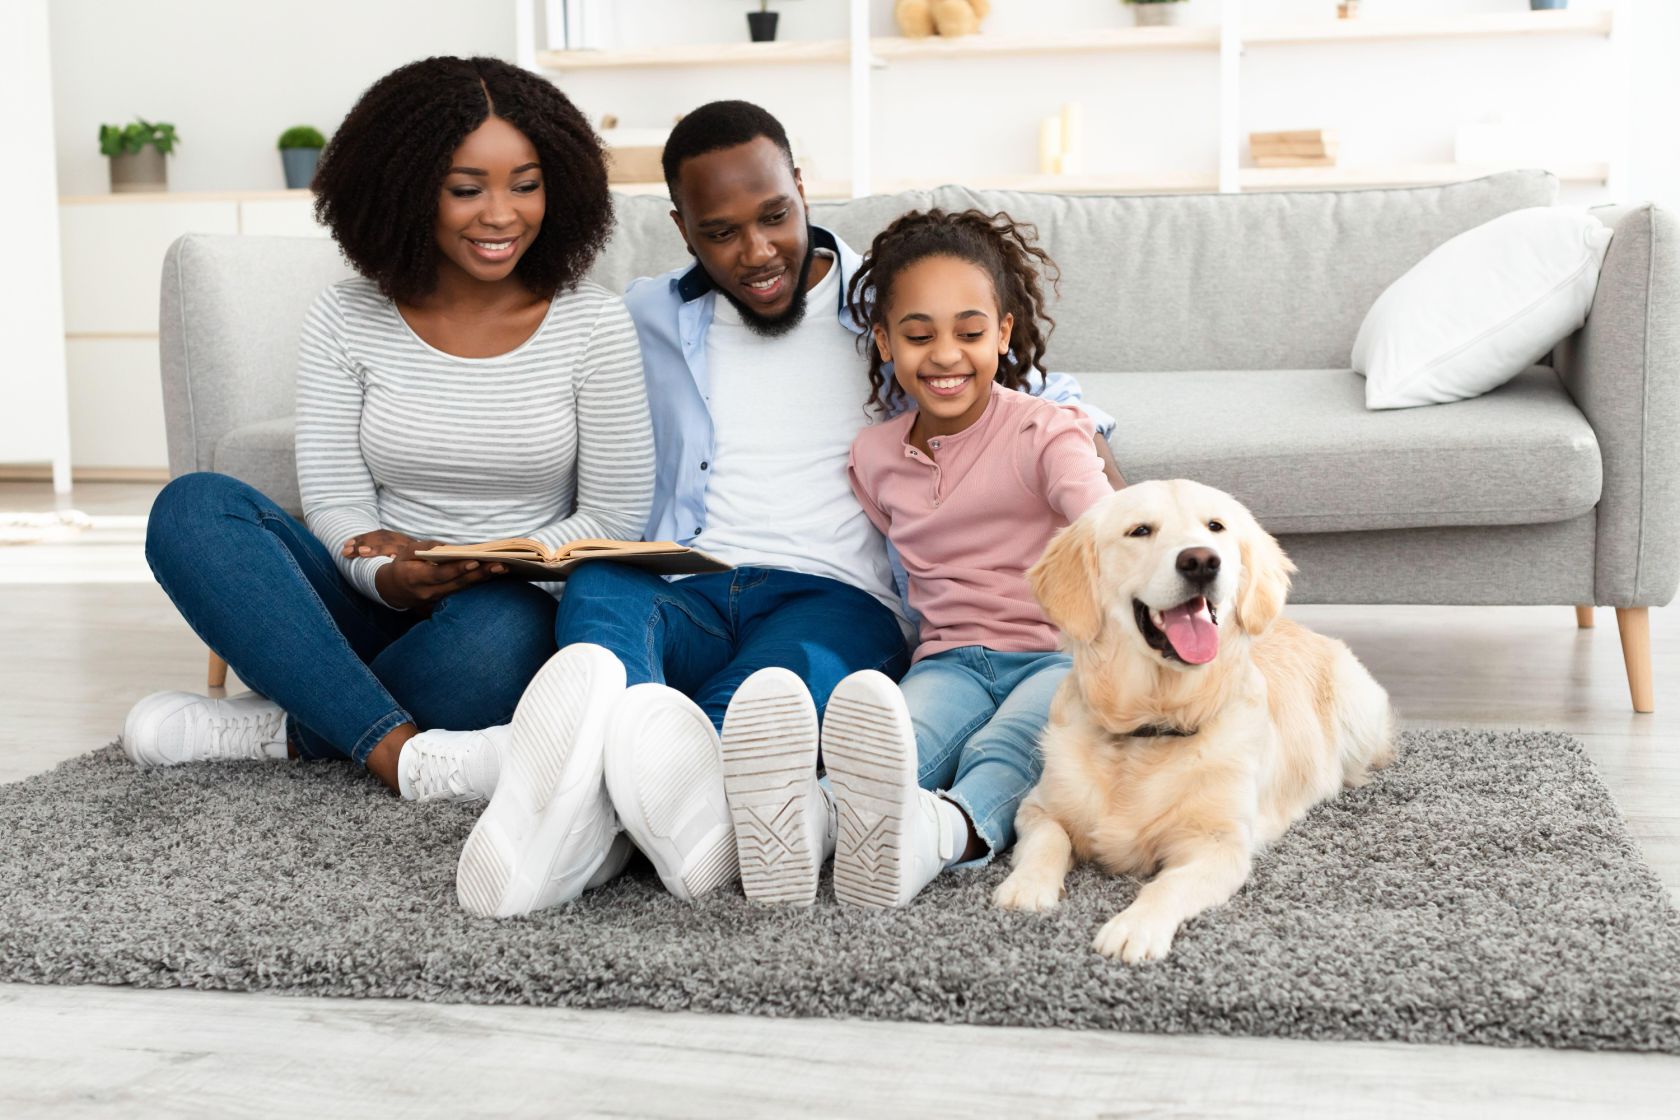
Hükümet bu yılın başlarında devreye girmesine ve veterinerlik uygulamaları yakında reçetelerin maliyetini sınırlamak, fiyat listelerini çevrimiçi yayınlamak ve ayrıntılı faturalar sağlamak gibi bir dizi önlem uygulamak zorunda kalsa da, fiyatlar hala yüksek kalıyor.
Ve bu yüzden birçok evcil hayvan sahibi, tüylü arkadaşlarını sigortalamanın, bazen on binlerce liraya kadar çıkabilen potansiyel veteriner faturalarıyla başa çıkmanın tek yolu olduğuna inanıyor.
İngiliz Veteriner Derneği başkanı Dr Rob Williams, Basın Derneği'ne verdiği demeçte, “Veteriner tedavisi belki de evcil hayvan sahipliği ile ilgili en büyük hususlardan biridir, çünkü yüksek vasıflı tıbbi bakım maliyetli olabilir ve genellikle birdenbire ortaya çıkabilir” dedi.
Evcil hayvan sigortası, bu beklenmedik faturalara hazırlanmanıza yardımcı olmanın bir yoludur, ancak önceden var olan koşulları dikkate alarak kendiniz ve evcil hayvanınız için doğru poliçeyi aldığınızdan emin olmak ve taahhütte bulunmadan önce küçük harfleri okuduğunuzdan emin olmak önemlidir.
ABI'de (İngiliz Sigortacılar Birliği) genel sigorta için kıdemli politika danışmanı olan Jonathan Purvis, evcil hayvan sigortasının öncelikle konsültasyonlar, testler, ilaçlar, cerrahi ve fizyoterapi gibi uzman tedavi dahil olmak üzere bir evcil hayvan yaralanması veya hastalandığında veteriner tedavisinin maliyetini karşıladığını açıklıyor.
Bazı politikalar ayrıca 7/24 veteriner yardım hatları, çevrimiçi danışmalar, yas desteği ve evcil hayvan refahı konusunda rehberlik gibi ek hizmetler de sunabilir.
“Evcil hayvan sigortasında herkese uyan tek bir yaklaşım yoktur, farklı sigorta seviyeleri, sınırlar ve avantajlar sunan farklı poliçeler vardır,” diyor. “Bu nedenle havlasalar, mırıldanlar, cıvıldılar veya kaysalar, mevcut seçenekleri anlamak ve size ve evcil hayvanınızın ihtiyaçlarına en uygun korumayı seçmek için zaman ayırmak önemlidir.”
Ve evcil hayvan sigorta şirketleri Lassie'nin CEO'su Hedda Baverud Olsson şunları vurguluyor: “Politikadaki şeyleri karşılaştırmak çok önemlidir - bazen en ucuzunu seçmek çok kolaydır, ancak en ucuz olanı örneğin istisnalar olabilir.
“Nasıl çalıştığı konusunda eğitmemiz gerekiyor, çünkü çoğu zaman insanlar sigortalı olduklarını düşünüyor, bu yüzden her şey dahil, ama aslında durum böyle değil. Çok farklı kapsama seviyesi vardır ve buna göre ödeme yaparsınız
.Evcil hayvan sahiplerinin kendileri ve tüylü/pullu ve hatta tüylü arkadaşları için hangi evcil hayvan sigortası poliçesinin doğru olduğuna karar vermelerine yardımcı olmak için, annesi veteriner olan Olsson, bir politikayı taahhüt etmeden önce en önemli hususlardan bazılarını özetliyor.
1. Seçtiğiniz politika türünü dikkatlice düşünün
Ana evcil hayvan sigortası türleri şunlardır:
Ömür boyu - evcil hayvan her yıl belirlenmiş bir sınıra kadar teminat altındadır, ancak sigorta yılı boyunca limite ulaşılırsa, sigorta yenilenene ve tam limit tutarı tekrar kullanılabilir hale gelene kadar evcil hayvan o yıl boyunca daha fazla tedavi için teminat altına alınmayacaktır.
Ömür boyu politikanın avantajı, evcil hayvanın yeni hastalıklar ve yaralanmalar için karşılanmasıdır ve Olsson şöyle diyor: “Ömür boyu sigorta yaptırmak çok iyidir. Biraz daha pahalı, ancak istediğiniz kapsama seviyesini seçiyorsunuz ve sonra her yıl potu yeniliyorsunuz
.Yani evcil hayvanınızın kronik bir hastalığı varsa, bunu her yıl karşılayabilirsiniz. Bu, gerçekten büyük bir şey olursa daha fazla yardım alabileceğiniz anlamına gelir
.Maksimum fayda - ABI, maksimum fayda politikalarının evcil hayvanınızın tedaviye ihtiyaç duyduğu her hastalık veya yaralanma için belirli bir miktar paraya izin verdiğini açıklar.
Ancak Olsson şunları belirtiyor: “Örneğin, maksimum faydayınız varsa, alerjinin maksimum değeri 4.000£ olabilir ve dört yıl sonra hepsini zaten kullanmış olabilirsiniz ve sigorta bundan sonra daha fazlasını karşılamayacaktır.”
Bir evcil hayvanın poliçe başlamadan önce geçirdiği herhangi bir hastalık veya yaralanma kapsanmaz.
AIB, zamanla sınırlı - zamanla sınırlı poliçelerin evcil hayvanları yeni hastalıklar ve yaralanmalar için kapsadığını, bu nedenle poliçenin başlamasından önceki herhangi bir rahatsızlığın karşılanmayacağını söylüyor.
Her yeni hastalık veya yaralanmanın tedavisi için evcil hayvanı sabit bir miktar kapsar ve tedavinin ne zaman karşılanacağı belirli bir süre (genellikle 12 ay) vardır.
Yalnızca kaza — en ucuz poliçeler genellikle sadece kaza içindir ve evcil hayvanların kazara yaralanmasını tedavi etmeye yardımcı olmak için sabit bir miktar öder, ancak hastalığı kapsamaz. AIB, bazı yalnızca kaza politikalarının 12 aylık bir süre sınırına sahip olduğunu söylüyor
.2. Evcil hayvanınız gençken bir politika yapın
Olsson, ömür boyu bir politika yaparsanız, erken kaydolmanın mantıklı olduğunu söylüyor.
Yavru köpeğinizi veya yavru kedinizi hemen evcil hayvan sigortası için kaydedin ve yıllık olarak ödemeye devam edin çünkü ömür boyu teminatı seçerseniz, evcil hayvanınızın kronik bir şeyi olduğunu bildiğiniz ancak bunun için karşılanmadığı önceden var olan koşullara sahip olma sorunu asla yaşamayacaksınız.
Hemen sahip olmak gerçekten iyi çünkü o zaman genellikle korunacağınızı bilirsiniz. Araba sigortası için de aynı şey - araba kazandıktan sonra araba sigortasına kaydol
amazsınız.3. Bekleme sürelerinin farkında olun
Olsson, sahiplerin talep edebilmesi için bir bekleme süresi (genellikle poliçe başladıktan sonra 14-60 gün arasında) olabileceğini uyarıyor.
4. İstisnaları kontrol et
Evcil hayvan sigortası poliçeleri belirli koşulları hariç tutabilir, bu da evcil hayvanınız bu koşulu alırsa poliçenin veteriner tedavisi için ödeme yapmayacağı anlamına gelir.
Olsson şöyle açıklıyor: “Örneğin bir Labrador'ım var ve Labradorların sıklıkla kalçalarla ilgili sorunları olduğunu söyleyebilirler, bu yüzden kalçaları hariç tutuyoruz - bu yüzden ucuz olabilir.
“Bu nedenle, nelerin dahil olduğuna ve satın aldığınız cinse gerçekten bakmalısınız - cinsin sahip olabileceği bazı genetik sorunlar veya karşılanması gereken bazı yaygın kazalar nelerdir, çünkü birçok istisna içeren evcil hayvan sigortası istemiyorsunuz.”
5. Fazlalığı düşünün
Diğer sigorta poliçelerinde olduğu gibi, bir talep yapıldığında mal sahibi tarafından ödenecek bir fazlalık olması muhtemeldir ve sahipler genellikle poliçeyi seçtiklerinde fazla tutarı seçebilirler. Ek olarak, ortak ödeme yüzdesi tutarı da olabilir, bu nedenle mal sahibi tedavi maliyetine sabit bir yüzde öder
.Olsson diyor ki: “Sıfır peşin fazlalık ve sıfır yüzde fazlalık alabilirsiniz, ancak daha sonra daha yüksek bir aylık prim ödeyeceksiniz. Ve %20 veya% 50 ortak ödeme yapıyorsanız, aylık maliyet düşecektir, ancak bir şey olursa, kendiniz daha fazla ödeyeceksiniz.
“Aylık biraz daha fazla ödeme yapmayı ve bir şey olursa daha yüksek teminata sahip olmayı mı yoksa her ay daha ucuz bir fiyat ödemeyi ve sonra kendi cebinizden bir şeyler ödemek zorunda kalmayı mı tercih edersiniz? Ekonominize en uygun olanı seçmelisiniz.
The Portugal News'i Google'da haberler için tercih ettiğiniz kaynak olarak ayarlayın
 Google'da tercih edilen kaynak olarak ekle




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media