


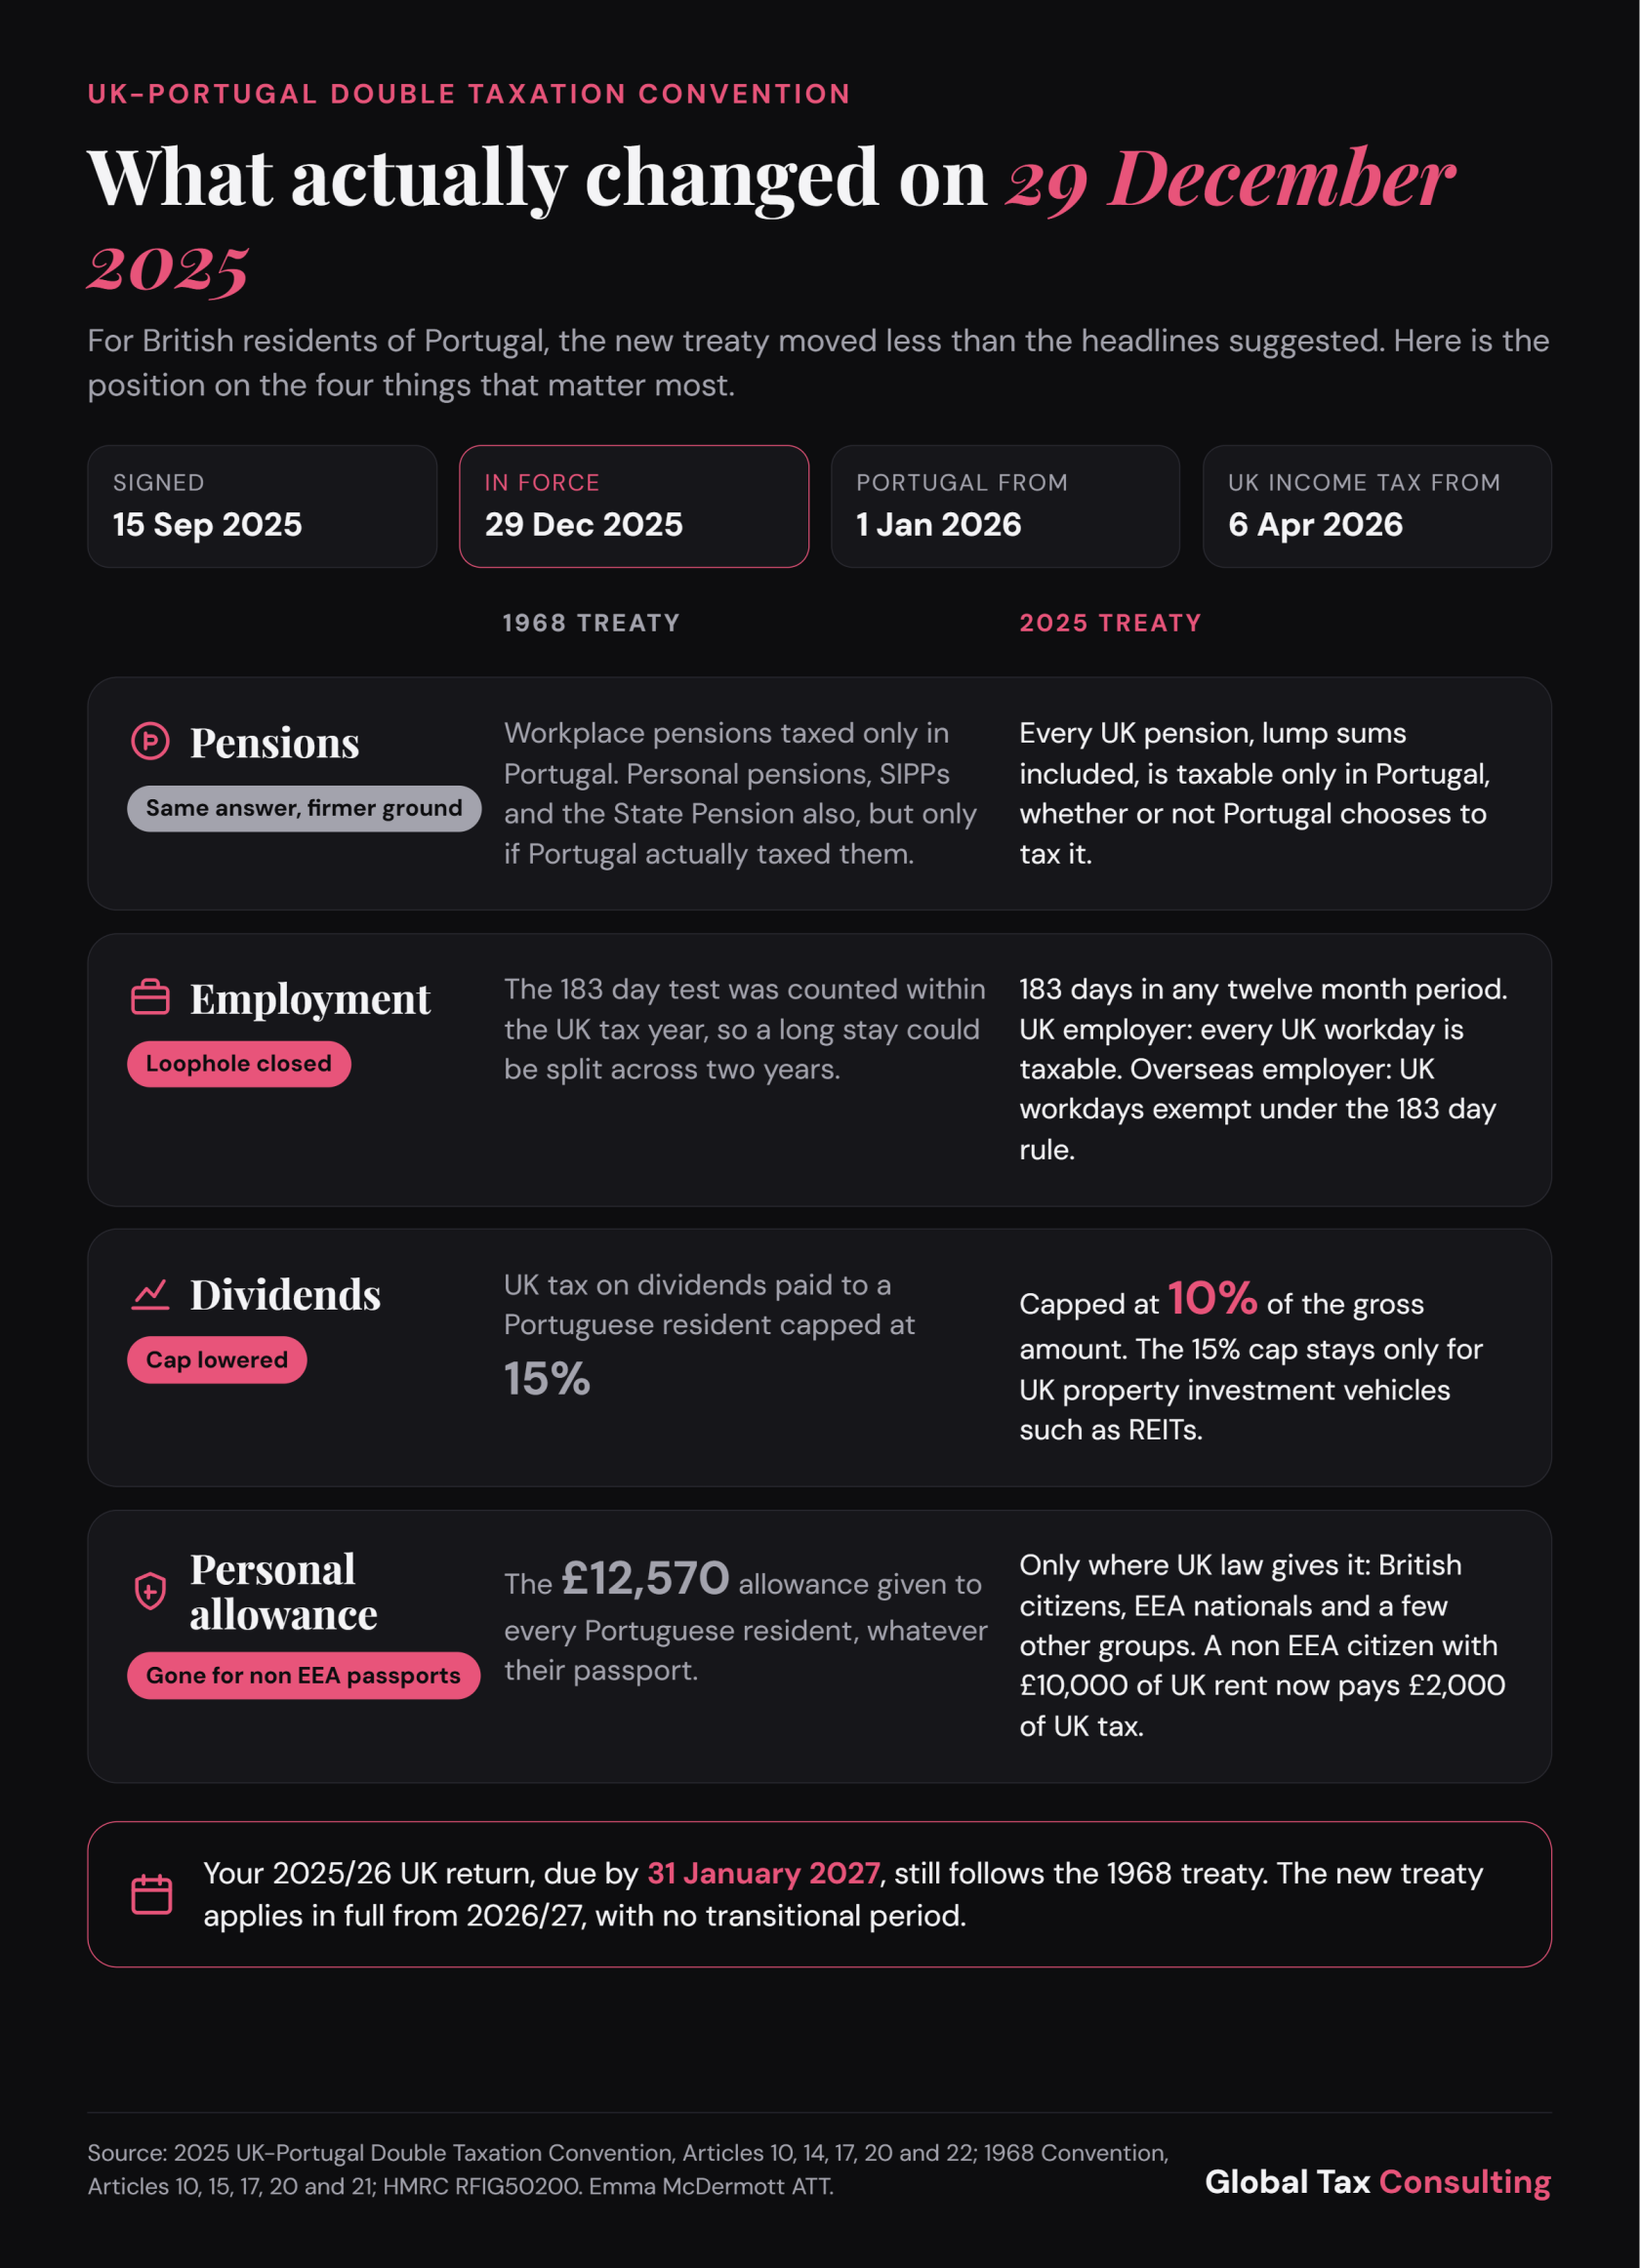
Het verdrag is in Portugal van toepassing vanaf 1 januari 2026.
In het Verenigd Koninkrijk is het van toepassing op bronheffingen vanaf 1 januari 2026 en op inkomstenbelasting en vermogenswinstbelasting vanaf 6 april 2026.
Toen de overeenkomst in september 2025 werd ondertekend, trok deze veel aandacht onder Britse ingezetenen in Portugal, met name onder degenen die een Brits pensioen ontvangen, op afstand werken of inkomsten en beleggingen in het Verenigd Koninkrijk hebben.
Na een vergelijking van de twee verdragen ben ik echter van mening dat een aantal van de wijzigingen minder ingrijpend is dan ze op het eerste gezicht lijken. In veel gevallen blijft de onderliggende fiscale behandeling grotendeels ongewijzigd.
Er is echter één bijzonder belangrijke wijziging die relatief weinig aandacht heeft gekregen: de schrapping van de verdragsbepaling die de Britse persoonlijke vrijstelling toekent aan in Portugal woonachtige personen.
Voor sommige personen zou dit kunnen leiden tot een aanzienlijke stijging van hun Britse belastingplicht.
Hieronder volgen vier gebieden waarop de nieuwe overeenkomst een verschil maakt en wat dit in de praktijk betekent.
1. Pensioenen: vergelijkbare fiscale behandeling, maar bredere bescherming
Artikel 17 vormt het uitgangspunt voor pensioeninkomsten onder het nieuwe verdrag. Het bepaalt dat pensioenen en andere soortgelijke vergoedingen die aan een inwoner van Portugal worden uitbetaald, uitsluitend in Portugal belastbaar zijn, onder voorbehoud van de bepalingen inzake overheidsdienst in artikel 18.
Hiermee wordt de situatie uit het verdrag van 1968 grotendeels gehandhaafd, hoewel de eerdere formulering voor bepaalde pensioenregelingen tot complicaties leidde.
Onder de oude overeenkomst had artikel 17 alleen betrekking op pensioenen die werden uitgekeerd ter vergoeding van vroegere dienstbetrekkingen. Bedrijfspensioenen vielen hieronder, maar persoonlijke pensioenen, waaronder zelfbelegde persoonlijke pensioenen (SIPPs), en het Britse staatspensioen konden in plaats daarvan onder artikel 20 vallen, dat betrekking heeft op andere inkomsten.
Artikel 20 kende Portugal alleen exclusieve belastingrechten toe wanneer de ontvanger in Portugal belastingplichtig was over de inkomsten. Bijgevolg kon het Verenigd Koninkrijk de belastingrechten behouden wanneer er geen Portugese belasting van toepassing was.
Het nieuwe artikel 17 maakt een einde aan dit onderscheid. Het vereist niet langer dat pensioenuitkeringen voortvloeien uit vroegere dienstbetrekking, waardoor persoonlijke pensioenen een bredere bescherming onder het verdrag genieten.
Belangrijk is dat de verwijzing naar „andere soortgelijke vergoedingen“ ook eenmalige uitkeringen omvat, en dat het verdrag reguliere pensioenuitkeringen en eenmalige opnames daarom op dezelfde manier behandelt, waarbij Portugal de exclusieve belastingbevoegdheid heeft.
Of Portugal daadwerkelijk belasting heft op de uitkering, hangt af van de binnenlandse wetgeving van dat land.
Pensioenen uit overheidsdienst: artikel 18
Pensioenen uit overheidsdienst vallen onder afzonderlijke regels krachtens artikel 18.
Het algemene beginsel is dat pensioenen die worden uitgekeerd ter zake van in aanmerking komende diensttijd bij de Britse overheid uitsluitend in het Verenigd Koninkrijk belastbaar blijven.
Wanneer de ontvanger echter in Portugal woont en een Portugees staatsburger is, maar geen Brits staatsburger, mogen zowel het Verenigd Koninkrijk als Portugal het pensioen belasten. Portugal moet dan, overeenkomstig de bepalingen inzake dubbele belastingheffing in het verdrag en met inachtneming van de toepasselijke beperkingen, een verrekening toekennen voor de Britse belasting.
Deze uitzondering op grond van nationaliteit handhaaft in grote lijnen de behandeling uit de overeenkomst van 1968, hoewel het nieuwe artikel 18 uitdrukkelijk bevestigt dat beide landen hun belastingrechten mogen uitoefenen.
Wat als er nog steeds Britse belasting wordt ingehouden?
Wanneer Portugal exclusieve belastingrechten heeft, kunnen personen vrijstelling aanvragen van Britse pensioeninhoudingen of reeds betaalde belasting terugvorderen.
Een mogelijkheid is het indienen van HMRC-formulier DT-Individual, vergezeld van een verklaring van Portugese fiscale woonplaats, om een NT-belastingcode te verkrijgen en zo pensioeninkomsten vrij van Britse belasting te ontvangen.
Als alternatief kan aan het einde van het belastingjaar belasting worden teruggevorderd via een Britse zelfaangifte met behulp van de SA109-pagina’s over ingezetenschap en het formulier HS304.
2. Werk: de 183-dagen-test verandert
Het aantal personen dat naar Portugal verhuist terwijl ze blijven werken voor Britse werkgevers, heeft het belang van de bepalingen inzake arbeid in het verdrag vergroot.
Artikel 14 bepaalt dat inkomsten uit arbeid die worden verdiend door een in Portugal fiscaal ingezetene uitsluitend in Portugal belastbaar zijn, tenzij de werkzaamheden fysiek in het Verenigd Koninkrijk worden verricht.
Wanneer een persoon geen ingezetene is van het Verenigd Koninkrijk, in dienst is bij een Brits bedrijf en werkzaamheden verricht in het Verenigd Koninkrijk, kan het Verenigd Koninkrijk de inkomsten belasten die aan die werkdagen kunnen worden toegerekend.
Zo is een inwoner van Portugal die voor een Britse onderneming blijft werken maar voor een week naar Londen terugkeert voor vergaderingen, onderworpen aan Britse belasting over de inkomsten die aan die week kunnen worden toegerekend.
Portugal kan de inkomsten eveneens belasten als land van verblijf van de persoon, maar moet dan wel een verrekening toekennen voor de Britse belasting overeenkomstig de bepalingen inzake dubbele belasting van het verdrag.
De 183-dagenvrijstelling: werknemers van niet-Britse ondernemingen
De situatie is anders wanneer een inwoner van Portugal werkzaamheden verricht in het Verenigd Koninkrijk, maar in dienst is bij een niet-Britse onderneming.
Op grond van artikel 14, lid 2, kan dit inkomen uit arbeid worden vrijgesteld van Britse belasting indien aan alle drie de voorwaarden is voldaan:
· De persoon verblijft niet langer dan 183 dagen in het Verenigd Koninkrijk gedurende een periode van 12 maanden die begint of eindigt in het betreffende belastingjaar;
· De beloning wordt betaald door of namens een werkgever die geen ingezetene van het Verenigd Koninkrijk is;
· De beloning komt niet ten laste van een Britse vaste inrichting van de werkgever.
 Bronvermelding: Aangeleverde afbeelding; Auteur: Global Tax Consulting;
De belangrijke wijziging betreft de wijze waarop de 183 dagen worden berekend.
Krachtens het verdrag van 1968 werd de limiet van 183 dagen gemeten aan de hand van het Britse belastingjaar, dat eindigde op 5 april.
Hierdoor konden personen hun verblijven over twee Britse belastingjaren spreiden zonder in elk van beide jaren noodzakelijkerwijs de drempel te overschrijden.
Het nieuwe verdrag vervangt dit door een voortschrijdende periode van 12 maanden, die elke relevante periode van 12 maanden omvat die begint of eindigt in het betreffende belastingjaar.
Bijgevolg kunnen personen niet langer vertrouwen op het Britse belastingjaar dat op 5 april eindigt om hun limiet van 183 dagen te resetten.
Voor in Portugal woonachtige personen die in dienst zijn bij niet-Britse bedrijven en die regelmatig het Verenigd Koninkrijk bezoeken voor hun werk, is het daarom belangrijk om een nauwkeurige administratie bij te houden van het aantal dagen dat zij in het land verblijven.
Wat als er nog steeds Britse PAYE wordt ingehouden?
Voor Portugese ingezetenen die op afstand blijven werken voor Britse werkgevers, kan er nog steeds Britse PAYE van hun salaris worden ingehouden, zelfs als hun inkomsten geheel of gedeeltelijk niet onderworpen zijn aan Britse belasting.
Er zijn twee belangrijke opties om dit aan te pakken.
Optie één: vraag een NT-belastingcode aan. Personen die het Verenigd Koninkrijk verlaten om in het buitenland te gaan werken, kunnen formulier P85 indienen en bij HMRC een NT-belastingcode aanvragen. Zodra deze is goedgekeurd, kan hun werkgever het salaris uitbetalen zonder Britse inkomstenbelasting in te houden.
Optie twee: de belasting terugvorderen via zelfaangifte. Wanneer er al Britse PAYE is ingehouden, kunnen personen een Britse belastingaangifte indienen om de belasting terug te vorderen die is betaald over inkomsten die toe te schrijven zijn aan werkzaamheden in het buitenland die niet onder de Britse belastingplicht vallen.
3. Dividenden: het maximum voor bronbelasting daalt van 15% naar 10%
Artikel 10 verlaagt de maximale belasting die het Verenigd Koninkrijk mag heffen op gewone dividenden die worden uitgekeerd aan ingezetenen van Portugal van 15% onder het verdrag van 1968 naar 10% onder de nieuwe overeenkomst.
Er geldt een uitzondering voor bepaalde uitkeringen van vastgoedbeleggingsvehikels, waaronder in aanmerking komende Real Estate Investment Trusts (REIT’s), waarbij het maximum 15% blijft.
In de praktijk zullen de meeste Portugese ingezetenen die gewone Britse dividenden ontvangen echter weinig verschil merken.
Dit komt doordat de Britse nationale wetgeving vaak gunstiger is dan het verdrag.
Het Verenigd Koninkrijk houdt geen bronbelasting in op dividenden. Bovendien kan op grond van de Britse regels inzake ‘disregarded income’ de Britse belastingplicht van niet-ingezetenen die het hele jaar niet in het land verblijven, op bepaalde beleggingsinkomsten, waaronder Britse dividenden, worden beperkt tot de aan de bron ingehouden belasting.
Aangezien er geen belasting wordt ingehouden op Britse dividenden, kan de daaruit voortvloeiende Britse belastingplicht op die dividenden dus nihil zijn.
Bij de berekening van ‘disregarded income’ mogen persoonlijke vrijstellingen niet worden afgetrokken van andere Britse inkomsten; daarom vergelijkt HMRC deze berekening met de normale belastingberekening en past het de laagste belastingplicht toe.
Bijgevolg biedt de Britse nationale wetgeving voor veel Portugese ingezetenen die gewone Britse aandelen bezitten, al een gunstiger resultaat dan het maximum van 10% uit het verdrag.
Meer informatie is te vinden in het HMRC-informatieblad HS300.
4. De Britse persoonlijke vrijstelling: de meest over het hoofd geziene wijziging
Van alle wijzigingen die door het nieuwe verdrag zijn ingevoerd, is dit misschien wel de belangrijkste voor bepaalde in Portugal woonachtige personen die nog steeds inkomsten uit het Verenigd Koninkrijk ontvangen.
Artikel 21 van het verdrag uit 1968 gaf personen die in Portugal woonden recht op dezelfde Britse persoonlijke vrijstellingen als Britse onderdanen die in het buitenland woonden, onder voorbehoud van bepaalde beperkingen.
Cruciaal is dat dit recht niet beperkt was tot Britse of Portugese onderdanen.
Zo kon bijvoorbeeld een Amerikaanse, Indiase of Zuid-Afrikaanse onderdaan die in Portugal woonde, mogelijk aanspraak maken op de Britse persoonlijke vrijstelling voor belastbare Britse huurinkomsten, ondanks het feit dat hij noch Brits, noch EER-onderdaan was.
Het verdrag van 2025 schrapt dit recht.
De nieuwe overeenkomst bevat geen equivalent van het voormalige artikel 21.
In plaats daarvan bevestigt artikel 22, lid 5, dat geen van beide landen verplicht is om zijn persoonlijke vrijstellingen toe te kennen aan personen die daar niet ingezetene zijn.
Vanaf 6 april 2026 moeten ingezetenen van Portugal daarom hun recht op de Britse persoonlijke vrijstelling aantonen op grond van de Britse nationale wetgeving of een andere toepasselijke wettelijke bepaling, in plaats van uitsluitend te vertrouwen op hun verblijf in Portugal.
HMRC licht de nationale toelatingsregels toe in zijn „Residence and FIG Regime Manual” onder RFIG50200.
Tot de in aanmerking komende categorieën behoren Britse staatsburgers, onderdanen van EER-landen en bepaalde andere personen die aan specifieke wettelijke voorwaarden voldoen.
Portugese staatsburgers blijven in aanmerking komen omdat Portugal een EER-lidstaat is. Ook Britse staatsburgers die in Portugal wonen, behouden hun recht.
Personen die echter noch Brits noch EER-staatsburger zijn en die niet onder een andere uitzondering vallen, zullen nu een toelage verliezen waar ze voorheen recht op hadden.
 Bronvermelding: Aangeleverde afbeelding; Auteur: Global Tax Consulting;
Wat betekent dit financieel gezien?
Neem bijvoorbeeld een Amerikaanse staatsburger die in Portugal woont en £ 10.000 aan netto jaarlijkse huurinkomsten ontvangt uit een onroerend goed in het Verenigd Koninkrijk.
Stel dat de persoon geen andere inkomsten, aftrekposten of vrijstellingen in het VK heeft en anders belastbaar zou zijn tegen het Britse basistarief van 20%.
Onder het vorige verdrag kon de persoon aanspraak maken op de Britse persoonlijke vrijstelling van £ 12.570.
Het resultaat zou zijn geweest dat er geen Britse inkomstenbelasting verschuldigd zou zijn geweest over die huurwinsten.
Onder het nieuwe verdrag verandert de situatie als de persoon geen afzonderlijk recht heeft op de persoonlijke vrijstelling:
2025/26
2026/27
Huurwinst in het VK
£ 10.000
£ 10.000
Beschikbare persoonlijke vrijstelling
£ 12.570
£ 0
Inkomstenbelasting in het VK
£ 0
£ 2.000
Het resultaat is een extra Britse belasting van £2.000 per jaar, ondanks dat de huurinkomsten niet zijn veranderd.
Portugal kan een buitenlandse belastingverrekening toekennen voor Britse belasting die terecht is geheven over dezelfde inkomsten, onder voorbehoud van de Portugese binnenlandse regels.
Die verrekening is echter beperkt tot de Portugese belasting die aan de betreffende inkomsten kan worden toegerekend. Dit betekent niet dat Portugal automatisch het volledige bedrag aan extra Britse belasting zal terugbetalen.
Voor de betrokken personen betekent de afschaffing van de vrijstelling daarom mogelijk aanzienlijke extra belastingkosten.
Wat Portugese ingezetenen nu moeten controleren
Het nieuwe verdrag is al in werking getreden, maar de verschillende ingangsdata blijven van belang.
Voor de Britse inkomstenbelasting geldt het nieuwe verdrag vanaf het belastingjaar 2026/27, dat begint op 6 april 2026.
Het eerdere verdrag blijft van toepassing op het Britse belastingjaar 2025/26, hoewel de nieuwe bepalingen met betrekking tot bronheffingen op 1 januari 2026 in werking zijn getreden.
De normale uiterste datum voor het online indienen van de zelfaangifte voor 2025/26 is 31 januari 2027.
Voor in Portugal woonachtige personen met lopende financiële belangen in het VK raad ik
aan om met name drie punten te controleren.
Ten eerste moeten personen die een Brits pensioen ontvangen, nagaan of de juiste verdragsregeling is toegepast en of eventuele Britse belastinginhoudingen terugvorderbaar zijn.
Ten tweede moeten degenen die blijven werken voor Britse werkgevers hun werkdagen in het Verenigd Koninkrijk, hun verblijfsstatus en loonadministratie controleren om ervoor te zorgen dat er niet onnodig belasting wordt ingehouden.
Ten slotte moeten Portugese ingezetenen die huurinkomsten uit het Verenigd Koninkrijk ontvangen, nagaan of zij recht hebben op de Britse persoonlijke vrijstelling, met name wanneer zij noch Brits noch EER-onderdaan zijn.
Het nieuwe verdrag brengt geen fundamentele veranderingen teweeg in alle aspecten van de fiscale relatie tussen het Verenigd Koninkrijk en Portugal. Voor veel ingezetenen blijft de praktische uitkomst grotendeels hetzelfde.
Zoals de bepalingen inzake de persoonlijke vrijstelling echter aantonen, kan zelfs een relatief kleine wijziging in de bewoordingen van het verdrag aanzienlijke financiële gevolgen hebben.
Om een grensoverschrijdende fiscale situatie effectief te beheren, is het essentieel om te begrijpen waar de regels daadwerkelijk zijn gewijzigd, in plaats van ervan uit te gaan dat elk herzien artikel een nieuwe belastingverplichting met zich meebrengt.
Emma McDermott, ATT, is de oprichtster van Global Tax Consulting, een Brits belastingadvieskantoor voor expats en digitale nomaden. Zij adviseert cliënten die in Portugal wonen over belastingregels voor niet-ingezetenen en grensoverschrijdende belastingverplichtingen. Meer informatie is te vinden in haar belastinggids voor het verlaten van het Verenigd Koninkrijk en de calculator voor vertrek uit het VK.
Stel The Portugal News in als uw voorkeursbron voor nieuws op Google
 Toevoegen als voorkeursbron op Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media