


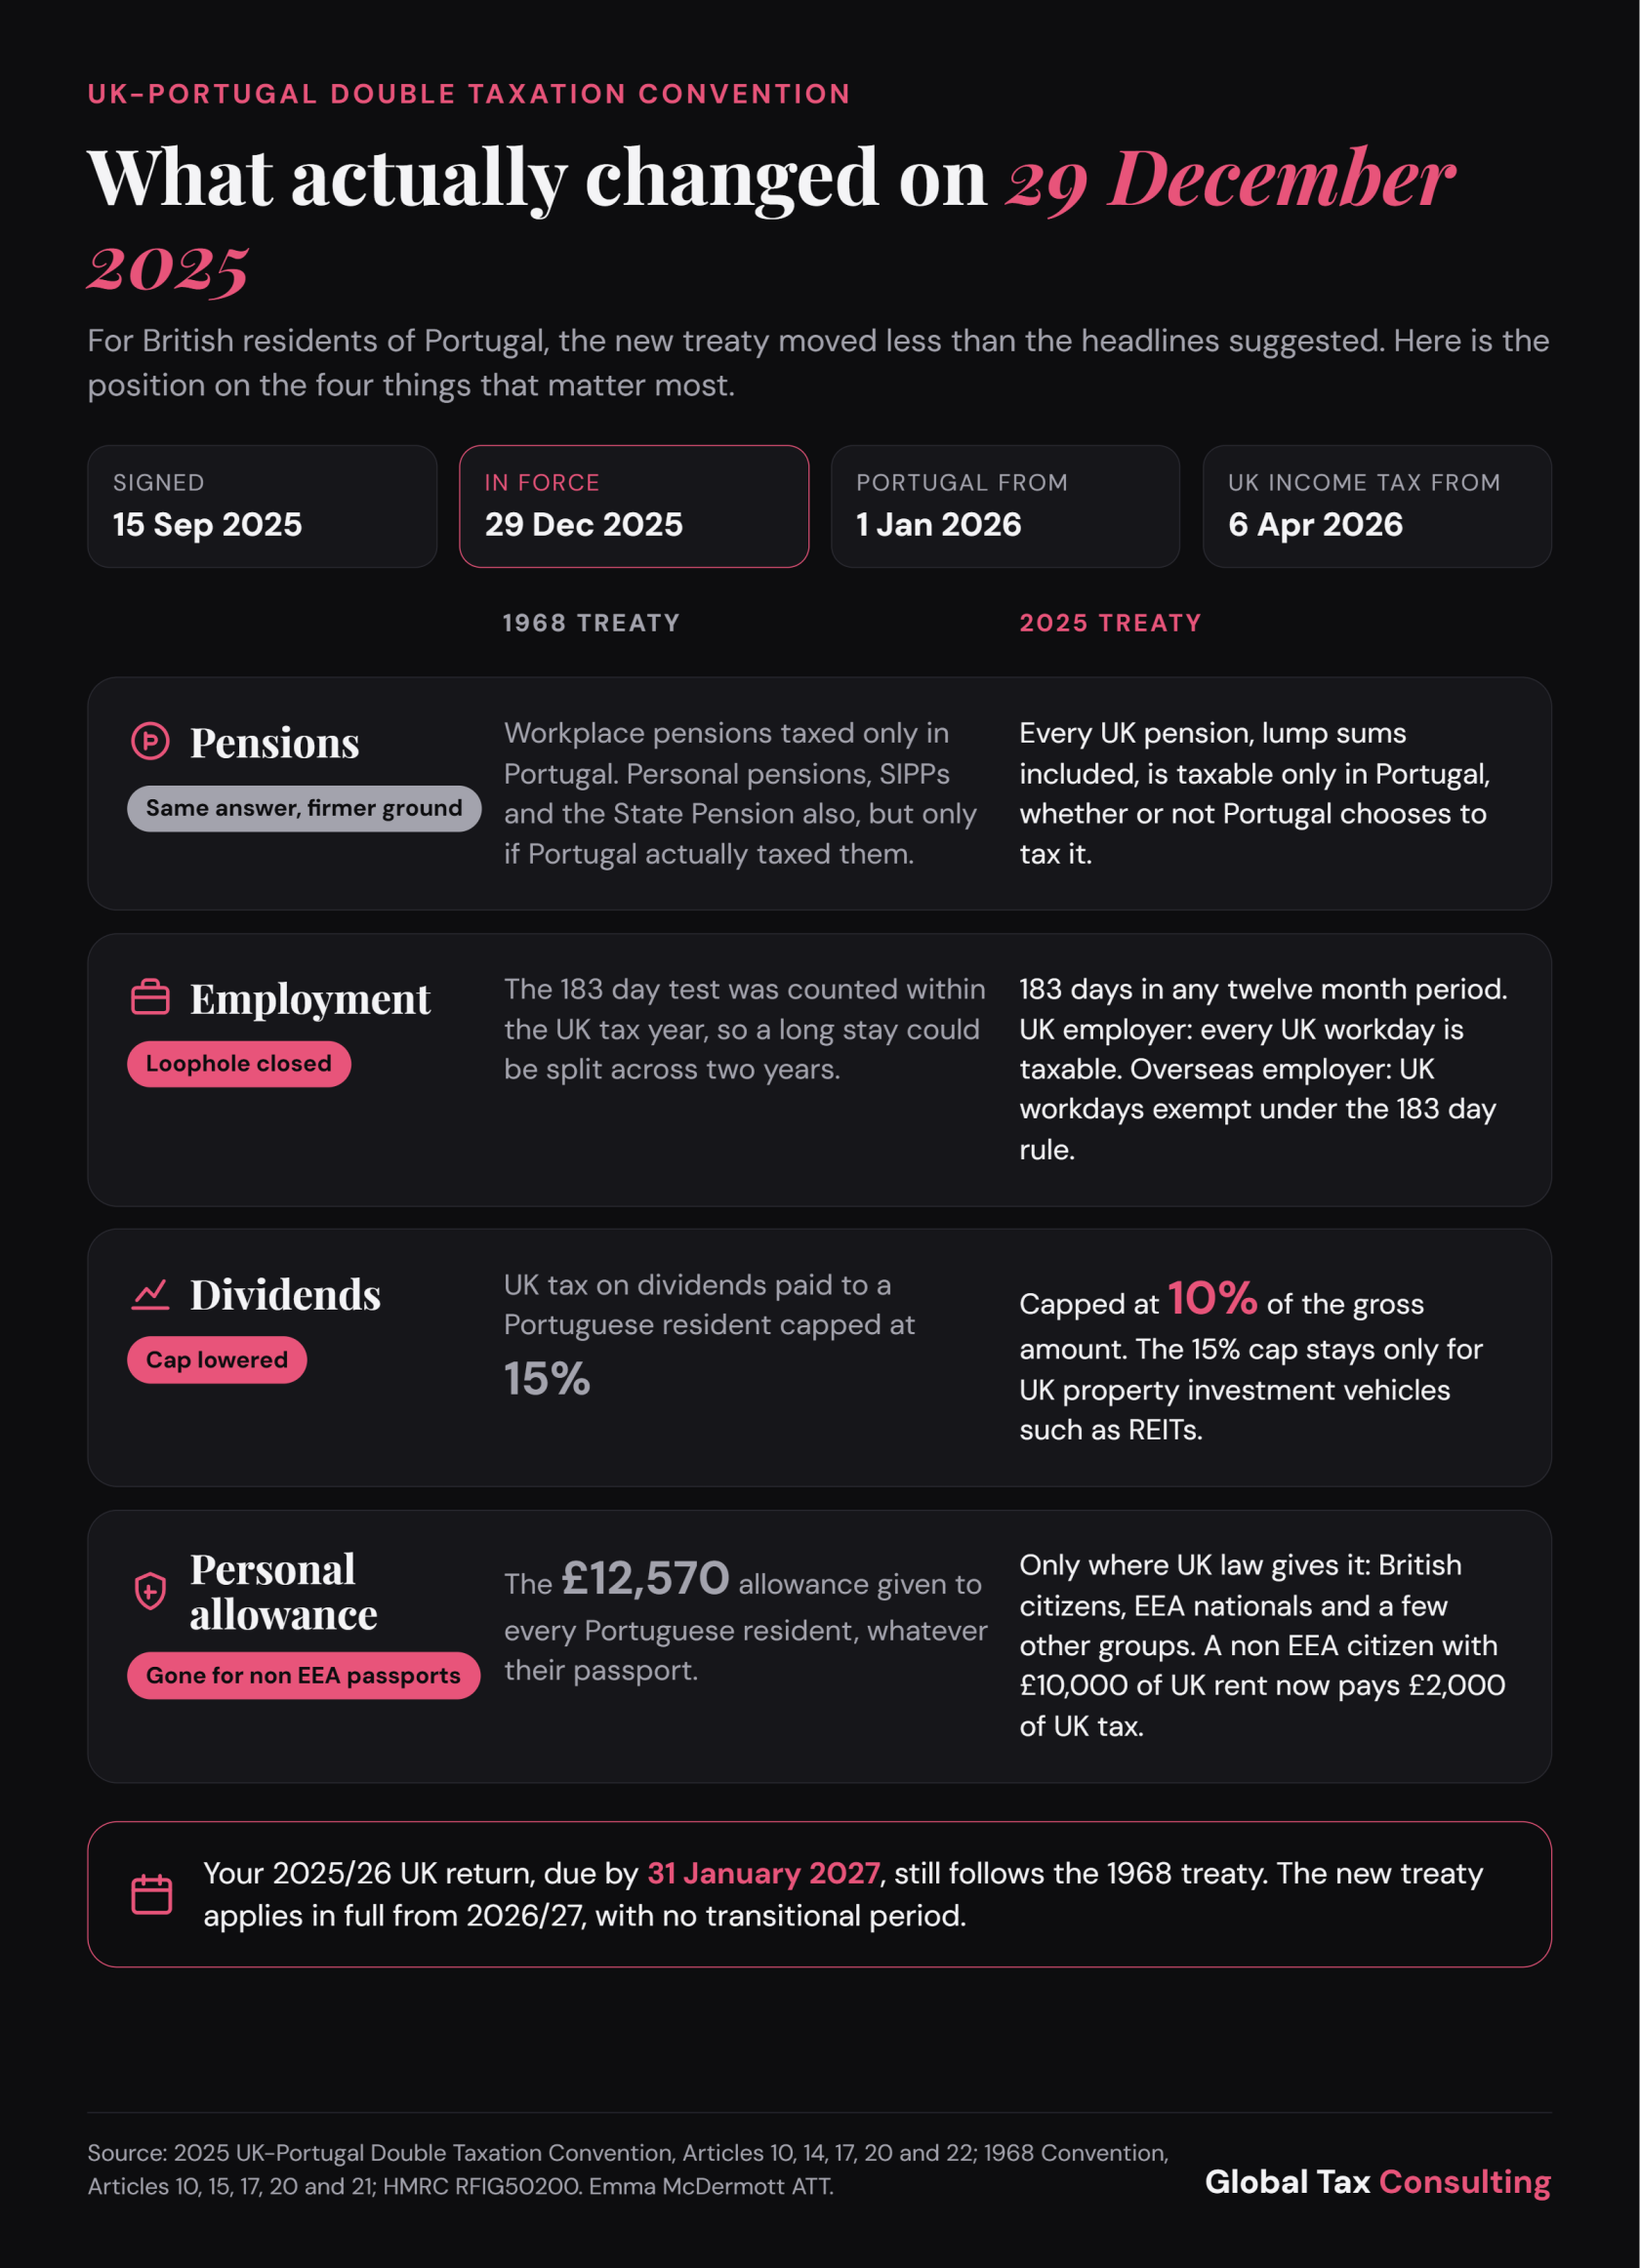
Le traité s'applique au Portugal à compter du 1er janvier 2026.
Au Royaume-Uni, il s'applique aux retenues à la source à compter du 1er janvier 2026, ainsi qu'à l'impôt sur le revenu et à l'impôt sur les plus-values à compter du 6 avril 2026.
Lors de sa signature en septembre 2025, cet accord a suscité un vif intérêt parmi les résidents britanniques au Portugal, en particulier ceux qui perçoivent une retraite britannique, travaillent à distance ou conservent des revenus et des placements au Royaume-Uni.
Cependant, après avoir comparé les deux conventions, je dirais que plusieurs de ces changements sont moins importants qu’ils ne le semblent à première vue. Dans de nombreux cas, le traitement fiscal sous-jacent reste globalement inchangé.
Il existe néanmoins un amendement particulièrement important qui a reçu relativement peu d’attention : la suppression de la disposition de la convention accordant l’abattement personnel britannique aux résidents portugais.
Pour certaines personnes, cela pourrait entraîner une augmentation substantielle de leur obligation fiscale au Royaume-Uni.
Voici quatre domaines dans lesquels le nouvel accord apporte des changements, ainsi que leurs implications concrètes.
1. Retraites : un traitement fiscal similaire, mais une protection plus large
L’article 17 constitue le point de départ pour les revenus de retraite dans le cadre de la nouvelle convention. Il prévoit que les pensions et autres rémunérations similaires versées à un résident portugais sont imposables exclusivement au Portugal, sous réserve des dispositions relatives aux fonctions publiques prévues à l’article 18.
Cela préserve globalement la situation prévue par la convention de 1968, bien que la formulation précédente ait créé des complications pour certains régimes de retraite.
En vertu de l’ancien accord, l’article 17 ne couvrait que les pensions versées en contrepartie d’un emploi antérieur. Les pensions d’entreprise étaient concernées, mais les pensions personnelles, y compris les pensions personnelles autogérées (SIPP), ainsi que la pension d’État britannique, pouvaient en revanche relever de l’article 20, qui traite des autres revenus.
L’article 20 n’accordait un droit d’imposition exclusif au Portugal que lorsque le bénéficiaire était assujetti à l’impôt au Portugal sur ces revenus. Par conséquent, lorsque l’imposition portugaise ne s’appliquait pas, le Royaume-Uni pouvait conserver ses droits d’imposition.
Le nouvel article 17 supprime cette distinction. Il n’exige plus que les versements de retraite découlent d’une activité professionnelle antérieure, offrant ainsi une protection plus large aux régimes de retraite individuels au titre de la convention.
Il est important de noter que la référence aux « autres rémunérations similaires » couvre également les versements forfaitaires ; par conséquent, la convention traite les versements de retraite réguliers et les retraits forfaitaires de la même manière, le Portugal détenant les droits d’imposition exclusifs.
La question de savoir si le Portugal impose effectivement ces versements dépend de sa législation nationale.
Pensions de la fonction publique : article 18
Les pensions de la fonction publique sont soumises à des règles distinctes en vertu de l’article 18.
Le principe général est que les pensions versées au titre d’un service public britannique éligible restent imposables exclusivement au Royaume-Uni.
Toutefois, lorsque le bénéficiaire réside au Portugal et est de nationalité portugaise sans être également de nationalité britannique, le Royaume-Uni et le Portugal peuvent tous deux imposer la pension. Le Portugal doit alors accorder un abattement au titre de l’impôt britannique conformément aux dispositions de la convention en matière de double imposition, sous réserve des limitations applicables.
Cette exception liée à la nationalité préserve globalement le traitement prévu par l’accord de 1968, bien que le nouvel article 18 confirme expressément que les deux pays peuvent exercer leurs droits d’imposition.
Que faire si l’impôt britannique continue d’être prélevé ?
Lorsque le Portugal dispose de droits d’imposition exclusifs, les particuliers peuvent demander un allègement des retenues sur leur pension britannique ou réclamer le remboursement de l’impôt déjà payé.
Une option consiste à soumettre le formulaire DT-Individual de l’HMRC, accompagné d’une attestation de résidence fiscale au Portugal, afin d’obtenir un code fiscal « NT » et de percevoir ses revenus de retraite sans être imposé au Royaume-Uni.
Sinon, il est possible de demander le remboursement de l’impôt à la fin de l’année fiscale via une déclaration d’auto-évaluation britannique en utilisant les pages « résidence » du formulaire SA109 et le formulaire HS304.
2. Emploi : modification du critère des 183 jours
Le nombre de personnes s’installant au Portugal tout en continuant à travailler pour des employeurs britanniques a accru l’importance des dispositions de la convention relatives à l’emploi.
L’article 14 prévoit que les revenus d’emploi perçus par un résident fiscal portugais sont imposables exclusivement au Portugal, sauf si les fonctions sont physiquement exercées au Royaume-Uni.
Lorsqu’une personne physique est non-résidente au Royaume-Uni, employée par une entreprise britannique et exerce ses fonctions au Royaume-Uni, ce dernier peut imposer les revenus attribuables à ces jours de travail.
Par exemple, un résident portugais qui continue à travailler pour une entreprise britannique mais se rend à Londres pour une semaine de réunions sera soumis à l’impôt britannique sur les revenus attribuables à cette semaine.
Le Portugal peut également imposer ces revenus en tant que pays de résidence de la personne physique, mais doit accorder un abattement au titre de l’impôt britannique conformément aux dispositions de la convention en matière de double imposition.
L’exonération des 183 jours : salariés de sociétés non britanniques
La situation est différente lorsqu’un résident portugais exerce ses fonctions au Royaume-Uni mais est employé par une société non britannique.
En vertu de l’article 14, paragraphe 2, ces revenus professionnels peuvent être exonérés d’imposition au Royaume-Uni lorsque les trois conditions suivantes sont remplies :
· La personne ne passe pas plus de 183 jours au Royaume-Uni au cours d’une période de 12 mois commençant ou se terminant au cours de l’année fiscale concernée ;
· La rémunération est versée par, ou pour le compte d’un employeur qui n’est pas résident britannique ;
· La rémunération n’est pas prise en charge par un établissement stable de l’employeur situé au Royaume-Uni.
 Crédits : Image fournie ; Auteur : Global Tax Consulting ;
Le changement important concerne le mode de calcul des 183 jours.
En vertu de la convention de 1968, la limite des 183 jours était calculée par rapport à l’année fiscale britannique, se terminant le 5 avril.
Cela permettait aux particuliers d’étaler leurs séjours sur deux années fiscales britanniques sans nécessairement dépasser le seuil au cours de l’une ou l’autre de ces années.
La nouvelle convention remplace ce système par un critère glissant de 12 mois, couvrant toute période de 12 mois pertinente commençant ou se terminant au cours de l’année fiscale concernée.
Par conséquent, les particuliers ne peuvent plus se baser sur l’année fiscale britannique se terminant le 5 avril pour réinitialiser leur limite de 183 jours.
Pour les résidents portugais employés par des entreprises non britanniques qui se rendent régulièrement au Royaume-Uni pour des raisons professionnelles, il est donc important de tenir un registre précis de leurs jours passés dans le pays.
Que faire si le système PAYE britannique continue d’être prélevé ?
Pour les résidents portugais qui continuent à travailler à distance pour des employeurs britanniques, le système PAYE britannique peut toujours être prélevé sur leur salaire, même si tout ou partie de leurs revenus n’est pas soumis à l’impôt britannique.
Il existe deux options principales pour remédier à cette situation.
Première option : demander un code fiscal « NT ». Les personnes quittant le Royaume-Uni pour travailler à l’étranger peuvent soumettre le formulaire P85 et demander un code fiscal « NT » auprès du HMRC. Une fois approuvé, ce code permettra à leur employeur de verser leur salaire sans prélever l’impôt sur le revenu britannique.
Option n° 2 : demander le remboursement de l’impôt via l’auto-évaluation. Lorsque le système PAYE britannique a déjà été appliqué, les particuliers peuvent remplir une déclaration d’impôt britannique afin de récupérer l’impôt payé sur les revenus liés à des fonctions exercées à l’étranger qui ne sont pas soumises à l’imposition britannique.
3. Dividendes : le plafond de la retenue à la source passe de 15 % à 10 %
L’article 10 réduit l’impôt maximal que le Royaume-Uni peut prélever sur les dividendes ordinaires versés à des résidents portugais, le faisant passer de 15 % en vertu de la convention de 1968 à 10 % en vertu du nouvel accord.
Une exception s’applique à certaines distributions provenant de véhicules d’investissement immobilier, y compris les Real Estate Investment Trusts (REIT) éligibles, pour lesquelles le taux maximal reste fixé à 15 %.
Dans la pratique, toutefois, la plupart des résidents portugais percevant des dividendes ordinaires britanniques ne constateront guère de différence.
En effet, la législation nationale britannique est souvent plus favorable que la convention.
Le Royaume-Uni n’applique pas de retenue à la source sur les dividendes. De plus, en vertu des règles britanniques relatives aux revenus non pris en compte, l’impôt dû au Royaume-Uni par les non-résidents pour l’ensemble de l’année sur certains revenus d’investissement, y compris les dividendes britanniques, peut être limité à l’impôt prélevé à la source.
Comme aucun impôt n’est prélevé à la source sur les dividendes britanniques, l’obligation fiscale britannique qui en résulte sur ces dividendes peut donc être nulle.
Le calcul des « revenus non pris en compte » ne permet pas de déduire les abattements personnels d’autres revenus britanniques ; par conséquent, l’administration fiscale britannique (HMRC) compare ce calcul au calcul fiscal normal et applique l’obligation fiscale la plus faible.
Par conséquent, pour de nombreux résidents portugais détenant des actions ordinaires britanniques, la législation nationale britannique offre déjà un résultat plus favorable que le plafond de 10 % prévu par la convention.
De plus amples informations sont disponibles dans la fiche d’aide HS300 du HMRC.
4. L’abattement personnel britannique : le changement le plus méconnu
Parmi toutes les modifications introduites par la nouvelle convention, celle-ci est sans doute la plus importante pour certains résidents portugais qui continuent de percevoir des revenus britanniques.
L’article 21 de la convention de 1968 accordait aux personnes résidant au Portugal les mêmes abattements personnels britanniques qu’aux ressortissants britanniques vivant à l’étranger, sous réserve de certaines restrictions.
Il est essentiel de noter que ce droit n’était pas limité aux ressortissants britanniques ou portugais.
Par exemple, un ressortissant américain, indien ou sud-africain vivant au Portugal pouvait potentiellement faire valoir l’abattement personnel britannique sur ses revenus locatifs imposables provenant du Royaume-Uni, bien qu’il ne soit ni britannique ni ressortissant de l’EEE.
La convention de 2025 supprime ce droit.
Le nouvel accord ne contient aucune disposition équivalente à l’ancien article 21.
En revanche, l’article 22, paragraphe 5, confirme qu’aucun des deux pays n’est tenu d’accorder ses abattements personnels à des personnes qui n’y résident pas.
À compter du 6 avril 2026, les résidents portugais devront donc justifier de leur droit à l’abattement personnel britannique en vertu de la législation nationale britannique ou d’une autre disposition légale applicable, plutôt que de se fonder uniquement sur leur résidence au Portugal.
Le HMRC explique les règles d’éligibilité nationales dans son manuel « Residence and FIG Regime Manual » à la rubrique RFIG50200.
Les catégories éligibles comprennent les citoyens britanniques, les ressortissants des pays de l’EEE et certaines autres personnes qui remplissent des conditions légales spécifiques.
Les ressortissants portugais restent éligibles car le Portugal est un État membre de l’EEE. De même, les ressortissants britanniques résidant au Portugal conservent leur droit à cette allocation.
Toutefois, les personnes qui ne sont ni ressortissantes britanniques ni ressortissantes d’un pays de l’EEE, et qui ne remplissent pas les conditions requises au titre d’une autre exception, perdront désormais une allocation dont elles bénéficiaient auparavant.
 Crédits : Image fournie ; Auteur : Global Tax Consulting ;
Quelles en sont les implications financières ?
Prenons l’exemple d’un ressortissant américain résidant au Portugal et percevant 10 000 £ de bénéfices locatifs annuels nets provenant d’un bien immobilier situé au Royaume-Uni.
Supposons que cette personne n’ait aucun autre revenu, aucune déduction ni aucun abattement au Royaume-Uni et qu’elle soit, par ailleurs, imposable au taux de base britannique de 20 %.
En vertu de la convention précédente, cette personne pouvait bénéficier de l’abattement personnel britannique de 12 570 £.
Il n’aurait donc pas été redevable de l’impôt sur le revenu britannique sur ces bénéfices locatifs.
En vertu de la nouvelle convention, si la personne physique ne peut prétendre à un abattement personnel distinct, la situation change :
2025/26
2026/27
Bénéfice locatif au Royaume-Uni
10 000 £
10 000 £
Abattement personnel disponible
12 570 £
0 £
Impôt sur le revenu au Royaume-Uni
0 £
2 000 £
Il en résulte un supplément d'impôt britannique de 2 000 £ par an, bien que les revenus locatifs n'aient pas changé.
Le Portugal peut accorder un crédit d'impôt étranger pour l'impôt britannique dû sur ces mêmes revenus, sous réserve des règles nationales portugaises.
Toutefois, ce crédit est limité à l'impôt portugais imputable aux revenus concernés. Cela ne signifie pas que le Portugal remboursera automatiquement la totalité du montant de l’impôt britannique supplémentaire.
Pour les personnes concernées, la suppression de l’abattement représente donc un surcoût fiscal potentiellement important.
Ce que les résidents portugais doivent vérifier dès maintenant
La nouvelle convention est déjà entrée en vigueur, mais ses différentes dates d’entrée en vigueur restent importantes.
En ce qui concerne l’impôt sur le revenu au Royaume-Uni, la nouvelle convention s’applique à partir de l’année fiscale 2026/27, qui débute le 6 avril 2026.
L’ancienne convention reste applicable à l’année fiscale britannique 2025/26, bien que les nouvelles dispositions relatives aux retenues à la source soient entrées en vigueur le 1er janvier 2026.
La date limite normale de dépôt en ligne de la déclaration d’auto-évaluation pour l’année fiscale 2025/26 est fixée au 31 janvier 2027.
Pour les résidents portugais ayant des intérêts financiers en cours au Royaume-Uni, je recommande
de passer en revue trois points en particulier.
Premièrement, les personnes percevant des pensions britanniques doivent vérifier si le traitement prévu par la convention fiscale a bien été appliqué et si des retenues fiscales britanniques sont récupérables.
Deuxièmement, les personnes qui continuent à travailler pour des employeurs britanniques devraient examiner leurs jours de travail au Royaume-Uni, leur statut de résidence et leurs modalités de paie afin de s’assurer qu’aucun impôt n’est prélevé inutilement.
Enfin, les résidents portugais percevant des revenus locatifs britanniques devraient vérifier s’ils ont droit à l’abattement personnel britannique, en particulier s’ils ne sont ni ressortissants britanniques ni ressortissants de l’EEE.
La nouvelle convention ne modifie pas fondamentalement tous les aspects des relations fiscales entre le Royaume-Uni et le Portugal. Pour de nombreux résidents, les conséquences pratiques restent globalement les mêmes.
Toutefois, comme le montrent les dispositions relatives à l’abattement personnel, même une modification relativement mineure du libellé d’une convention peut avoir des conséquences financières importantes.
Il est essentiel de bien cerner les points où les règles ont réellement changé, plutôt que de supposer que chaque article révisé engendre une nouvelle obligation fiscale, afin de gérer efficacement une situation fiscale transfrontalière.
Emma McDermott, ATT, est la fondatrice de Global Tax Consulting, un cabinet fiscal britannique dédié aux expatriés et aux nomades numériques. Elle conseille ses clients résidant au Portugal sur les règles fiscales applicables aux non-résidents et les obligations fiscales transfrontalières. Vous trouverez de plus amples informations dans son guide fiscal sur le départ du Royaume-Uni et son calculateur de départ du Royaume-Uni.
Définissez The Portugal News comme votre source d'actualités préférée sur Google
 Ajouter comme source préférée sur Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media