


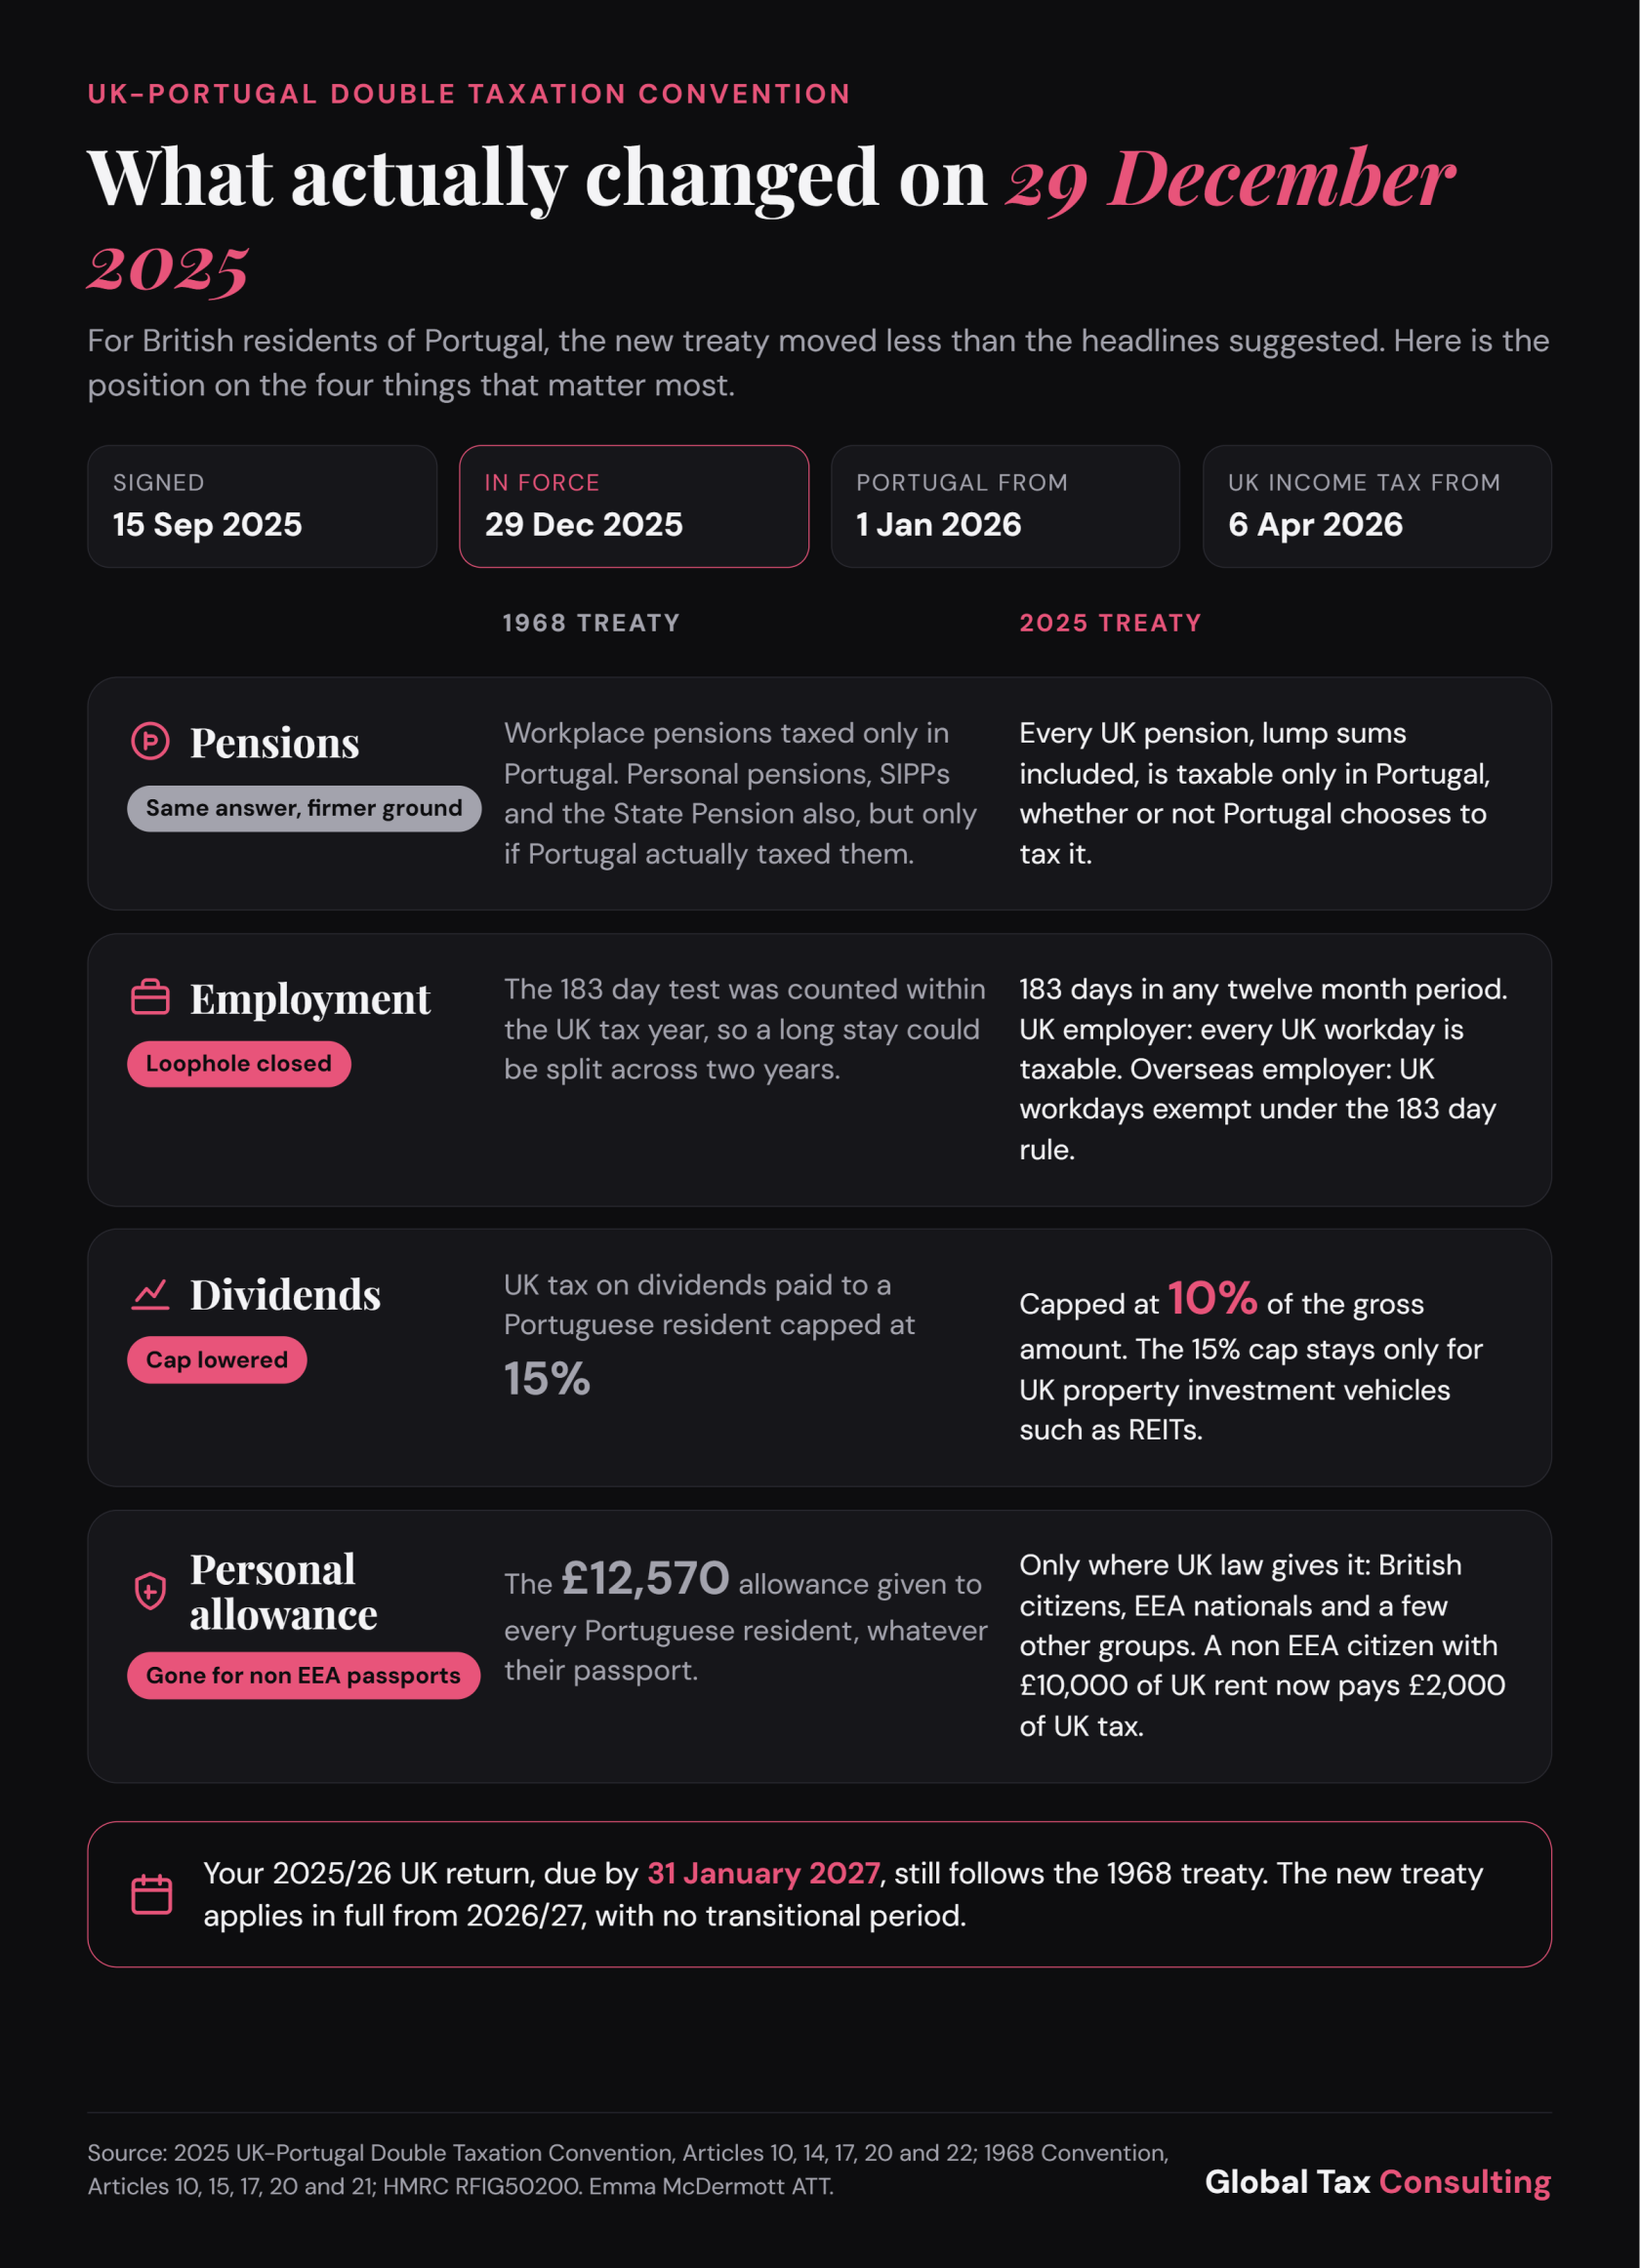
Il trattato entra in vigore in Portogallo a partire dal 1° gennaio 2026.
Nel Regno Unito, si applica alle ritenute alla fonte a partire dal 1° gennaio 2026 e all’imposta sul reddito e all’imposta sulle plusvalenze a partire dal 6 aprile 2026.
Quando l’accordo è stato firmato nel settembre 2025, ha suscitato notevole interesse tra i residenti britannici in Portogallo, in particolare tra coloro che percepiscono pensioni del Regno Unito, lavorano da remoto o mantengono redditi e investimenti nel Regno Unito.
Tuttavia, dopo aver confrontato i due trattati, ritengo che molte delle modifiche siano meno significative di quanto possano sembrare a prima vista. In molti casi, il trattamento fiscale di fondo rimane sostanzialmente invariato.
C’è, tuttavia, una modifica particolarmente importante che ha ricevuto relativamente poca attenzione: l’eliminazione della disposizione del trattato che concedeva la franchigia personale britannica ai residenti portoghesi.
Per alcuni individui, ciò potrebbe comportare un aumento sostanziale del loro debito fiscale nel Regno Unito.
Ecco quattro ambiti in cui il nuovo accordo fa la differenza e cosa comportano nella pratica.
1. Pensioni: trattamento fiscale simile, ma protezione più ampia
L’articolo 17 costituisce il punto di partenza per i redditi da pensione ai sensi del nuovo trattato. Esso prevede che le pensioni e altre remunerazioni simili corrisposte a un residente portoghese siano imponibili esclusivamente in Portogallo, fatte salve le disposizioni relative al servizio pubblico di cui all’articolo 18.
Ciò mantiene sostanzialmente la posizione prevista dal trattato del 1968, sebbene la precedente formulazione creasse complicazioni per determinati regimi pensionistici.
Ai sensi del vecchio accordo, l’articolo 17 copriva solo le pensioni corrisposte a titolo di compenso per un impiego passato. Le pensioni aziendali rientravano in tale ambito, mentre le pensioni personali, comprese le pensioni personali autoinvestite (SIPP), e la pensione statale del Regno Unito potevano invece rientrare nell’articolo 20, relativo ad altri redditi.
L’articolo 20 attribuiva diritti di imposizione esclusivi al Portogallo solo nei casi in cui il beneficiario fosse soggetto a tassazione in Portogallo su tale reddito. Di conseguenza, laddove non si applicasse la tassazione portoghese, il Regno Unito poteva mantenere i diritti di imposizione.
Il nuovo articolo 17 elimina questa distinzione. Non richiede più che i pagamenti pensionistici derivino da un rapporto di lavoro pregresso, garantendo una protezione più ampia ai sensi del trattato per le pensioni personali.
È importante sottolineare che il riferimento ad «altre remunerazioni simili» comprende anche le somme forfettarie; pertanto, la convenzione tratta allo stesso modo sia i pagamenti pensionistici periodici sia i prelievi forfettari, attribuendo al Portogallo i diritti esclusivi di imposizione.
L’effettiva imposizione fiscale da parte del Portogallo su tale pagamento dipende dalla sua legislazione nazionale.
Pensioni del servizio pubblico: articolo 18
Le pensioni del servizio pubblico sono soggette a norme distinte ai sensi dell’articolo 18.
Il principio generale è che le pensioni corrisposte a titolo di servizio pubblico britannico ammissibile rimangono tassabili esclusivamente nel Regno Unito.
Tuttavia, qualora il beneficiario sia residente in Portogallo e sia cittadino portoghese ma non anche cittadino del Regno Unito, sia il Regno Unito che il Portogallo possono tassare la pensione. Il Portogallo deve quindi concedere uno sgravio per l’imposta del Regno Unito in conformità con le disposizioni del trattato in materia di doppia imposizione, fatte salve le limitazioni applicabili.
Questa eccezione relativa alla nazionalità mantiene sostanzialmente il trattamento previsto dall’accordo del 1968, sebbene il nuovo articolo 18 confermi espressamente che entrambi i paesi possono esercitare i diritti di imposizione.
Cosa succede se l’imposta britannica viene ancora trattenuta?
Laddove il Portogallo abbia diritti di imposizione esclusivi, i singoli possono richiedere uno sgravio dalle ritenute sulle pensioni britanniche o richiedere il rimborso delle imposte già pagate.
Un’opzione consiste nel presentare il modulo DT-Individual dell’HMRC, corredato da un certificato di residenza fiscale in Portogallo, per ottenere un codice fiscale NT e ricevere il reddito pensionistico esente da tassazione nel Regno Unito.
In alternativa, è possibile richiedere il rimborso delle imposte alla fine dell’anno fiscale tramite una dichiarazione dei redditi britannica (self-assessment) utilizzando le pagine relative alla residenza del modulo SA109 e il modulo HS304.
2. Lavoro dipendente: modifiche al test dei 183 giorni
Il numero di persone che si trasferiscono in Portogallo continuando a lavorare per datori di lavoro del Regno Unito ha accresciuto l’importanza delle disposizioni del trattato in materia di lavoro dipendente.
L’articolo 14 prevede che i redditi da lavoro dipendente percepiti da un residente fiscale portoghese siano imponibili esclusivamente in Portogallo, a meno che le mansioni lavorative non siano fisicamente svolte nel Regno Unito.
Qualora un individuo sia non residente nel Regno Unito, sia impiegato da una società britannica e svolga le proprie mansioni nel Regno Unito, quest’ultimo può tassare i redditi attribuibili a tali giorni lavorativi.
Ad esempio, un residente portoghese che continui a lavorare per una società britannica ma torni a Londra per una settimana di riunioni sarà soggetto all’imposta britannica sui redditi attribuibili a quella settimana.
Anche il Portogallo può tassare il reddito in quanto paese di residenza della persona fisica, ma deve concedere uno sgravio per l’imposta britannica in conformità con le disposizioni sulla doppia imposizione della convenzione.
L’esenzione dei 183 giorni: dipendenti di società non britanniche
La situazione è diversa quando un residente portoghese svolge le proprie mansioni nel Regno Unito ma è dipendente di una società non britannica.
Ai sensi dell’articolo 14, paragrafo 2, tale reddito da lavoro dipendente può essere esente dalla tassazione nel Regno Unito qualora siano soddisfatte tutte e tre le condizioni seguenti:
· La persona trascorra non più di 183 giorni nel Regno Unito durante un qualsiasi periodo di 12 mesi che abbia inizio o fine nell’anno fiscale di riferimento;
· La retribuzione è corrisposta da, o per conto di, un datore di lavoro non residente nel Regno Unito;
· La retribuzione non è a carico di una stabile organizzazione del datore di lavoro nel Regno Unito.
 Crediti: Immagine fornita; Autore: Global Tax Consulting;
Il cambiamento significativo riguarda le modalità di calcolo dei 183 giorni.
Ai sensi della convenzione del 1968, il limite dei 183 giorni veniva calcolato con riferimento all’anno fiscale britannico, che terminava il 5 aprile.
Ciò consentiva alle persone fisiche di distribuire le proprie permanenze su due anni fiscali del Regno Unito senza necessariamente superare la soglia in nessuno dei due anni.
Il nuovo trattato sostituisce tale sistema con un criterio di riferimento mobile di 12 mesi, che copre qualsiasi periodo di 12 mesi rilevante che abbia inizio o termine nell’anno fiscale in questione.
Di conseguenza, i singoli non possono più fare affidamento sull’anno fiscale britannico che termina il 5 aprile per azzerare il proprio limite di 183 giorni.
Per i residenti portoghesi dipendenti di società non britanniche che si recano regolarmente nel Regno Unito per motivi di lavoro, è quindi importante tenere un registro accurato dei giorni trascorsi nel Paese.
Cosa succede se il PAYE britannico viene ancora trattenuto?
Per i residenti portoghesi che continuano a lavorare da remoto per datori di lavoro britannici, il PAYE britannico potrebbe ancora essere trattenuto dallo stipendio anche se una parte o la totalità dei loro guadagni non è soggetta all’imposta britannica.
Esistono due opzioni principali per risolvere la questione.
Opzione uno: richiedere un codice fiscale NT. Le persone che lasciano il Regno Unito per lavorare all’estero possono presentare il modulo P85 e richiedere un codice fiscale NT all’HMRC. Una volta approvato, ciò consentirà al datore di lavoro di versare lo stipendio senza trattenere l’imposta sul reddito del Regno Unito.
Opzione due: richiedere il rimborso delle imposte tramite autovalutazione. Laddove sia già stato trattenuto il PAYE britannico, i soggetti possono presentare una dichiarazione dei redditi nel Regno Unito per richiedere il rimborso delle imposte pagate sui redditi attribuibili alle mansioni lavorative svolte all’estero che non sono soggette a tassazione nel Regno Unito.
3. Dividendi: il limite massimo della ritenuta alla fonte scende dal 15% al 10%
L’articolo 10 riduce l’aliquota massima che il Regno Unito può applicare sui dividendi ordinari corrisposti a residenti portoghesi dal 15% previsto dal trattato del 1968 al 10% previsto dal nuovo accordo.
Si applica un’eccezione a determinate distribuzioni da veicoli di investimento immobiliare, compresi i Real Estate Investment Trusts (REIT) qualificati, per i quali l’aliquota massima rimane al 15%.
In pratica, tuttavia, la maggior parte dei residenti portoghesi che ricevono dividendi ordinari dal Regno Unito noterà poca differenza.
Ciò è dovuto al fatto che la legislazione nazionale del Regno Unito è spesso più favorevole rispetto alla convenzione .
Il Regno Unito non applica alcuna ritenuta alla fonte sui dividendi. Inoltre, in base alle norme britanniche sul reddito non considerato, l’imponibilità fiscale nel Regno Unito dei non residenti per l’intero anno su determinati redditi da investimento, compresi i dividendi britannici, può essere limitata all’imposta trattenuta alla fonte.
Poiché sui dividendi britannici non viene trattenuta alcuna imposta, l’onere fiscale britannico risultante su tali dividendi può quindi essere pari a zero.
Il calcolo del reddito non considerato non consente di dedurre le detrazioni personali da altri redditi britannici; pertanto, l’HMRC confronta tale calcolo con il normale calcolo dell’imposta e applica l’onere fiscale più basso.
Di conseguenza, per molti residenti portoghesi titolari di azioni ordinarie del Regno Unito, la legislazione nazionale britannica offre già un risultato più favorevole rispetto al limite massimo del 10% previsto dal trattato.
Ulteriori informazioni sono disponibili nella scheda informativa HS300 dell’HMRC.
4. La franchigia personale nel Regno Unito: il cambiamento più trascurato
Tra tutte le modifiche introdotte dal nuovo trattato, questa è probabilmente la più importante per alcuni residenti portoghesi che continuano a percepire redditi dal Regno Unito.
L’articolo 21 della convenzione del 1968 riconosceva ai residenti in Portogallo le stesse franchigie personali del Regno Unito concesse ai sudditi britannici residenti all’estero, fatte salve alcune restrizioni.
Fondamentalmente, tale diritto non era limitato ai cittadini britannici o portoghesi.
Ad esempio, un cittadino americano, indiano o sudafricano residente in Portogallo avrebbe potuto potenzialmente richiedere la detrazione personale del Regno Unito sui redditi da locazione imponibili provenienti dal Regno Unito, pur non essendo né cittadino britannico né cittadino del SEE.
Il trattato del 2025 elimina tale diritto.
Il nuovo accordo non contiene alcuna disposizione equivalente al precedente articolo 21.
L’articolo 22, paragrafo 5, conferma invece che nessuno dei due paesi è tenuto a concedere le proprie detrazioni personali a persone fisiche che non siano residenti nel proprio territorio.
A partire dal 6 aprile 2026, i residenti in Portogallo dovranno quindi dimostrare il proprio diritto alla detrazione personale del Regno Unito ai sensi della legislazione nazionale britannica o di un’altra disposizione giuridica applicabile, anziché fare affidamento esclusivamente sulla residenza in Portogallo.
L’HMRC illustra le norme nazionali di ammissibilità nel proprio Manuale sulla residenza e sul regime FIG al punto RFIG50200.
Le categorie aventi diritto comprendono i cittadini britannici, i cittadini dei paesi del SEE e alcune altre persone che soddisfano specifiche condizioni di legge.
I cittadini portoghesi continuano ad avere diritto al regime poiché il Portogallo è uno Stato membro del SEE. Analogamente, i cittadini britannici residenti in Portogallo mantengono il loro diritto.
Tuttavia, le persone che non sono né cittadini britannici né cittadini del SEE e che non rientrano in altre eccezioni perderanno ora un’indennità di cui in precedenza potevano beneficiare.
 Crediti: Immagine fornita; Autore: Global Tax Consulting;
Cosa significa questo dal punto di vista finanziario?
Si consideri un cittadino statunitense residente in Portogallo che percepisce 10.000 sterline di profitti netti annuali da locazione derivanti da un immobile nel Regno Unito.
Supponiamo che il soggetto non abbia altri redditi, detrazioni o sgravi nel Regno Unito e che, in assenza di tali elementi, sarebbe soggetto a tassazione all’aliquota base del 20% nel Regno Unito.
In base alla precedente convenzione, il soggetto poteva richiedere la franchigia personale del Regno Unito pari a 12.570 sterline.
Il risultato sarebbe stato l’assenza di imposta sul reddito nel Regno Unito su tali profitti da locazione.
Ai sensi del nuovo trattato, se il soggetto non ha diritto separatamente alla franchigia personale, la situazione cambia:
2025/26
2026/27
Utile da locazione nel Regno Unito
10.000 £
10.000
Detrazione personale disponibile
12.570 £
0 sterline
Imposta sul reddito nel Regno Unito
0
2.000 £
Il risultato è un aumento annuo di 2.000 £ dell’imposta britannica, nonostante non vi sia alcuna variazione nel reddito da locazione.
Il Portogallo può concedere un credito d’imposta estero per l’imposta britannica correttamente applicata sullo stesso reddito, fatte salve le norme interne portoghesi.
Tuttavia, tale credito è limitato all’imposta portoghese attribuibile al reddito in questione. Ciò non significa che il Portogallo rimborserà automaticamente l’intero importo dell’imposta britannica aggiuntiva.
Per le persone interessate, l’eliminazione della detrazione rappresenta quindi un costo fiscale aggiuntivo potenzialmente significativo.
Cosa dovrebbero verificare ora i residenti in Portogallo
La nuova convenzione è già entrata in vigore, ma le diverse date di entrata in vigore rimangono importanti.
Per l’imposta sul reddito nel Regno Unito, la nuova convenzione si applica a partire dall’anno fiscale 2026/27, che ha inizio il 6 aprile 2026.
La convenzione precedente rimane in vigore per l’anno fiscale 2025/26 nel Regno Unito, sebbene le nuove disposizioni relative alle ritenute alla fonte siano entrate in vigore il 1° gennaio 2026.
Il termine normale per la presentazione online della dichiarazione dei redditi (self-assessment) per l’anno fiscale 2025/26 è il 31 gennaio 2027.
Ai residenti portoghesi con interessi finanziari in corso nel Regno Unito, consiglio
di verificare in particolare tre aspetti.
In primo luogo, le persone che percepiscono pensioni britanniche dovrebbero verificare se sia stato applicato il corretto trattamento previsto dal trattato e se siano recuperabili eventuali ritenute fiscali britanniche.
In secondo luogo, coloro che continuano a lavorare per datori di lavoro britannici dovrebbero verificare i propri giorni lavorativi nel Regno Unito, la propria situazione di residenza e le modalità di pagamento dello stipendio per assicurarsi che non vengano trattenute imposte inutilmente.
Infine, i residenti portoghesi che percepiscono redditi da locazione nel Regno Unito dovrebbero verificare il proprio diritto alla detrazione personale britannica, in particolare se non sono cittadini britannici né del SEE.
Il nuovo trattato non modifica radicalmente ogni aspetto del rapporto fiscale tra Regno Unito e Portogallo. Per molti residenti, le conseguenze pratiche rimangono sostanzialmente le stesse.
Tuttavia, come dimostrano le disposizioni relative alla franchigia personale, anche una modifica relativamente piccola nella formulazione del trattato può avere conseguenze finanziarie significative.
Comprendere dove le norme sono effettivamente cambiate, anziché presumere che ogni articolo modificato comporti un nuovo obbligo fiscale, è essenziale per gestire efficacemente la propria posizione fiscale transfrontaliera.
Emma McDermott, ATT, è la fondatrice di Global Tax Consulting, uno studio fiscale britannico specializzato in espatriati e nomadi digitali. Fornisce consulenza ai clienti residenti in Portogallo in materia di normativa fiscale per i non residenti e obblighi fiscali transfrontalieri. Ulteriori informazioni sono disponibili nella sua guida fiscale per chi lascia il Regno Unito e nel calcolatore per chi lascia il Regno Unito.
Imposta The Portugal News come fonte preferita per le notizie su Google
 Aggiungi come fonte preferita su Google








 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media