


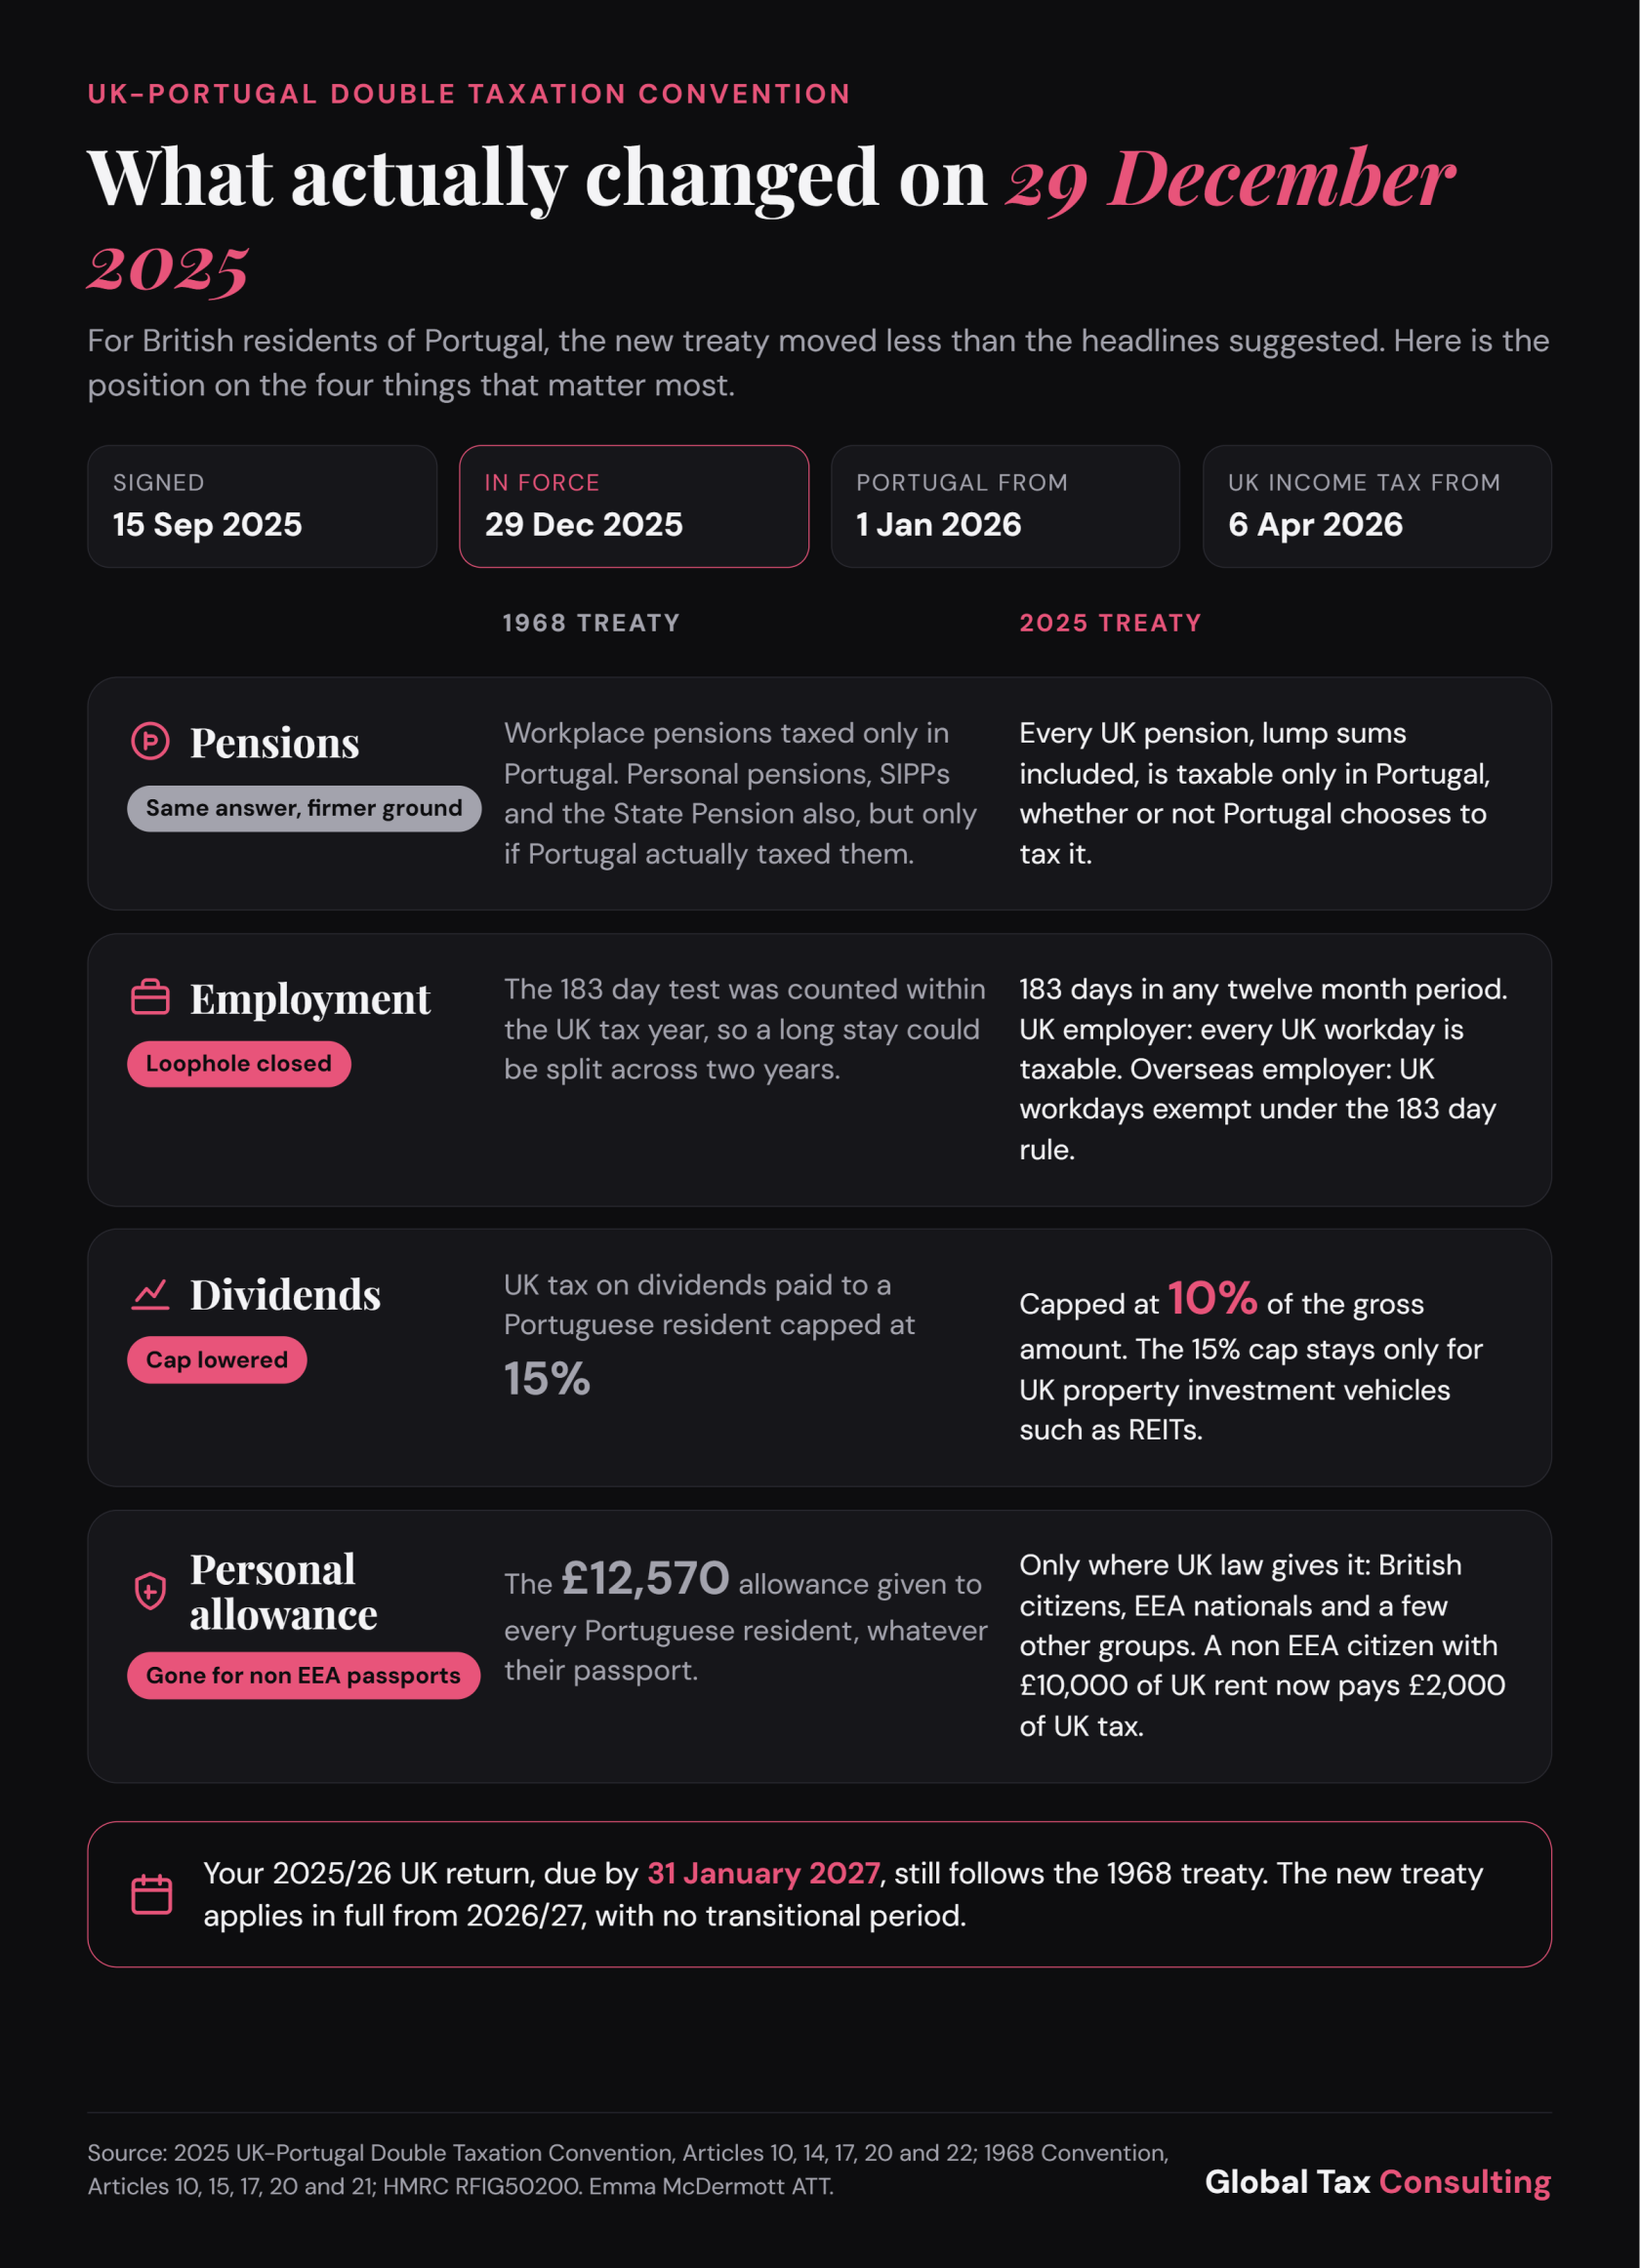
El tratado entrará en vigor en Portugal a partir del 1 de enero de 2026.
En el Reino Unido, se aplicará a las retenciones en origen a partir del 1 de enero de 2026 y al impuesto sobre la renta y al impuesto sobre las ganancias de capital a partir del 6 de abril de 2026.
Cuando se firmó el acuerdo en septiembre de 2025, suscitó un gran interés entre los residentes británicos en Portugal, especialmente entre aquellos que perciben pensiones del Reino Unido, trabajan a distancia o mantienen ingresos e inversiones en el Reino Unido.
Sin embargo, tras comparar ambos convenios, diría que varios de los cambios son menos significativos de lo que parecen a primera vista. En muchos casos, el tratamiento fiscal subyacente permanece prácticamente inalterado.
No obstante, hay una modificación especialmente importante que ha recibido relativamente poca atención: la supresión de la disposición del convenio que concedía la desgravación personal del Reino Unido a los residentes portugueses.
Para algunas personas, esto podría suponer un aumento sustancial de su obligación tributaria en el Reino Unido.
A continuación se presentan cuatro ámbitos en los que el nuevo acuerdo supone un cambio y lo que esto significa en la práctica.
1. Pensiones: tratamiento fiscal similar, pero con una protección más amplia
El artículo 17 constituye el punto de partida para los ingresos por pensiones en virtud del nuevo convenio. Establece que las pensiones y otras remuneraciones similares pagadas a un residente portugués son imponibles exclusivamente en Portugal, sin perjuicio de las disposiciones relativas al servicio público recogidas en el artículo 18.
Esto mantiene, en líneas generales, la situación establecida en el tratado de 1968, aunque la redacción anterior planteaba complicaciones para determinados regímenes de pensiones.
En virtud del antiguo acuerdo, el artículo 17 solo abarcaba las pensiones abonadas en contraprestación por un empleo anterior. Las pensiones de empresa cumplían los requisitos, pero las pensiones personales, incluidas las pensiones personales autoinvertidas (SIPP), y la pensión estatal del Reino Unido podían, en cambio, estar sujetas al artículo 20, relativo a otros ingresos.
El artículo 20 solo otorgaba derechos de tributación exclusivos a Portugal cuando el beneficiario estaba sujeto a impuestos en Portugal por dichos ingresos. Por consiguiente, cuando no se aplicaba la tributación portuguesa, el Reino Unido podía conservar los derechos de tributación.
El nuevo artículo 17 elimina esta distinción. Ya no exige que los pagos de pensiones se deriven de un empleo anterior, lo que proporciona una protección más amplia en virtud del convenio a las pensiones personales.
Es importante destacar que la referencia a «otras remuneraciones similares» también abarca las cantidades a tanto alzado y, por lo tanto, el convenio trata los pagos periódicos de pensiones y las retiradas a tanto alzado de la misma manera, correspondiendo a Portugal los derechos exclusivos de tributación.
El hecho de que Portugal grave o no el pago depende de su legislación nacional.
Pensiones de la función pública: artículo 18
Las pensiones de la función pública están sujetas a normas específicas en virtud del artículo 18.
El principio general es que las pensiones pagadas en relación con un servicio público británico que cumpla los requisitos siguen estando sujetas a tributación exclusivamente en el Reino Unido.
No obstante, cuando el beneficiario sea residente en Portugal y tenga la nacionalidad portuguesa, pero no la británica, tanto el Reino Unido como Portugal podrán gravar la pensión. En ese caso, Portugal deberá conceder una deducción por el impuesto británico de conformidad con las disposiciones del convenio en materia de doble imposición, con sujeción a las limitaciones aplicables.
Esta excepción por nacionalidad mantiene, en líneas generales, el tratamiento previsto en el acuerdo de 1968, aunque el nuevo artículo 18 confirma expresamente que ambos países pueden ejercer sus derechos de tributación.
¿Qué ocurre si se sigue reteniendo el impuesto del Reino Unido?
Cuando Portugal tiene derechos exclusivos de tributación, las personas físicas pueden solicitar una exención de las retenciones sobre las pensiones del Reino Unido o reclamar la devolución del impuesto ya pagado.
Una opción es presentar el formulario DT-Individual de la HMRC, acompañado de un certificado de residencia fiscal en Portugal, para obtener un código fiscal NT y recibir los ingresos por pensión libres de impuestos del Reino Unido.
Como alternativa, se puede solicitar la devolución de los impuestos al final del ejercicio fiscal mediante una declaración de autoevaluación del Reino Unido utilizando las páginas de residencia del formulario SA109 y el HS304.
2. Empleo: cambios en la prueba de los 183 días
El número de personas que se trasladan a Portugal mientras siguen trabajando para empresas del Reino Unido ha aumentado la importancia de las disposiciones del convenio en materia de empleo.
El artículo 14 establece que los ingresos por empleo obtenidos por un residente fiscal portugués son imponibles exclusivamente en Portugal, salvo que las funciones laborales se desempeñen físicamente en el Reino Unido.
Cuando una persona no es residente en el Reino Unido, está empleada por una empresa británica y desempeña sus funciones en el Reino Unido, este país puede gravar los ingresos atribuibles a esos días de trabajo.
Por ejemplo, un residente portugués que siga trabajando para una empresa británica pero que regrese a Londres para una semana de reuniones estará sujeto al impuesto del Reino Unido sobre los ingresos atribuibles a esa semana.
Portugal también puede gravar los ingresos en su calidad de país de residencia de la persona física, pero debe conceder una deducción por el impuesto británico de conformidad con las disposiciones sobre doble imposición del convenio.
La exención de los 183 días: empleados de empresas no británicas
La situación es diferente cuando un residente portugués desempeña sus funciones en el Reino Unido pero está empleado por una empresa no británica.
En virtud del artículo 14, apartado 2, estos ingresos por empleo pueden quedar exentos de la tributación del Reino Unido cuando se cumplan las tres condiciones siguientes:
· La persona no pasa más de 183 días en el Reino Unido durante cualquier período de 12 meses que comience o finalice en el ejercicio fiscal correspondiente;
· La remuneración la abona, o la abona en nombre de, un empleador que no sea residente en el Reino Unido;
· La remuneración no corre a cargo de un establecimiento permanente del empleador en el Reino Unido.
 Créditos: Imagen facilitada; Autor: Global Tax Consulting;
El cambio importante radica en cómo se calculan los 183 días.
En virtud del convenio de 1968, el límite de 183 días se calculaba tomando como referencia el ejercicio fiscal del Reino Unido, que finalizaba el 5 de abril.
Esto permitía a las personas físicas repartir sus estancias entre dos ejercicios fiscales del Reino Unido sin superar necesariamente el umbral en ninguno de los dos años.
El nuevo convenio sustituye este sistema por un criterio de 12 meses consecutivos, que abarca cualquier período relevante de 12 meses que comience o finalice en el ejercicio fiscal en cuestión.
En consecuencia, las personas físicas ya no pueden basarse en que el ejercicio fiscal del Reino Unido finalice el 5 de abril para reiniciar su límite de 183 días.
Por lo tanto, para los residentes portugueses empleados por empresas no británicas que visitan regularmente el Reino Unido por motivos laborales, es importante llevar un registro preciso de los días que pasan en el país.
¿Qué ocurre si se sigue deduciendo el PAYE del Reino Unido?
En el caso de los residentes portugueses que sigan trabajando a distancia para empresas del Reino Unido, es posible que se siga deduciendo el PAYE de su salario, incluso aunque parte o la totalidad de sus ingresos no estén sujetos a impuestos en el Reino Unido.
Existen dos opciones principales para resolver esta situación.
Opción uno: solicitar un código fiscal NT. Las personas que abandonen el Reino Unido para trabajar en el extranjero pueden presentar el formulario P85 y solicitar un código fiscal NT a la HMRC. Una vez aprobado, esto permitirá a su empleador pagar el salario sin deducir el impuesto sobre la renta del Reino Unido.
Opción dos: reclamar la devolución del impuesto mediante la autodeclaración. Cuando ya se haya deducido el PAYE del Reino Unido, las personas pueden presentar una declaración de la renta en el Reino Unido para reclamar la devolución del impuesto pagado sobre los ingresos atribuibles a las funciones laborales en el extranjero que no estén sujetas a tributación en el Reino Unido.
3. Dividendos: el límite máximo de la retención en origen se reduce del 15 % al 10 %
El artículo 10 reduce el impuesto máximo que el Reino Unido puede aplicar a los dividendos ordinarios pagados a residentes portugueses del 15 % previsto en el tratado de 1968 al 10 % previsto en el nuevo acuerdo.
Se aplica una excepción a determinadas distribuciones procedentes de vehículos de inversión inmobiliaria, incluidos los fondos de inversión inmobiliaria (REIT) que cumplan los requisitos, en los que el máximo se mantiene en el 15 %.
Sin embargo, en la práctica, la mayoría de los residentes portugueses que reciban dividendos ordinarios del Reino Unido apenas notarán la diferencia.
Esto se debe a que la legislación nacional del Reino Unido suele ser más favorable que el convenio.
El Reino Unido no retiene el impuesto en origen sobre los dividendos. Además, en virtud de las normas británicas sobre «ingresos no considerados», la obligación tributaria en el Reino Unido de los no residentes durante todo el año por determinados ingresos de inversión, incluidos los dividendos del Reino Unido, puede limitarse al impuesto deducido en origen.
Dado que no se retiene ningún impuesto sobre los dividendos del Reino Unido, la obligación tributaria resultante en el Reino Unido sobre dichos dividendos puede ser, por lo tanto, nula.
El cálculo de los ingresos no considerados no permite deducir las deducciones personales de otros ingresos del Reino Unido, por lo que la HMRC compara este cálculo con el cálculo fiscal normal y aplica la obligación tributaria más baja.
En consecuencia, para muchos residentes portugueses que posean acciones ordinarias del Reino Unido, la legislación nacional británica ya ofrece un resultado más favorable que el límite máximo del 10 % establecido en el convenio.
Se puede consultar más información en la hoja de ayuda HS300 de la HMRC.
4. La deducción personal del Reino Unido: el cambio más pasado por alto
De todas las modificaciones introducidas por el nuevo tratado, esta es posiblemente la más importante para determinados residentes portugueses que siguen percibiendo ingresos del Reino Unido.
El artículo 21 del convenio de 1968 concedía a las personas físicas residentes en Portugal las mismas deducciones personales del Reino Unido que a los súbditos británicos residentes en el extranjero, con sujeción a ciertas restricciones.
Es fundamental señalar que este derecho no se limitaba a los nacionales británicos o portugueses.
Por ejemplo, un ciudadano estadounidense, indio o sudafricano residente en Portugal podría, en principio, acogerse a la deducción personal del Reino Unido sobre los beneficios imponibles procedentes de alquileres en el Reino Unido, a pesar de no ser ni británico ni ciudadano del EEE.
El tratado de 2025 elimina este derecho.
El nuevo acuerdo no contiene ninguna disposición equivalente al antiguo artículo 21.
En su lugar, el artículo 22, apartado 5, confirma que ninguno de los dos países está obligado a conceder sus desgravaciones personales a personas que no sean residentes en su territorio.
Por lo tanto, a partir del 6 de abril de 2026, los residentes portugueses deberán acreditar su derecho a la desgravación personal del Reino Unido con arreglo a la legislación nacional británica u otra disposición legal aplicable, en lugar de basarse únicamente en su residencia en Portugal.
La HMRC explica las normas nacionales de elegibilidad en su Manual sobre residencia y el régimen FIG, en el apartado RFIG50200.
Las categorías que cumplen los requisitos incluyen a los ciudadanos británicos, a los nacionales de países del EEE y a otras personas que cumplan condiciones legales específicas.
Los ciudadanos portugueses siguen teniendo derecho a ello, ya que Portugal es un Estado miembro del EEE. Del mismo modo, los ciudadanos británicos que residen en Portugal conservan su derecho.
Sin embargo, las personas que no sean ni ciudadanos británicos ni del EEE, y que no cumplan los requisitos de otra excepción, perderán ahora una desgravación a la que antes tenían derecho.
 Créditos: Imagen facilitada; Autor: Global Tax Consulting;
¿Qué significa esto desde el punto de vista financiero?
Consideremos el caso de un ciudadano estadounidense residente en Portugal que percibe 10 000 £ de beneficios netos anuales por alquiler de una propiedad en el Reino Unido.
Supongamos que esta persona no tiene otros ingresos, deducciones ni desgravaciones en el Reino Unido y que, de no ser por ello, estaría sujeta al tipo impositivo básico del Reino Unido del 20 %.
En virtud del convenio anterior, esta persona podía acogerse a la deducción personal del Reino Unido de 12 570 £.
El resultado habría sido que no habría obligación tributaria por el impuesto sobre la renta del Reino Unido sobre esos beneficios por alquiler.
En virtud del nuevo convenio, si la persona física no tiene derecho independiente a la deducción personal, la situación cambia:
2025/26
2026/27
Beneficios por alquiler en el Reino Unido
10 000 £
10 000 £
Desgravación personal disponible
12 570 £
0 £
Impuesto sobre la renta del Reino Unido
0 £
2.000 £
El resultado es un incremento anual de 2.000 £ en el impuesto del Reino Unido, a pesar de que los ingresos por alquiler no han variado.
Portugal puede conceder una deducción por impuestos pagados en el extranjero por el impuesto del Reino Unido devengado correctamente sobre los mismos ingresos, con sujeción a la normativa nacional portuguesa.
Sin embargo, dicha deducción se limita al impuesto portugués atribuible a los ingresos en cuestión. Esto no significa que Portugal vaya a reembolsar automáticamente el importe total del impuesto británico adicional.
Por lo tanto, para las personas afectadas, la supresión de la deducción supone un coste fiscal adicional potencialmente significativo.
Lo que deben comprobar ahora los residentes portugueses
El nuevo convenio ya ha entrado en vigor, pero sigue siendo importante tener en cuenta sus diferentes fechas de entrada en vigor.
En lo que respecta al impuesto sobre la renta del Reino Unido, el nuevo convenio se aplica a partir del ejercicio fiscal 2026/27, que comienza el 6 de abril de 2026.
El convenio anterior sigue siendo aplicable al ejercicio fiscal 2025/26 del Reino Unido, aunque las nuevas disposiciones relativas a las retenciones en origen entraron en vigor el 1 de enero de 2026.
El plazo habitual para la presentación en línea de la autodeclaración correspondiente al ejercicio 2025/26 vence el 31 de enero de 2027.
Para los residentes portugueses con intereses financieros en curso en el Reino Unido, recomiendo
revisar tres aspectos en particular.
En primer lugar, las personas que perciban pensiones del Reino Unido deben confirmar si se ha aplicado el tratamiento correcto según el convenio y si es posible recuperar alguna deducción fiscal del Reino Unido.
En segundo lugar, quienes sigan trabajando para empresas del Reino Unido deberían revisar sus días laborables en el Reino Unido, su situación de residencia y las condiciones de su nómina para asegurarse de que no se les retengan impuestos innecesariamente.
Por último, los residentes portugueses que perciban rentas de alquiler en el Reino Unido deberían confirmar su derecho a la desgravación personal del Reino Unido, especialmente si no son ciudadanos británicos ni del EEE.
El nuevo convenio no modifica de forma fundamental todos los aspectos de la relación fiscal entre el Reino Unido y Portugal. Para muchos residentes, el resultado práctico sigue siendo prácticamente el mismo.
Sin embargo, tal y como demuestran las disposiciones sobre la desgravación personal, incluso un cambio relativamente pequeño en la redacción del convenio puede tener consecuencias económicas sustanciales.
Comprender en qué aspectos las normas han cambiado realmente, en lugar de dar por sentado que cada artículo revisado genera una nueva obligación fiscal, es esencial para gestionar eficazmente una situación fiscal transfronteriza.
Emma McDermott, ATT, es la fundadora de Global Tax Consulting, una asesoría fiscal británica especializada en expatriados y nómadas digitales. Asesora a clientes que residen en Portugal sobre la normativa fiscal para no residentes y las obligaciones fiscales transfronterizas. Para más información, consulta su guía fiscal para salir del Reino Unido y en la calculadora para salir del Reino Unido.
Establece The Portugal News como tu fuente preferida de noticias en Google
 Añadir como fuente preferida en Google








 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media