


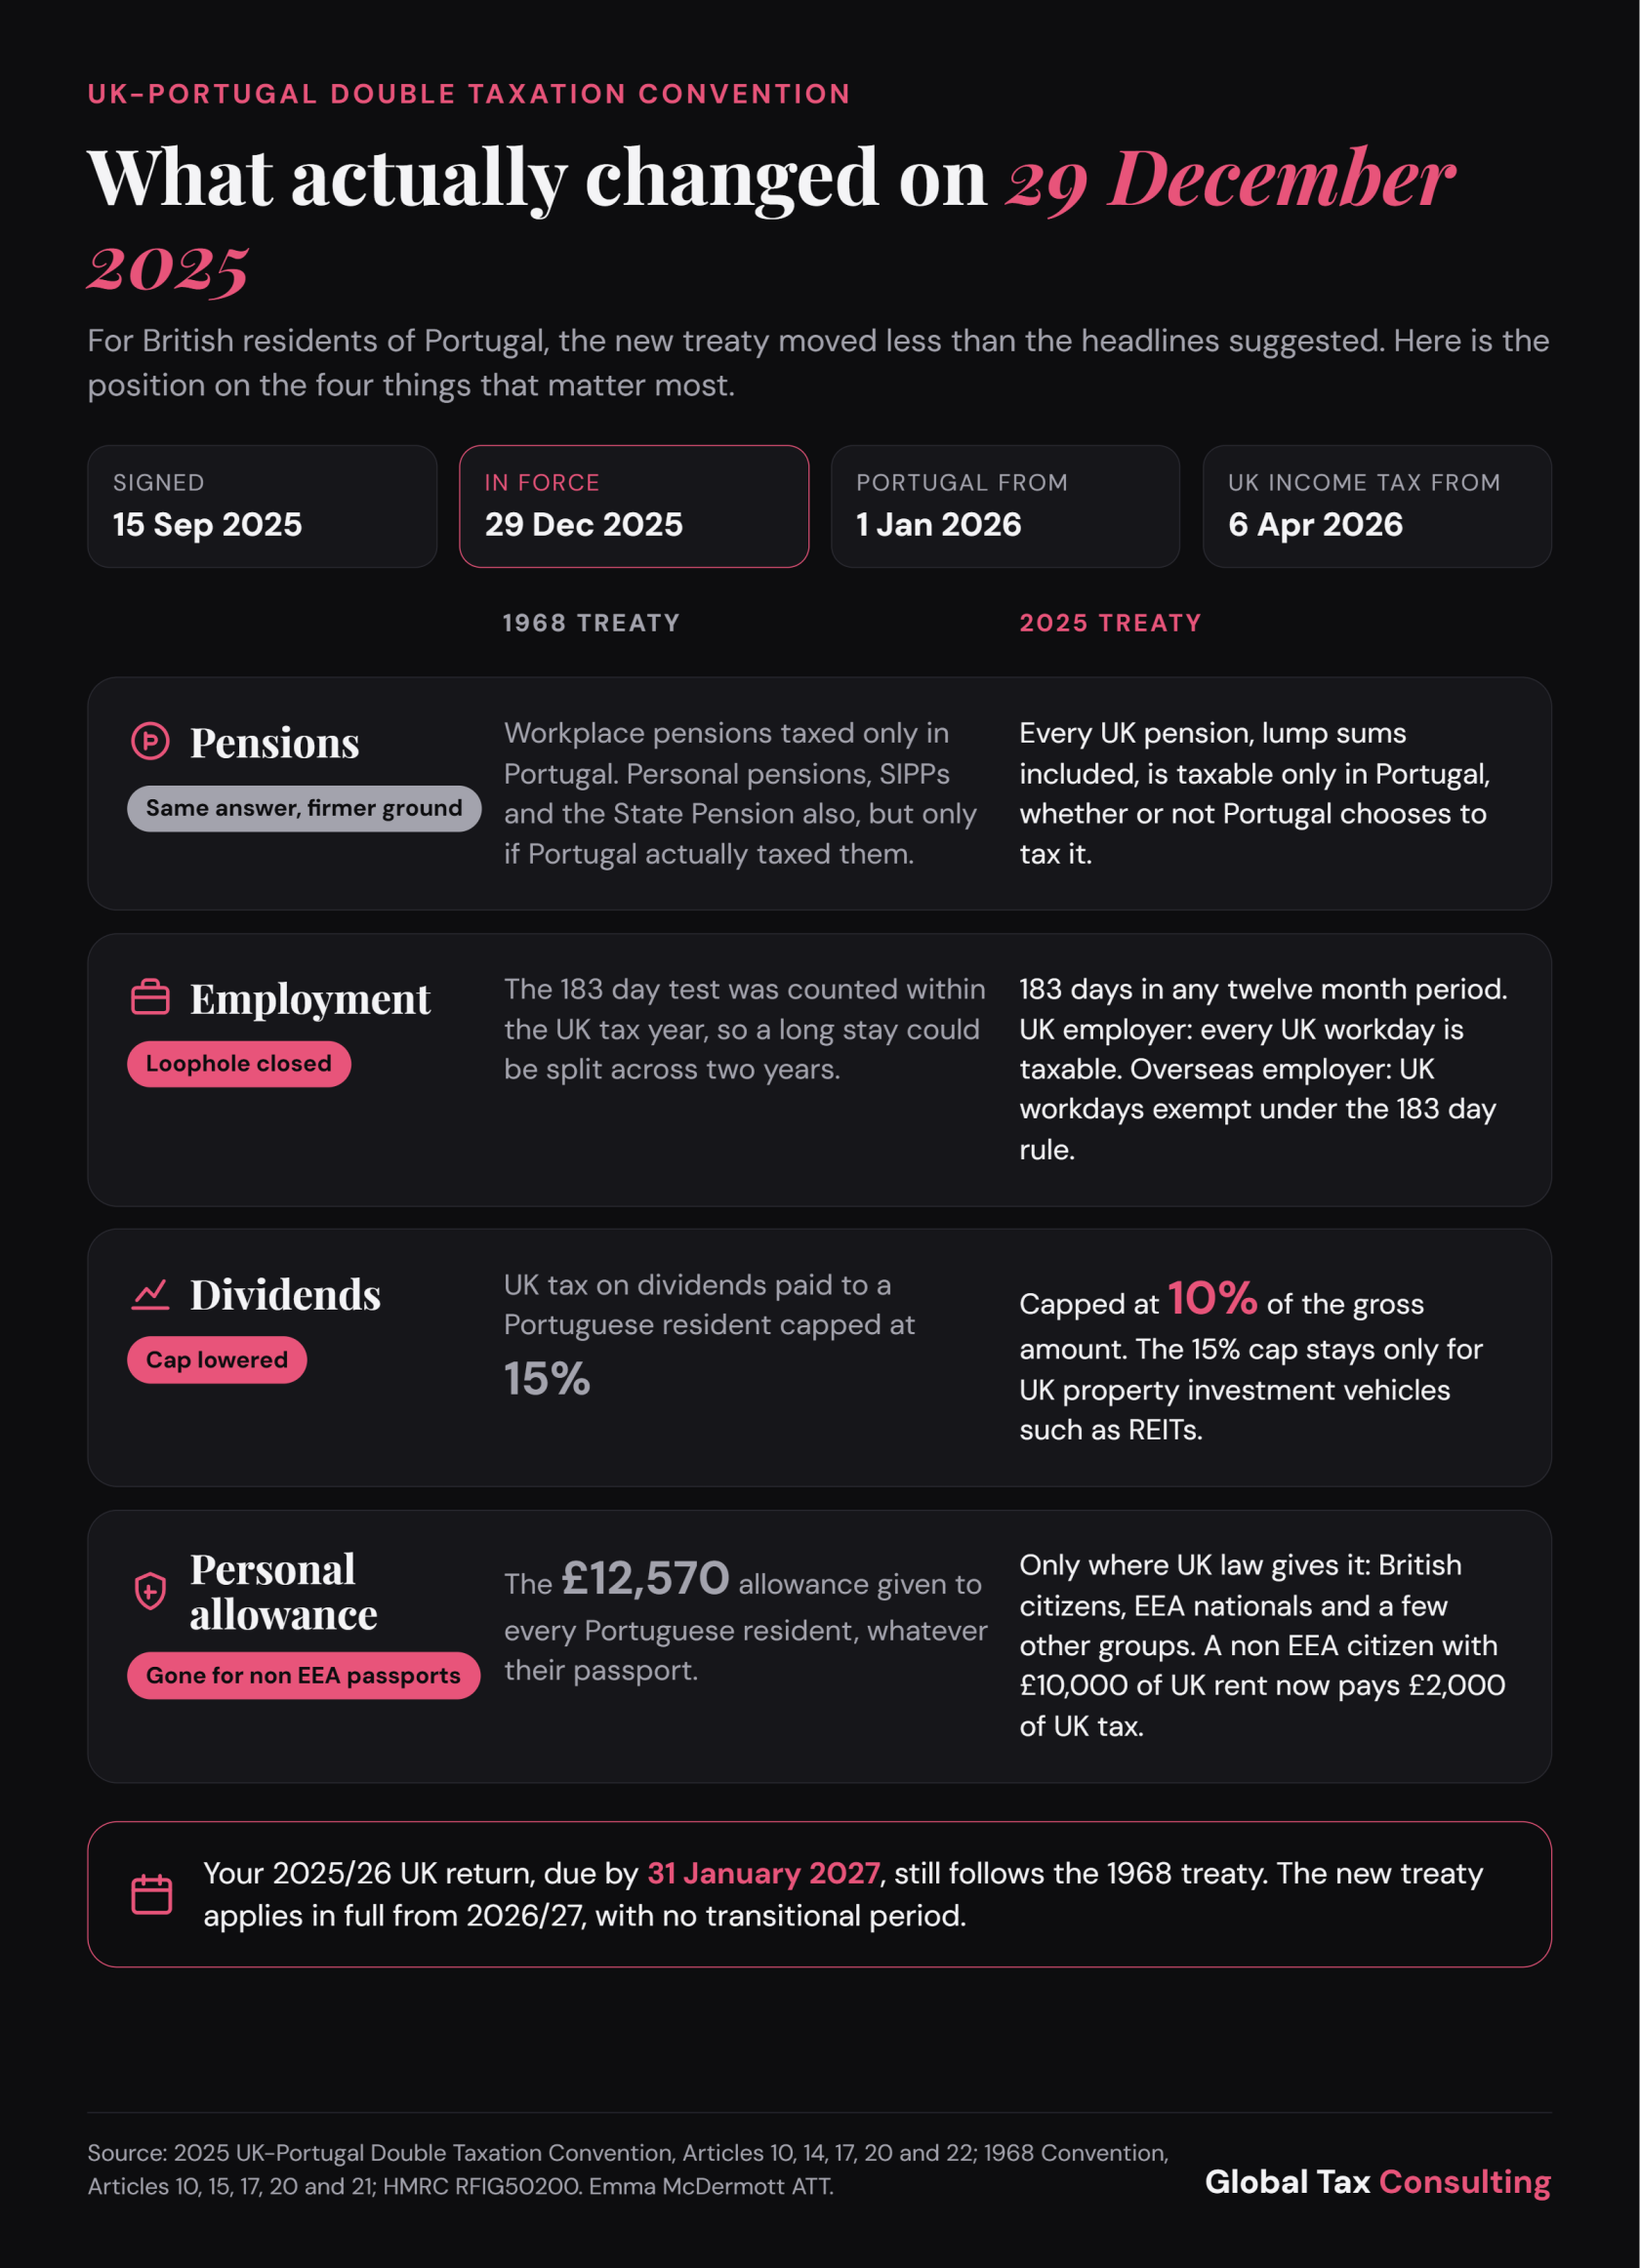
Das Abkommen gilt in Portugal ab dem 1. Januar 2026.
Im Vereinigten Königreich gilt es ab dem 1. Januar 2026 für Quellensteuern und ab dem 6. April 2026 für die Einkommensteuer und die Kapitalertragsteuer.
Als das Abkommen im September 2025 unterzeichnet wurde, stieß es bei britischen Staatsangehörigen mit Wohnsitz in Portugal auf großes Interesse, insbesondere bei denjenigen, die eine britische Rente beziehen, im Homeoffice arbeiten oder Einkünfte und Kapitalanlagen im Vereinigten Königreich haben.
Nachdem ich jedoch die beiden Abkommen verglichen habe, würde ich argumentieren, dass einige der Änderungen weniger bedeutend sind, als sie zunächst erscheinen. In vielen Fällen bleibt die zugrunde liegende steuerliche Behandlung weitgehend unverändert.
Es gibt jedoch eine besonders wichtige Änderung, die vergleichsweise wenig Beachtung gefunden hat: die Streichung der Abkommensbestimmung, die portugiesischen Gebietsansässigen den britischen Steuerfreibetrag gewährt.
Für manche Personen könnte dies zu einer erheblichen Erhöhung ihrer britischen Steuerpflicht führen.
Hier sind vier Bereiche, in denen das neue Abkommen einen Unterschied macht, und was dies in der Praxis bedeutet.
1. Renten: ähnliche steuerliche Behandlung, aber umfassenderer Schutz
Artikel 17 bildet die Grundlage für Renteneinkünfte im Rahmen des neuen Abkommens. Er sieht vor, dass Renten und andere ähnliche Vergütungen, die an eine in Portugal ansässige Person gezahlt werden, ausschließlich in Portugal steuerpflichtig sind, vorbehaltlich der Bestimmungen über den Staatsdienst in Artikel 18.
Damit wird die Regelung des Abkommens von 1968 im Großen und Ganzen beibehalten, obwohl der bisherige Wortlaut bei bestimmten Rentenregelungen zu Komplikationen geführt hatte.
Nach dem alten Abkommen betraf Artikel 17 nur Renten, die als Gegenleistung für eine frühere Beschäftigung gezahlt wurden. Betriebliche Altersversorgung fiel darunter, während private Altersvorsorge, einschließlich selbstverwalteter privater Rentenversicherungen (SIPPs), und die staatliche Rente des Vereinigten Königreichs stattdessen unter Artikel 20 fallen konnten, der sich mit sonstigen Einkünften befasst.
Artikel 20 räumte Portugal nur dann das ausschließliche Besteuerungsrecht ein, wenn der Empfänger in Portugal für diese Einkünfte steuerpflichtig war. Folglich konnte das Vereinigte Königreich die Besteuerungsrechte behalten, wenn keine portugiesische Besteuerung galt.
Der neue Artikel 17 hebt diese Unterscheidung auf. Er setzt nicht mehr voraus, dass Rentenzahlungen aus einer früheren Beschäftigung stammen, und bietet somit einen umfassenderen Schutz für private Altersvorsorge durch das Abkommen.
Wichtig ist, dass der Verweis auf „sonstige ähnliche Vergütungen“ auch Pauschalbeträge umfasst; daher behandelt das Abkommen regelmäßige Rentenzahlungen und Pauschalauszahlungen gleich, wobei Portugal die ausschließlichen Besteuerungsrechte besitzt.
Ob Portugal tatsächlich Steuern auf die Zahlung erhebt, hängt von seiner innerstaatlichen Gesetzgebung ab.
Renten aus dem Staatsdienst: Artikel 18
Renten aus dem Staatsdienst unterliegen gesonderten Regelungen gemäß Artikel 18.
Grundsätzlich gelten Renten, die für eine anspruchsbegründende Tätigkeit im öffentlichen Dienst des Vereinigten Königreichs gezahlt werden, ausschließlich im Vereinigten Königreich als steuerpflichtig.
Ist der Empfänger jedoch in Portugal ansässig und portugiesischer Staatsangehöriger, ohne gleichzeitig britischer Staatsangehöriger zu sein, können sowohl das Vereinigte Königreich als auch Portugal die Rente besteuern. Portugal muss dann gemäß den Doppelbesteuerungsbestimmungen des Abkommens eine Anrechnung der britischen Steuer vornehmen, vorbehaltlich der geltenden Beschränkungen.
Diese Ausnahmeregelung aufgrund der Staatsangehörigkeit behält im Großen und Ganzen die Behandlung gemäß dem Abkommen von 1968 bei, obwohl der neue Artikel 18 ausdrücklich bestätigt, dass beide Länder ihre Besteuerungsrechte ausüben dürfen.
Was ist, wenn weiterhin britische Steuern einbehalten werden?
Wenn Portugal das ausschließliche Besteuerungsrecht hat, können Privatpersonen eine Befreiung von den britischen Rentenabzügen beantragen oder bereits gezahlte Steuern zurückfordern.
Eine Möglichkeit besteht darin, das HMRC -Formular DT-Individual zusammen mit einer Bescheinigung über den portugiesischen Steuerwohnsitz einzureichen, um einen NT-Steuercode zu erhalten und so Renteneinkünfte frei von britischer Besteuerung zu beziehen.
Alternativ kann am Ende des Steuerjahres über eine britische Selbstveranlagung unter Verwendung der SA109-Seiten zum Wohnsitz und des Formulars HS304 eine Steuerrückerstattung beantragt werden.
2. Beschäftigung: Änderungen beim 183-Tage-Test
Die Zahl der Personen, die nach Portugal ziehen und weiterhin für britische Arbeitgeber tätig sind, hat die Bedeutung der Bestimmungen des Abkommens zur Beschäftigung erhöht.
Artikel 14 sieht vor, dass Einkünfte aus nichtselbständiger Arbeit, die eine in Portugal steuerlich ansässige Person erzielt, ausschließlich in Portugal zu versteuern sind, es sei denn, die Arbeitsaufgaben werden physisch im Vereinigten Königreich ausgeübt.
Ist eine Person nicht im Vereinigten Königreich ansässig, bei einem britischen Unternehmen beschäftigt und übt sie ihre Tätigkeit im Vereinigten Königreich aus, kann das Vereinigte Königreich die diesen Arbeitstagen zuzurechnenden Einkünfte besteuern.
Beispielsweise unterliegt ein in Portugal ansässiger Steuerpflichtiger, der weiterhin für ein britisches Unternehmen arbeitet, aber für eine Woche zu Besprechungen nach London zurückkehrt, der britischen Steuer auf die dieser Woche zuzurechnenden Einkünfte.
Portugal kann das Einkommen als Wohnsitzland der Person ebenfalls besteuern, muss jedoch gemäß den Doppelbesteuerungsbestimmungen des Abkommens eine Anrechnung der britischen Steuer vornehmen.
Die 183-Tage-Ausnahme: Arbeitnehmer von nicht-britischen Unternehmen
Anders verhält es sich, wenn eine in Portugal ansässige Person ihre Tätigkeit im Vereinigten Königreich ausübt, jedoch bei einem nicht-britischen Unternehmen beschäftigt ist.
Gemäß Artikel 14 Absatz 2 können diese Einkünfte aus nichtselbständiger Arbeit von der britischen Besteuerung befreit werden, wenn alle drei Bedingungen erfüllt sind:
· Die Person hält sich während eines beliebigen 12-Monats-Zeitraums, der im betreffenden Steuerjahr beginnt oder endet, nicht länger als 183 Tage im Vereinigten Königreich auf;
· Die Vergütung wird von einem Arbeitgeber gezahlt, der nicht im Vereinigten Königreich ansässig ist, oder in dessen Auftrag;
· Die Vergütung wird nicht von einer im Vereinigten Königreich ansässigen Betriebsstätte des Arbeitgebers getragen.
 Quellenangaben: Bildmaterial zur Verfügung gestellt; Autor: Global Tax Consulting;
Die wesentliche Änderung betrifft die Berechnung der 183 Tage.
Nach dem Abkommen von 1968 wurde die 183-Tage-Grenze unter Bezugnahme auf das britische Steuerjahr gemessen, das am 5. April endete.
Dies ermöglichte es Privatpersonen, ihre Aufenthalte auf zwei britische Steuerjahre zu verteilen, ohne in einem der beiden Jahre zwangsläufig die Schwelle zu überschreiten.
Das neue Abkommen ersetzt dies durch eine fortlaufende 12-Monats-Prüfung, die jeden relevanten 12-Monats-Zeitraum abdeckt, der im betreffenden Steuerjahr beginnt oder endet.
Folglich können sich Einzelpersonen nicht mehr darauf verlassen, dass das am 5. April endende britische Steuerjahr ihre 183-Tage-Grenze zurücksetzt.
Für in Portugal ansässige Personen, die bei nicht-britischen Unternehmen beschäftigt sind und regelmäßig beruflich nach Großbritannien reisen, ist es daher wichtig, genaue Aufzeichnungen über ihre Aufenthaltstage im Land zu führen.
Was ist, wenn weiterhin britische PAYE-Steuer einbehalten wird?
Bei in Portugal ansässigen Personen, die weiterhin im Homeoffice für britische Arbeitgeber tätig sind, kann weiterhin britische PAYE-Steuer von ihrem Gehalt einbehalten werden, selbst wenn ein Teil oder die Gesamtheit ihrer Einkünfte nicht der britischen Steuer unterliegt.
Es gibt zwei Hauptmöglichkeiten, um dieses Problem zu lösen.
Option eins: Beantragung eines NT-Steuerkennzeichens. Personen, die das Vereinigte Königreich verlassen, um im Ausland zu arbeiten, können das Formular P85 einreichen und bei der HMRC ein NT-Steuerkennzeichen beantragen. Nach der Genehmigung ermöglicht dies ihrem Arbeitgeber, das Gehalt ohne Abzug der britischen Einkommensteuer auszuzahlen.
Option zwei: Die Steuer im Rahmen der Selbstveranlagung zurückfordern. Wenn bereits britische PAYE-Steuer einbehalten wurde, können Personen eine britische Steuererklärung einreichen, um die auf Einkünfte aus ausländischen Beschäftigungstätigkeiten gezahlte Steuer zurückzufordern, die nicht der britischen Besteuerung unterliegen.
3. Dividenden: Die Quellensteuerobergrenze sinkt von 15 % auf 10 %
Artikel 10 senkt den Höchststeuersatz, den das Vereinigte Königreich auf gewöhnliche Dividenden an in Portugal ansässige Personen erheben darf, von 15 % gemäß dem Abkommen von 1968 auf 10 % gemäß dem neuen Abkommen.
Eine Ausnahme gilt für bestimmte Ausschüttungen von Immobilieninvestmentvehikeln, einschließlich qualifizierter Real Estate Investment Trusts (REITs), bei denen der Höchstsatz weiterhin bei 15 % liegt.
In der Praxis werden die meisten in Portugal ansässigen Personen, die gewöhnliche britische Dividenden erhalten, jedoch kaum einen Unterschied bemerken.
Dies liegt daran, dass das britische innerstaatliche Recht oft günstiger ist als das Abkommen.
Das Vereinigte Königreich erhebt keine Quellensteuer auf Dividenden. Darüber hinaus kann gemäß den britischen Vorschriften über „disregarded income“ die britische Steuerschuld von Nichtansässigen, die das ganze Jahr über im Land verbringen, auf bestimmte Kapitalerträge, einschließlich britischer Dividenden, auf die an der Quelle einbehaltene Steuer begrenzt werden.
Da auf britische Dividenden keine Quellensteuer einbehalten wird, kann die daraus resultierende britische Steuerschuld auf diese Dividenden daher null betragen.
Bei der Berechnung der „disregarded income“ dürfen persönliche Freibeträge nicht von anderen britischen Einkünften abgezogen werden; daher vergleicht die HMRC diese Berechnung mit der normalen Steuerberechnung und wendet die niedrigere Steuerschuld an.
Folglich bietet die britische Gesetzgebung für viele in Portugal ansässige Personen, die gewöhnliche britische Aktien halten, bereits ein günstigeres Ergebnis als die 10-Prozent-Obergrenze des Abkommens.
Weitere Informationen finden Sie im HMRC-Merkblatt HS300.
4. Der britische Freibetrag: die am meisten übersehene Änderung
Von allen durch das neue Abkommen eingeführten Änderungen ist diese wohl die wichtigste für bestimmte in Portugal ansässige Personen, die weiterhin Einkünfte aus Großbritannien beziehen.
Artikel 21 des Abkommens von 1968 gewährte in Portugal ansässigen Personen unter bestimmten Einschränkungen Anspruch auf dieselben britischen Freibeträge wie britischen Staatsangehörigen im Ausland.
Entscheidend ist, dass dieser Anspruch nicht auf britische oder portugiesische Staatsangehörige beschränkt war.
So konnte beispielsweise ein in Portugal lebender US-amerikanischer, indischer oder südafrikanischer Staatsangehöriger potenziell den britischen Freibetrag auf steuerpflichtige Mieterträge aus Großbritannien geltend machen, obwohl er weder britischer Staatsangehöriger noch EWR-Bürger war.
Das Abkommen von 2025 hebt diesen Anspruch auf.
Das neue Abkommen enthält keine Entsprechung zum früheren Artikel 21.
Stattdessen bestätigt Artikel 22 Absatz 5, dass keines der beiden Länder verpflichtet ist, seinen Freibetrag Personen zu gewähren, die dort nicht ansässig sind .
Ab dem 6. April 2026 müssen in Portugal ansässige Personen daher ihren Anspruch auf den britischen Steuerfreibetrag nach britischem innerstaatlichem Recht oder einer anderen anwendbaren Rechtsvorschrift begründen, anstatt sich ausschließlich auf ihren Wohnsitz in Portugal zu berufen.
Die HMRC erläutert die innerstaatlichen Anspruchsvoraussetzungen in ihrem „Residence and FIG Regime Manual“ unter RFIG50200.
Zu den berechtigten Personengruppen gehören britische Staatsbürger, Staatsangehörige von EWR-Ländern und bestimmte andere Personen, die spezifische gesetzliche Voraussetzungen erfüllen.
Portugiesische Staatsangehörige bleiben anspruchsberechtigt, da Portugal ein EWR-Mitgliedstaat ist. Ebenso behalten in Portugal lebende britische Staatsangehörige ihren Anspruch.
Personen, die weder britische noch EWR-Staatsangehörige sind und die auch keine andere Ausnahmeregelung erfüllen, verlieren nun jedoch eine Vergünstigung, die ihnen zuvor zur Verfügung stand.
 Bildnachweis: Zur Verfügung gestelltes Bild; Autor: Global Tax Consulting;
Was bedeutet dies in finanzieller Hinsicht?
Betrachten wir den Fall eines US-Staatsangehörigen, der in Portugal ansässig ist und jährliche Nettomieteinnahmen in Höhe von 10.000 £ aus einer Immobilie im Vereinigten Königreich erzielt.
Nehmen wir an, die Person hat keine weiteren Einkünfte, Abzüge oder Freibeträge im Vereinigten Königreich und wäre ansonsten zum britischen Basissteuersatz von 20 % steuerpflichtig.
Nach dem bisherigen Abkommen konnte die Person den britischen persönlichen Freibetrag in Höhe von 12.570 £ geltend machen.
Das hätte zur Folge gehabt, dass auf diese Mieteinnahmen keine britische Einkommensteuer zu entrichten gewesen wäre.
Nach dem neuen Abkommen ändert sich die Situation, wenn die Person keinen gesonderten Anspruch auf den persönlichen Freibetrag hat:
2025/26
2026/27
Mietgewinn im Vereinigten Königreich
10.000 £
10.000
Verfügbarer Freibetrag
12.570 £
0
Einkommensteuer im Vereinigten Königreich
0
2.000 £
Das Ergebnis ist eine zusätzliche britische Steuerbelastung von 2.000 £ pro Jahr, obwohl sich die Mieteinnahmen nicht geändert haben.
Portugal gewährt möglicherweise eine Anrechnung ausländischer Steuern für ordnungsgemäß in Großbritannien auf dasselbe Einkommen erhobene Steuern, vorbehaltlich der portugiesischen innerstaatlichen Vorschriften.
Diese Anrechnung ist jedoch auf die portugiesische Steuer beschränkt, die auf das betreffende Einkommen entfällt. Das bedeutet nicht, dass Portugal automatisch den vollen Betrag der zusätzlichen britischen Steuer erstattet.
Für betroffene Personen stellt die Abschaffung des Freibetrags daher potenziell erhebliche zusätzliche Steuerkosten dar.
Was in Portugal ansässige Personen jetzt prüfen sollten
Das neue Abkommen ist bereits in Kraft getreten, doch seine unterschiedlichen Inkrafttretungsdaten sind weiterhin von Bedeutung.
Für die britische Einkommensteuer gilt das neue Abkommen ab dem Steuerjahr 2026/27, das am 6. April 2026 beginnt.
Das frühere Abkommen bleibt für das britische Steuerjahr 2025/26 relevant, obwohl die neuen Bestimmungen bezüglich der Quellensteuer am 1. Januar 2026 in Kraft getreten sind.
Die reguläre Frist für die Online-Einreichung der Selbstveranlagung für das Steuerjahr 2025/26 ist der 31. Januar 2027.
Für in Portugal ansässige Personen mit bestehenden finanziellen Interessen im Vereinigten Königreich empfehle ich
, insbesondere drei Bereiche zu überprüfen.
Erstens sollten Personen, die britische Renten beziehen, überprüfen, ob die korrekte Behandlung gemäß dem Abkommen angewendet wurde und ob etwaige britische Steuerabzüge erstattungsfähig sind.
Zweitens sollten Personen, die weiterhin für britische Arbeitgeber tätig sind, ihre Arbeitstage im Vereinigten Königreich, ihren Aufenthaltsstatus und ihre Gehaltsabrechnungsmodalitäten überprüfen, um sicherzustellen, dass keine unnötigen Steuerabzüge erfolgen.
Schließlich sollten in Portugal ansässige Personen, die Mieteinnahmen aus dem Vereinigten Königreich beziehen, ihren Anspruch auf den britischen Steuerfreibetrag prüfen, insbesondere wenn sie weder britische noch EWR-Staatsangehörige sind.
Das neue Abkommen verändert nicht jeden Aspekt der steuerlichen Beziehungen zwischen dem Vereinigten Königreich und Portugal grundlegend. Für viele Gebietsansässige bleibt die praktische Auswirkung weitgehend unverändert.
Wie die Bestimmungen zum Steuerfreibetrag jedoch zeigen, kann selbst eine relativ geringfügige Änderung im Wortlaut eines Abkommens erhebliche finanzielle Konsequenzen haben.
Um eine grenzüberschreitende Steuersituation effektiv zu bewältigen, ist es unerlässlich zu verstehen, wo sich die Regeln tatsächlich geändert haben, anstatt davon auszugehen, dass jeder überarbeitete Artikel eine neue Steuerpflicht begründet.
Emma McDermott, ATT, ist Gründerin von Global Tax Consulting, einer britischen Steuerberatungskanzlei für Expats und digitale Nomaden. Sie berät in Portugal lebende Mandanten zu Steuerregelungen für Nichtansässige und grenzüberschreitenden Steuerpflichten. Weitere Informationen finden Sie in ihrem Steuerleitfaden zum Verlassen des Vereinigten Königreichs sowie im Rechner zum Wegzug aus Großbritannien.
Legen Sie The Portugal News als Ihre bevorzugte Nachrichtenquelle bei Google fest
 Als bevorzugte Quelle bei Google hinzufügen




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media