


Portugal zieht nach wie vor Menschen an, die Sonnenschein, Lebensqualität und Sicherheit suchen. Ein Umzug ins Ausland kann jedoch die steuerlichen, regulatorischen und nachlassrechtlichen Rahmenbedingungen in Bezug auf Altersvorsorge und Kapitalanlagen verändern. Regelungen, die während des Aufenthalts in Großbritannien geeignet waren – oder die vor einigen Jahren getroffen wurden –, sind für jemanden mit Wohnsitz in Portugal möglicherweise nicht mehr die geeignetste, kostengünstigste oder steuerlich effizienteste Lösung.
Bei OpesFidelio treffen wir regelmäßig auf Expatriates, die sich unsicher sind, was ihre Anlagen tatsächlich kosten, ob ihr Portfolio noch ihren Zielen entspricht oder wie sich die bevorstehenden Änderungen der britischen Erbschaftssteuer auf ihr Altersvorsorgevermögen auswirken könnten. Eine grenzüberschreitende Überprüfung kann dabei helfen, festzustellen, was Aufmerksamkeit erfordert – und, was ebenso wichtig ist, was nicht geändert werden muss.
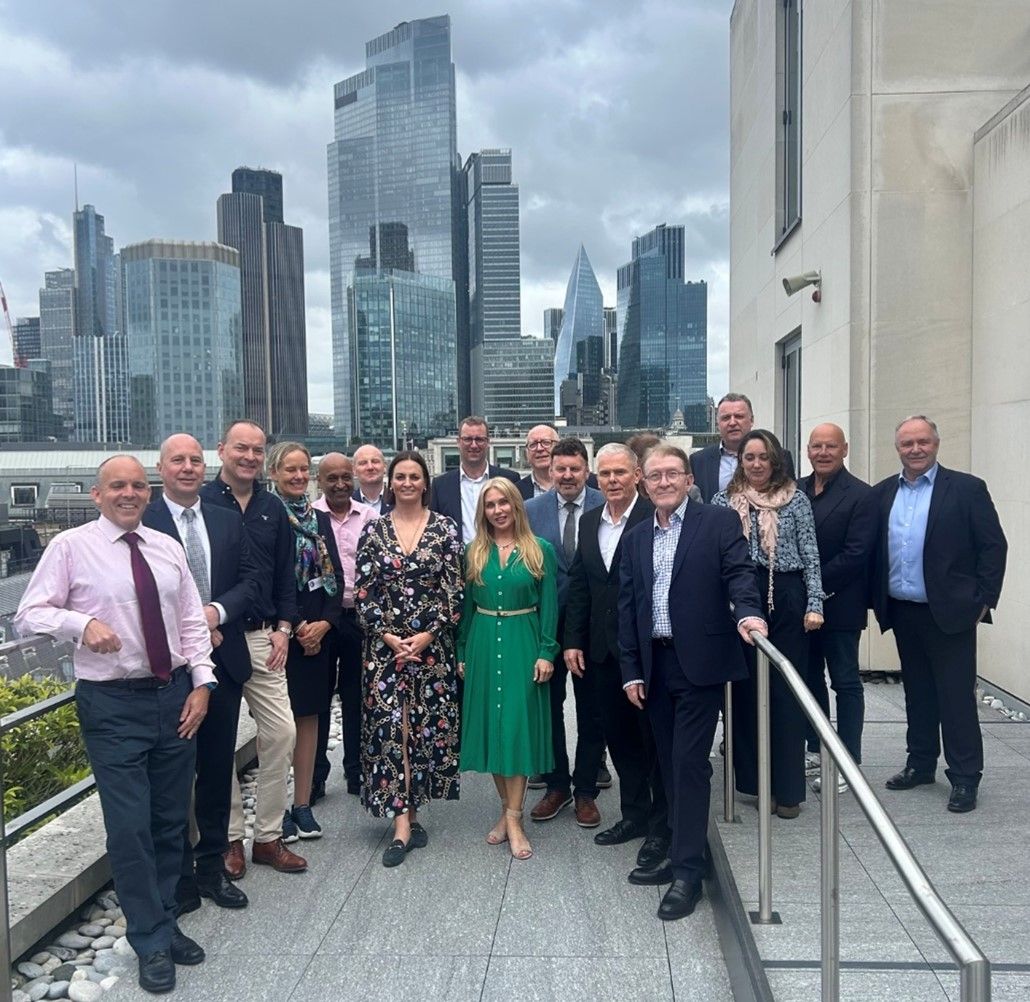 Bildnachweis: Zur Verfügung gestelltes Bild; Autor: Opesfidelio;
Verstehen Sie, was Ihre Anlagen wirklich kosten
Nach dem Brexit sind viele britische Auswanderer auf EU-konforme Plattformen, versicherungsbasierte Anlagen oder andere grenzüberschreitende Strukturen umgestiegen. Diese können durchaus sinnvoll sein, doch die Gesamtkosten können sich aus mehreren einzelnen Komponenten zusammensetzen – zum Beispiel Fondsgebühren, Plattform- oder Produktgebühren, Beraterhonorare und in manchen Fällen auch alte Provisionsvereinbarungen.
Entscheidend ist nicht eine einzelne Gebühr, sondern die Gesamtbetriebskosten. Selbst eine Differenz von 1 % pro Jahr entspricht bei einem Portfolio von 250.000 € bereits 2.500 €, noch bevor der Zinseszinseffekt berücksichtigt wird. Eine Überprüfung sollte daher klären, was Sie bezahlen, was Sie dafür erhalten und ob kostengünstigere Alternativen dieselben Ziele erreichen können, ohne dass dabei die Eignung oder notwendige grenzüberschreitende Merkmale beeinträchtigt werden.
Die Berater von OpesFidelio arbeiten auf einer transparenten, offen gelegten Vergütungsbasis, sodass Kunden die Kosten der Beratung und der Anlagelösung nachvollziehen können, bevor sie weitermachen.
Änderungen bei der britischen Erbschaftssteuer auf Renten sind nun Gesetz
Die Reformen der britischen Erbschaftssteuer für Renten sind nicht mehr nur ein Vorschlag. Der „Finance Act 2026“ sieht vor, dass die meisten nicht in Anspruch genommenen britischen Rentenguthaben und Rentenleistungen im Todesfall für Zwecke der britischen Erbschaftssteuer in den Nachlass des verstorbenen Mitglieds einbezogen werden, sofern der Tod am oder nach dem 6. April 2027 eintritt.
Das bedeutet jedoch nicht, dass jede Rente mit 40 % Erbschaftssteuer belegt wird. Ob tatsächlich Steuern anfallen, hängt vom Wert und der Zusammensetzung des Nachlasses, den verfügbaren Freibeträgen und Ausnahmen, den Begünstigten sowie der individuellen Situation des Verstorbenen in Bezug auf die britische Erbschaftssteuer ab. Übertragungen an einen überlebenden Ehepartner oder Lebenspartner können weiterhin steuerfrei bleiben, und bestimmte Leistungen – darunter bestimmte Leistungen bei Tod im Dienst – fallen nicht unter die neuen Regelungen.
Für im Ausland lebende Briten und andere Personen mit britischem Rentenvermögen sind die Altersvorsorge und die Nachlassplanung dadurch enger miteinander verknüpft als zuvor. Es kann sinnvoll sein, Rentenzahlungen, die Benennung von Begünstigten, sonstige Vermögenswerte und Nachfolgepläne gemeinsam zu prüfen, anstatt die Rente als eigenständige Anlage zu betrachten. Jede Maßnahme sollte auf individueller Steuer- und Finanzberatung basieren; die Verlagerung oder Entnahme von Rentengeldern allein zur Vermeidung der Erbschaftssteuer kann andere steuerliche, anlagebezogene und die Ruhestandseinkünfte betreffende Konsequenzen nach sich ziehen.
Auch in Portugal hat sich etwas geändert: NHR gilt nicht mehr als Standardregelung
Portugals ursprüngliche Regelung für nicht gewöhnlich ansässige Personen (Non-Habitual Resident, NHR) wurde für Neuankömmlinge ab dem 1. Januar 2024 aufgehoben, wobei für Personen, die bereits die Voraussetzungen erfüllten, Übergangsregelungen gelten. Die Nachfolgeregelung, der „Incentive for Scientific Research and Innovation“ (IFICI), ist wesentlich enger gefasst und steht nur Personen zur Verfügung, die bestimmte Bedingungen hinsichtlich des Wohnsitzes und der qualifizierenden Tätigkeit erfüllen.
Für Personen, die weder unter das NHR- noch unter das IFICI-System fallen, spielt die portugiesische Besteuerung von Kapitalerträgen daher eine direkte Rolle bei der Entscheidung über die Strukturierung eines Portfolios. In der Regel werden Kapitalerträge und viele Wertpapiergewinne mit 28 % besteuert, wobei die genaue Behandlung vom jeweiligen Vermögenswert und den Umständen abhängt. Seit 2024 können qualifizierte börsennotierte Wertpapiere und Anteile an offenen Organismen für gemeinsame Anlagen, die länger als zwei Jahre gehalten werden, von einer teilweisen Steuerbefreiung profitieren, die mit der Haltedauer zunimmt. Dadurch gewinnen Anlagestruktur, Umschlagshäufigkeit und Haltedauern für die langfristige Planung in Portugal zunehmend an Bedeutung.
Was sollte eine grenzüberschreitende Überprüfung umfassen?
• Britische Renten und die Auswirkungen der ab dem 6. April 2027 geltenden Erbschaftssteuerregelungen.
• Die Gesamtkosten bestehender Anlagen, einschließlich Fonds, Plattformen, Produkten und Beratung.
• Portfoliorisiko, Diversifizierung und die Frage, ob die Anlagestrategie noch Ihren Zielen und Ihrem Zeithorizont entspricht.
• Die steuerliche Behandlung von Anlagen in Portugal, einschließlich der Frage, ob für Sie die NHR-Übergangsregelungen, die IFICI-Regelung oder die reguläre Steuerregelung gelten.
• Begünstigtenbestimmungen, Testamente, Nachlassplanung und Versicherungsbedarf.
• Ob bestehende britische oder Offshore-Produkte für einen in der EU oder in Portugal ansässigen Anleger weiterhin geeignet sind und ob vorgeschlagene Änderungen steuerliche oder Ausstiegskosten zur Folge haben.
Das Ziel ist nicht, Anlagen um ihrer selbst willen zu ändern. Eine gute Überprüfung sollte aufzeigen, wo eine bestehende Regelung weiterhin geeignet ist und wo Kosten, steuerliche Behandlung, Risiken oder regulatorische Vorgaben eine Änderung rechtfertigen.
Jetzt ist es an der Zeit zu handeln
Märkte bewegen sich. Regeln ändern sich. Kosten summieren sich. Eine Überprüfung Ihres Portfolios alle paar Jahre reicht einfach nicht aus, wenn Sie grenzüberschreitend leben und investieren.
Durch ein Gespräch mit einem unabhängigen, EU-regulierten und in Großbritannien zugelassenen Berater können Sie:
- unnötige Fondskosten senken.
- Ihre Familie gemäß den neuen Erbschaftssteuerregeln absichern.
- Ihre Renditen innerhalb konformer, transparenter Strukturen optimieren.
Ihre Finanzen verdienen dieselbe Aufmerksamkeit wie Ihr Lebensstil – sicher, nachhaltig und stressfrei.
Warum grenzüberschreitende Expertise wichtig ist
Bei grenzüberschreitender Beratung geht es nicht nur darum, Englisch zu sprechen oder vor Ort präsent zu sein. Es erfordert ein Verständnis dafür, wo der Kunde lebt, wo sich das Vermögen und die Rentenvermögen befinden, welche behördlichen Genehmigungen gelten und wann spezialisierte steuerliche oder rechtliche Beratung benötigt wird.
Über das OpesFidelio-Netzwerk haben Kunden Zugang zu ordnungsgemäß regulierter Beratung in den jeweiligen Rechtsräumen sowie zu Beratern, die sich mit britischen Renten und den Problemen auskennen, die häufig auftreten, wenn Menschen zwischen Ländern umziehen. So wird vermieden, dass eine portugiesische Kapitalanlage, eine britische Rente und eine Nachlassplanung als drei voneinander unabhängige Probleme betrachtet werden.
Der richtige Zeitpunkt für eine Überprüfung ist, bevor sich die Vorschriften ändern
Die britischen Erbschaftssteuerregeln für Renten treten am 6. April 2027 in Kraft. Für alle Personen in Portugal, die über beträchtliche britische Renten- oder Anlagevermögen verfügen, bieten die kommenden Monate die Gelegenheit, sich einen Überblick über die Situation zu verschaffen und zu prüfen, ob Maßnahmen erforderlich sind – ohne kurz vor Ablauf der Frist übereilte Entscheidungen treffen zu müssen.
Eine Überprüfung sollte Ihnen drei klare Antworten liefern: Was Sie besitzen, was es kostet und ob es für Ihr Leben in Portugal weiterhin sinnvoll ist.
Bevorstehende Seminare – 27. und 29. Oktober 2026
Lernen Sie unser Team aus Fachberatern und Anlagepartnern bei unseren Seminaren im Oktober kennen – melden Sie sich noch heute für Ihren kostenlosen Platz an.
Zu den Referenten gehören:
James Pearcy-Caldwell, CEO von OpesFidelio
Simon Baker, Gebietsverkaufsleiter (Europa) bei Utmost
Nathan Sweeney, CIO von Marlborough
Paul Forman, International Sales Manager bei Novia Global
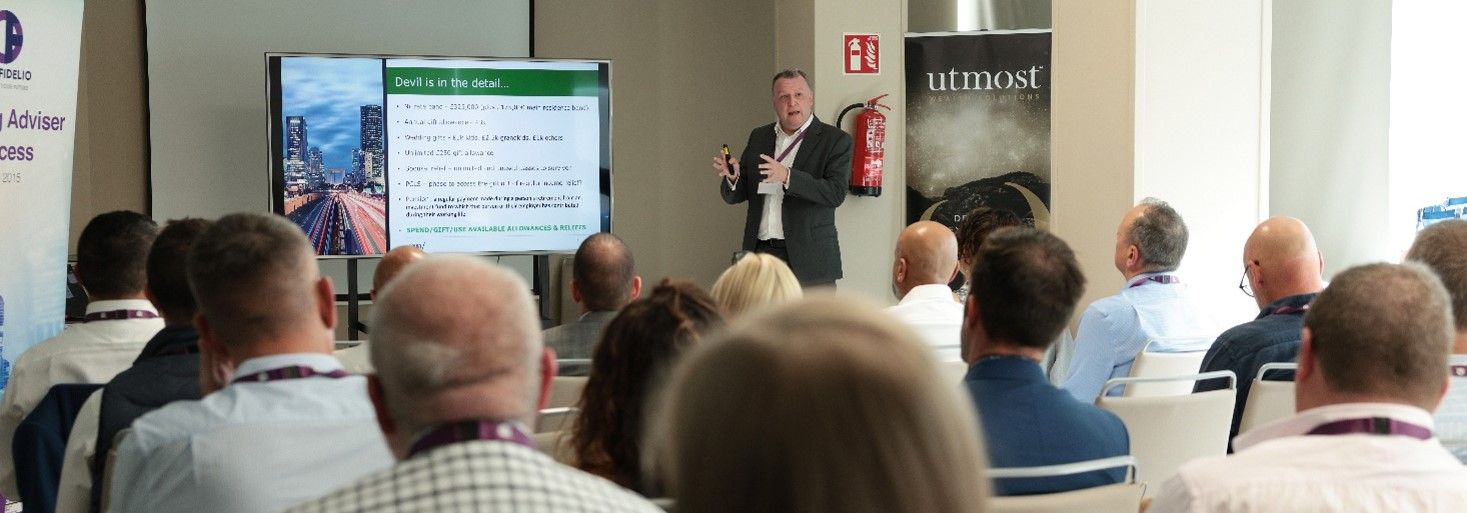 Bildnachweis: Bild zur Verfügung gestellt; Autor: Opesfidelio;
Cascais – Dienstag, 27. Oktober 2026
18:30 – 21:00 Uhr
Hotel Baia
Passeio de D. Luís I, 2754-509 Cascais
Lagos – Donnerstag, 29. Oktober 2026
11:00 – 13:00 Uhr
Boavista Golf & Spa
Quinta da Boavista, 8601-901 Lagos
Im Preis inbegriffen: Kostenlose Getränke und Häppchen
E-Mail: admin@opesfidelio.eu
Tel.: +351 300 600 990 (während der Geschäftszeiten)
Web: opesfidelio.eu/portugal26
Wichtige Hinweise
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Die steuerliche Behandlung hängt von den individuellen Umständen ab und kann sich ändern. Wenn portugiesische oder britische Steuer- oder Rechtsberatung erforderlich ist, sollte diese von einem entsprechend qualifizierten Fachmann eingeholt werden. Der Wert von Anlagen kann sowohl steigen als auch fallen, und Sie erhalten möglicherweise weniger zurück, als Sie investiert haben.
OpesFidelio – Grenzüberschreitende Finanzberatung
Transparent | Grenzüberschreitend | Kundenorientiert
Legen Sie The Portugal News als Ihre bevorzugte Nachrichtenquelle bei Google fest
 Als bevorzugte Quelle bei Google hinzufügen




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media