


Il Portogallo continua ad attrarre chi è alla ricerca di sole, stile di vita e sicurezza. Tuttavia, trasferirsi in un altro Paese può modificare il contesto fiscale, normativo e di pianificazione successoria in materia di pensioni e investimenti. Le soluzioni che erano adeguate quando si viveva nel Regno Unito – o che sono state messe in atto diversi anni fa – potrebbero non essere più la soluzione più appropriata, conveniente o fiscalmente vantaggiosa per chi risiede in Portogallo.
Noi di OpesFidelio incontriamo regolarmente espatriati che non hanno la certezza di quanto costino effettivamente i loro investimenti, se il loro portafoglio sia ancora adeguato ai loro obiettivi o in che modo le imminenti modifiche all’imposta di successione nel Regno Unito potrebbero influire sul patrimonio pensionistico. Un’analisi transfrontaliera può aiutare a identificare ciò che richiede attenzione e, cosa altrettanto importante, ciò che non necessita di modifiche.
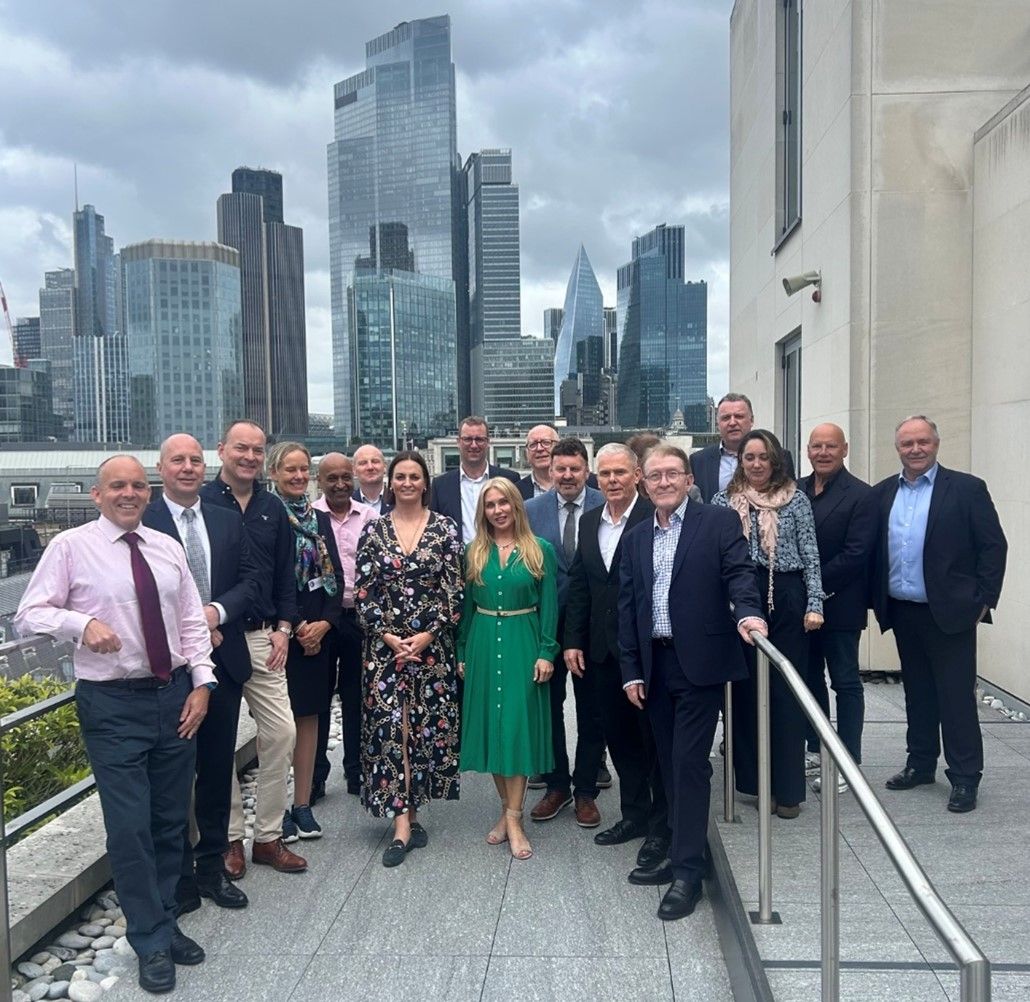 Crediti: Immagine fornita; Autore: Opesfidelio;
Capire quanto costano realmente i propri investimenti
A seguito della Brexit, molti espatriati britannici sono passati a piattaforme compatibili con l’UE, a investimenti basati su polizze assicurative o ad altre strutture transfrontaliere. Queste soluzioni possono essere del tutto adeguate, ma il costo complessivo può includere diverse voci distinte: ad esempio, le commissioni dei fondi, i costi della piattaforma o del prodotto, gli onorari dei consulenti e, in alcuni casi, accordi di commissione preesistenti.
La cifra importante non è una singola commissione, ma il costo totale di possesso. Anche una differenza dell’1% all’anno equivale a 2.500 € su un portafoglio da 250.000 €, senza considerare l’effetto della capitalizzazione. Una revisione dovrebbe quindi stabilire quanto state pagando, cosa ricevete in cambio e se alternative a costo inferiore possano soddisfare gli stessi obiettivi senza sacrificare l’idoneità o le necessarie caratteristiche transfrontaliere.
I consulenti di OpesFidelio operano sulla base di una remunerazione trasparente e dichiarata, in modo che i clienti possano comprendere il costo della consulenza e della soluzione di investimento prima di procedere.
Le modifiche alla tassa di successione sulle pensioni nel Regno Unito sono ora legge
Le riforme relative all’imposta di successione sulle pensioni nel Regno Unito non sono più solo una proposta. Il Finance Act 2026 ha stabilito che la maggior parte dei fondi pensionistici britannici non utilizzati e delle prestazioni pensionistiche in caso di decesso siano inclusi nel patrimonio del membro deceduto ai fini dell’imposta di successione del Regno Unito per i decessi avvenuti a partire dal 6 aprile 2027.
Ciò non significa che ogni pensione sarà soggetta a un’imposta sulle successioni del 40%. L’effettivo obbligo di pagamento dell’imposta dipende dal valore e dalla composizione del patrimonio, dalle detrazioni e dalle esenzioni disponibili, da chi riceve le prestazioni e dalla situazione fiscale individuale ai fini dell’imposta sulle successioni nel Regno Unito. I trasferimenti al coniuge superstite o al partner civile possono rimanere esenti, e alcune prestazioni – comprese quelle qualificate in caso di decesso in servizio – non rientrano nelle nuove norme.
Per gli espatriati britannici e per chi possiede un patrimonio pensionistico nel Regno Unito, ciò rende la pianificazione pensionistica e successoria più interconnessa rispetto al passato. Potrebbe essere opportuno riesaminare insieme i prelievi pensionistici, le designazioni dei beneficiari, gli altri beni e i piani di successione, anziché considerare la pensione come un investimento a sé stante. Qualsiasi azione dovrebbe basarsi su una consulenza fiscale e finanziaria personalizzata; trasferire o prelevare fondi pensionistici semplicemente per evitare l’imposta sulle successioni (IHT) può comportare altre conseguenze in materia fiscale, di investimento e di reddito da pensione.
Anche il Portogallo è cambiato: il regime NHR non è più quello predefinito
Il regime portoghese originario per i residenti non abituali (NHR) è stato abrogato per i nuovi arrivati a partire dal 1° gennaio 2024, fatte salve le norme transitorie per le persone che ne avevano già diritto. Il regime che lo sostituisce, l’Incentivo per la Ricerca Scientifica e l’Innovazione (IFICI), ha un ambito di applicazione molto più ristretto ed è accessibile solo a chi soddisfa specifici requisiti di residenza e di attività ammissibili.
Per chi non rientra nel regime NHR o IFICI, la tassazione portoghese sugli investimenti incide quindi direttamente sulla decisione relativa alla struttura del portafoglio. Come regola generale, i redditi da investimento e molte plusvalenze su titoli sono tassati al 28%, sebbene il trattamento dettagliato dipenda dal tipo di attività e dalle circostanze. A partire dal 2024, i titoli quotati ammissibili e le quote di organismi di investimento collettivo di tipo aperto detenuti per più di due anni potranno beneficiare di un’esenzione fiscale parziale, che aumenta con il periodo di detenzione. Ciò rende la struttura degli investimenti, il turnover e i periodi di detenzione sempre più rilevanti per la pianificazione a lungo termine in Portogallo.
Cosa dovrebbe comprendere un’analisi transfrontaliera?
• Le pensioni del Regno Unito e l’impatto delle norme sull’imposta di successione (IHT) che entreranno in vigore il 6 aprile 2027.
• Il costo totale degli investimenti esistenti, inclusi fondi, piattaforme, prodotti e consulenza.
• Il rischio del portafoglio, la diversificazione e la verifica che la strategia di investimento sia ancora in linea con i vostri obiettivi e il vostro orizzonte temporale.
• Il trattamento fiscale portoghese degli investimenti, compresa la verifica se al vostro caso si applichino le norme transitorie NHR, l’IFICI o il regime fiscale ordinario.
• Designazione dei beneficiari, testamenti, pianificazione successoria ed esigenze assicurative.
• Se i prodotti esistenti nel Regno Unito o offshore rimangano adeguati per un residente nell’UE o in Portogallo e se eventuali modifiche proposte comportino conseguenze fiscali o costi di uscita.
L’obiettivo non è quello di modificare gli investimenti fine a se stesso. Una buona revisione dovrebbe identificare sia i casi in cui un accordo esistente rimane adeguato, sia quelli in cui i costi, il trattamento fiscale, il rischio o la normativa giustificano un cambiamento.
È ora di agire
I mercati evolvono. Le norme cambiano. I costi si accumulano. Rivedere il proprio portafoglio una volta ogni pochi anni semplicemente non è sufficiente quando si vive e si investe oltre confine.
Rivolgendovi a un consulente indipendente, regolamentato dall’UE e abilitato nel Regno Unito, potrete:
- Ridurre i costi superflui dei fondi.
- Proteggere la propria famiglia in base alle nuove norme in materia di imposta di successione.
- Ottimizzare i rendimenti all’interno di strutture conformi e trasparenti.
Le tue finanze meritano la stessa attenzione che dedichi al tuo stile di vita: sicurezza, sostenibilità e tranquillità.
Perché la competenza transfrontaliera è importante
La consulenza transfrontaliera non si limita semplicemente a parlare inglese o ad avere una presenza locale. Richiede la comprensione del luogo in cui vive il cliente, dove sono detenuti i patrimoni e le pensioni, quali autorizzazioni normative si applicano e quando è necessaria una consulenza fiscale o legale specialistica.
Attraverso la rete OpesFidelio, i clienti possono accedere a una consulenza adeguatamente regolamentata nelle giurisdizioni pertinenti, insieme a consulenti che conoscono bene le pensioni del Regno Unito e le questioni che sorgono comunemente quando le persone si spostano da un paese all’altro. Ciò aiuta a evitare di considerare un investimento in Portogallo, una pensione nel Regno Unito e un piano successorio come tre problemi non correlati.
Il momento giusto per fare il punto è prima che cambino le regole
Le norme britanniche in materia di imposta di successione (IHT) sulle pensioni entreranno in vigore il 6 aprile 2027. Per chiunque si trovi in Portogallo e disponga di una pensione britannica o di un patrimonio di investimento significativo, i mesi a venire offrono l’opportunità di comprendere la propria situazione e valutare se sia opportuno intraprendere alcuna azione, senza prendere decisioni affrettate all’avvicinarsi della scadenza.
Una revisione dovrebbe fornirvi tre risposte chiare: cosa possedete, quanto costa e se rimane adeguato alla vostra vita in Portogallo.
Prossimi seminari – 27 e 29 ottobre 2026
Incontra il nostro team di consulenti esperti e partner di investimento ai nostri seminari di ottobre: registrati oggi stesso per assicurarti un posto gratuito.
Tra i relatori figurano:
James Pearcy-Caldwell, CEO di OpesFidelio
Simon Baker, responsabile vendite di zona (Europa) presso Utmost
Nathan Sweeney, CIO di Marlborough
Paul Forman, responsabile vendite internazionali presso Novia Global
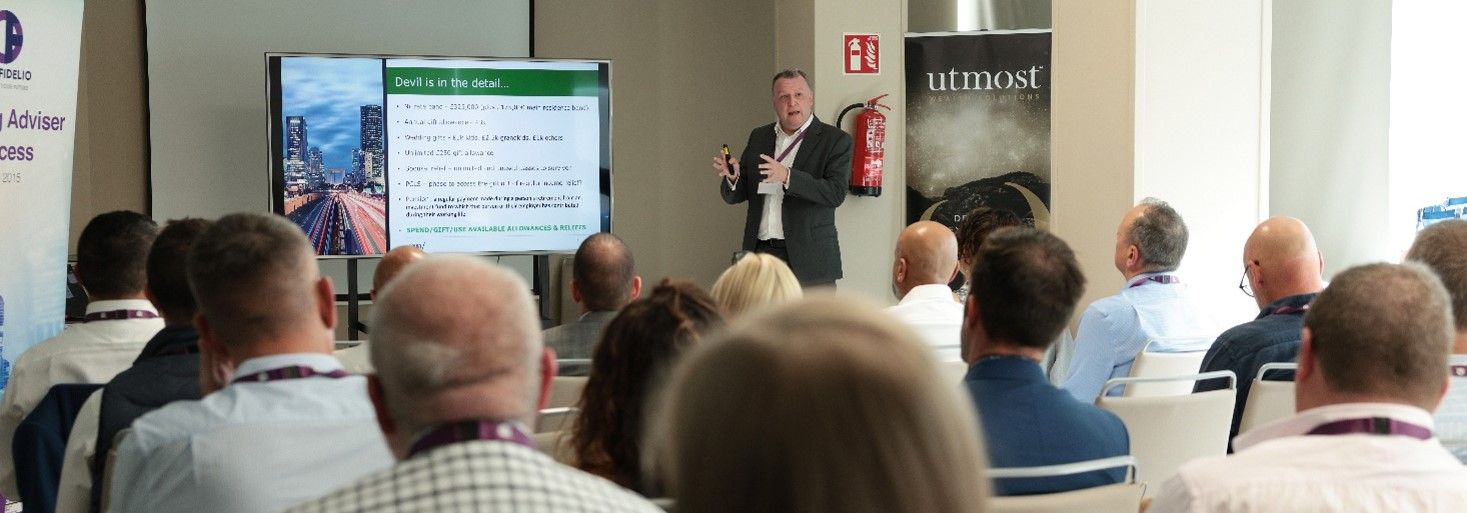 Crediti: Immagine fornita; Autore: Opesfidelio;
Cascais - Martedì 27 ottobre 2026
dalle 18:30 alle 21:00
Hotel Baia
Passeio de D. Luís I, 2754-509 Cascais
Lagos - Giovedì 29 ottobre 2026
dalle 11:00 alle 13:00
Boavista Golf & Spa
Quinta da Boavista, 8601-901 Lagos
Include: Bevande e stuzzichiniin omaggio
E-mail: admin@opesfidelio.eu
Tel.: +351 300 600 990 (orari di ufficio)
Sito web: opesfidelio.eu/portugal26
Informazioni importanti
Il presente articolo ha scopo puramente informativo e non costituisce una consulenza personalizzata in materia di investimenti, fiscalità o questioni legali. Il trattamento fiscale dipende dalle circostanze individuali e può subire variazioni. Qualora fosse necessaria una consulenza fiscale o legale in Portogallo o nel Regno Unito, è opportuno rivolgersi a un professionista debitamente qualificato. Il valore degli investimenti può aumentare o diminuire e l’investitore potrebbe recuperare un importo inferiore a quello investito.
OpesFidelio - Consulenza finanziaria transfrontaliera
Trasparente | Transfrontaliero | Orientato al cliente
Imposta The Portugal News come fonte preferita per le notizie su Google
 Aggiungi come fonte preferita su Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media