


Le Portugal continue d'attirer les personnes en quête de soleil, d'un certain art de vivre et de sécurité. Cependant, changer de pays peut modifier le contexte fiscal, réglementaire et de planification successorale en matière de retraites et d'investissements. Les dispositions qui convenaient lorsque vous viviez au Royaume-Uni – ou qui ont été mises en place il y a plusieurs années – ne sont peut-être plus la solution la plus adaptée, la plus rentable ou la plus avantageuse sur le plan fiscal pour une personne résidant au Portugal.
Chez OpesFidelio, nous rencontrons régulièrement des expatriés qui ne savent pas exactement ce que leur coûtent réellement leurs investissements, si leur portefeuille reste adapté à leurs objectifs, ou comment les changements à venir en matière de droits de succession au Royaume-Uni pourraient affecter leur patrimoine de retraite. Un bilan transfrontalier peut aider à identifier ce qui nécessite une attention particulière – et, tout aussi important, ce qui ne nécessite pas de changement.
 Crédits : Image fournie ; Auteur : Opesfidelio ;
Comprendre le coût réel de vos investissements
À la suite du Brexit, de nombreux expatriés britanniques se sont tournés vers des plateformes compatibles avec l’UE, des placements basés sur l’assurance ou d’autres structures transfrontalières. Ces solutions peuvent être tout à fait adaptées, mais leur coût global peut comporter plusieurs niveaux distincts : par exemple, les frais de fonds, les frais de plateforme ou de produit, les honoraires de conseil et, dans certains cas, des accords de commission hérités du passé.
Ce qui importe, ce n’est pas un frais isolé, mais le coût total de possession. Même une différence de 1 % par an représente 2 500 € sur un portefeuille de 250 000 €, sans tenir compte des effets de la capitalisation. Un examen devrait donc permettre de déterminer ce que vous payez, ce que vous recevez en contrepartie et si des alternatives moins coûteuses peuvent répondre aux mêmes objectifs sans sacrifier l’adéquation ou les caractéristiques transfrontalières nécessaires.
Les conseillers d’OpesFidelio travaillent selon un système de rémunération transparent et clairement communiqué, afin que les clients puissent comprendre le coût des conseils et de la solution d’investissement avant de s’engager.
Les modifications relatives à l’impôt sur les successions (IHT) des pensions britanniques sont désormais en vigueur
Les réformes britanniques relatives aux droits de succession sur les pensions ne sont plus seulement à l’état de proposition. La loi de finances de 2026 prévoit que la plupart des fonds de pension britanniques non utilisés et des prestations de décès liées aux pensions soient intégrés à la succession du membre décédé aux fins des droits de succession britanniques pour les décès survenant à compter du 6 avril 2027.
Cela ne signifie pas pour autant que toutes les pensions seront soumises à un droit de succession de 40 %. L’éventuelle imposition dépendra de la valeur et de la composition de la succession, des abattements et exonérations applicables, de l’identité des bénéficiaires ainsi que de la situation fiscale de la personne au regard du droit de succession britannique. Les transferts au conjoint survivant ou au partenaire civil peuvent rester exonérés, et certaines prestations – notamment les prestations de décès en service éligibles – ne sont pas concernées par ces nouvelles règles.
Pour les expatriés britanniques et les autres personnes disposant d’un patrimoine de retraite au Royaume-Uni, cela rend la planification de la retraite et la planification successorale plus étroitement liées qu’auparavant. Il peut être judicieux d’examiner conjointement les retraits de retraite, la désignation des bénéficiaires, les autres actifs et les plans de succession, plutôt que de traiter la retraite comme un investissement isolé. Toute décision doit s’appuyer sur des conseils fiscaux et financiers personnalisés ; le transfert ou le retrait de fonds de retraite dans le seul but d’éviter les droits de succession peut entraîner d’autres conséquences en matière de fiscalité, d’investissement et de revenus de retraite.
Le Portugal a également changé : le régime NHR n’est plus le régime par défaut
Le régime portugais initial des résidents non habituels (NHR) a été abrogé pour les nouveaux arrivants à compter du 1er janvier 2024, sous réserve de règles transitoires pour les personnes qui y avaient déjà droit. Le régime qui lui succède, l’Incitative pour la recherche scientifique et l’innovation (IFICI), est beaucoup plus restrictif et n’est accessible qu’aux personnes remplissant des conditions spécifiques en matière de résidence et d’activité éligible.
Pour les personnes ne relevant ni du régime NHR ni de l’IFICI, l’imposition portugaise des investissements a donc une incidence directe sur la décision relative à la structuration d’un portefeuille. En règle générale, les revenus d’investissement et de nombreuses plus-values sur titres sont imposés à 28 %, bien que le traitement détaillé dépende du type d’actif et des circonstances. Depuis 2024, les titres cotés éligibles et les parts d’organismes de placement collectif ouverts détenus pendant plus de deux ans peuvent bénéficier d’une exonération fiscale partielle, dont le montant augmente en fonction de la durée de détention. La structure des investissements, le chiffre d’affaires et les durées de détention revêtent ainsi une importance croissante pour la planification à long terme au Portugal.
Que doit couvrir un examen transfrontalier ?
• Les retraites britanniques et l’impact des règles relatives aux droits de succession (IHT) qui entreront en vigueur le 6 avril 2027.
• Le coût total des investissements existants, y compris les fonds, les plateformes, les produits et les conseils.
• Le risque du portefeuille, sa diversification et la question de savoir si la stratégie d’investissement correspond toujours à vos objectifs et à votre horizon temporel.
• Le traitement fiscal portugais des investissements, notamment pour déterminer si les règles transitoires du régime NHR, l’IFICI ou le régime fiscal ordinaire s’appliquent à votre situation.
• La désignation des bénéficiaires, les testaments, la planification successorale et les besoins en matière d’assurance.
• La question de savoir si les produits britanniques ou offshore existants restent adaptés à un résident de l’UE ou du Portugal, et si tout changement proposé entraîne des conséquences fiscales ou des coûts de sortie.
L’objectif n’est pas de modifier les placements pour le simple plaisir de le faire. Un bon examen doit permettre d’identifier les cas où un dispositif existant reste adapté, ainsi que ceux où les coûts, le traitement fiscal, le risque ou la réglementation justifient un changement.
C’est maintenant qu’il faut agir
Les marchés évoluent. Les règles changent. Les coûts s’accumulent. Réviser votre portefeuille une fois tous les quelques années n’est tout simplement pas suffisant lorsque vous vivez et investissez au-delà des frontières.
En vous adressant à un conseiller indépendant, réglementé par l’UE et agréé au Royaume-Uni, vous pouvez :
- Réduire les frais de fonds superflus.
- Protéger votre famille dans le cadre des nouvelles règles relatives aux droits de succession.
- Optimiser vos rendements au sein de structures conformes et transparentes.
Vos finances méritent la même attention que votre mode de vie : sécurité, pérennité et sérénité.
Pourquoi l’expertise transfrontalière est-elle essentielle ?
Le conseil transfrontalier ne se résume pas à parler anglais ou à disposer d’une présence locale. Il nécessite de comprendre où réside le client, où sont détenus ses actifs et ses retraites, quelles autorisations réglementaires s’appliquent et quand un conseil fiscal ou juridique spécialisé est nécessaire.
Grâce au réseau OpesFidelio, les clients peuvent bénéficier de conseils réglementés de manière appropriée dans les juridictions concernées, ainsi que de conseillers qui maîtrisent les retraites britanniques et les problèmes qui surviennent couramment lors d’un déménagement à l’étranger. Cela permet d’éviter de considérer un investissement portugais, une retraite britannique et une planification successorale comme trois problèmes sans rapport les uns avec les autres.
C’est avant le changement de réglementation qu’il faut faire le point
Les règles britanniques relatives aux droits de succession sur les retraites entreront en vigueur le 6 avril 2027. Pour toute personne résidant au Portugal et disposant d’une retraite britannique ou d’actifs d’investissement importants au Royaume-Uni, les mois à venir offrent l’occasion de faire le point sur sa situation et d’examiner si des mesures s’imposent – sans prendre de décisions précipitées à l’approche de la date butoir.
Un bilan devrait vous apporter trois réponses claires : ce que vous possédez, ce que cela vous coûte et si cela reste adapté à votre vie au Portugal.
Prochains séminaires – 27 et 29 octobre 2026
Rencontrez notre équipe de conseillers experts et de partenaires d’investissement lors de nos séminaires en octobre – inscrivez-vous dès aujourd’hui pour obtenir votre place gratuite.
Parmi les intervenants figurent :
James Pearcy-Caldwell, PDG d’OpesFidelio
Simon Baker, directeur commercial régional (Europe) chez Utmost
Nathan Sweeney, directeur des investissements chez Marlborough
Paul Forman, responsable des ventes internationales chez Novia Global
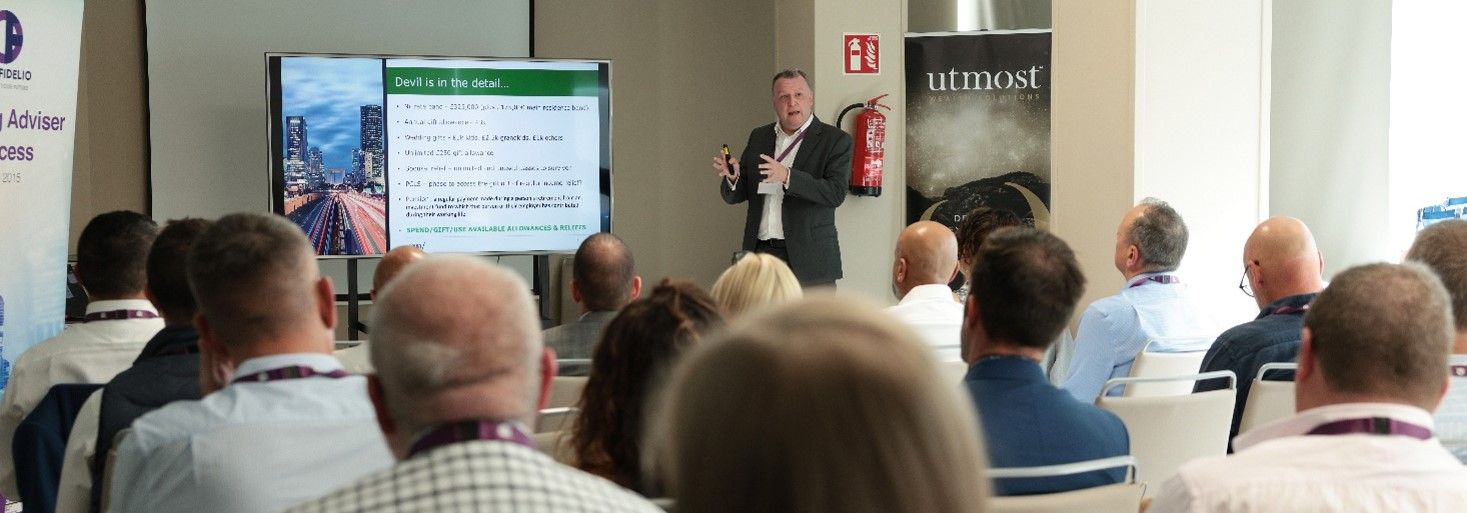 Crédits : image fournie ; auteur : Opesfidelio ;
Cascais - mardi 27 octobre 2026
18 h 30 - 21 h
Hôtel Baia
Passeio de D. Luís I, 2754-509 Cascais
Lagos - Jeudi 29 octobre 2026
11 h - 13 h
Boavista Golf & Spa
Quinta da Boavista, 8601-901 Lagos
Comprend : boissons et canapésofferts
E-mail : admin@opesfidelio.eu
Tél. : +351 300 600 990 (heures d'ouverture)
Site web : opesfidelio.eu/portugal26
Informations importantes
Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas un conseil personnalisé en matière d’investissement, de fiscalité ou de droit. Le traitement fiscal dépend de la situation individuelle de chacun et est susceptible d’évoluer. Si vous avez besoin de conseils fiscaux ou juridiques concernant le Portugal ou le Royaume-Uni, veuillez vous adresser à un professionnel dûment qualifié. La valeur des investissements peut aussi bien baisser qu’augmenter, et vous pourriez récupérer moins que le montant initialement investi.
OpesFidelio - Conseil financier transfrontalier
Transparence | Transfrontalier | Orienté client
Définissez The Portugal News comme votre source d'actualités préférée sur Google
 Ajouter comme source préférée sur Google




 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media