


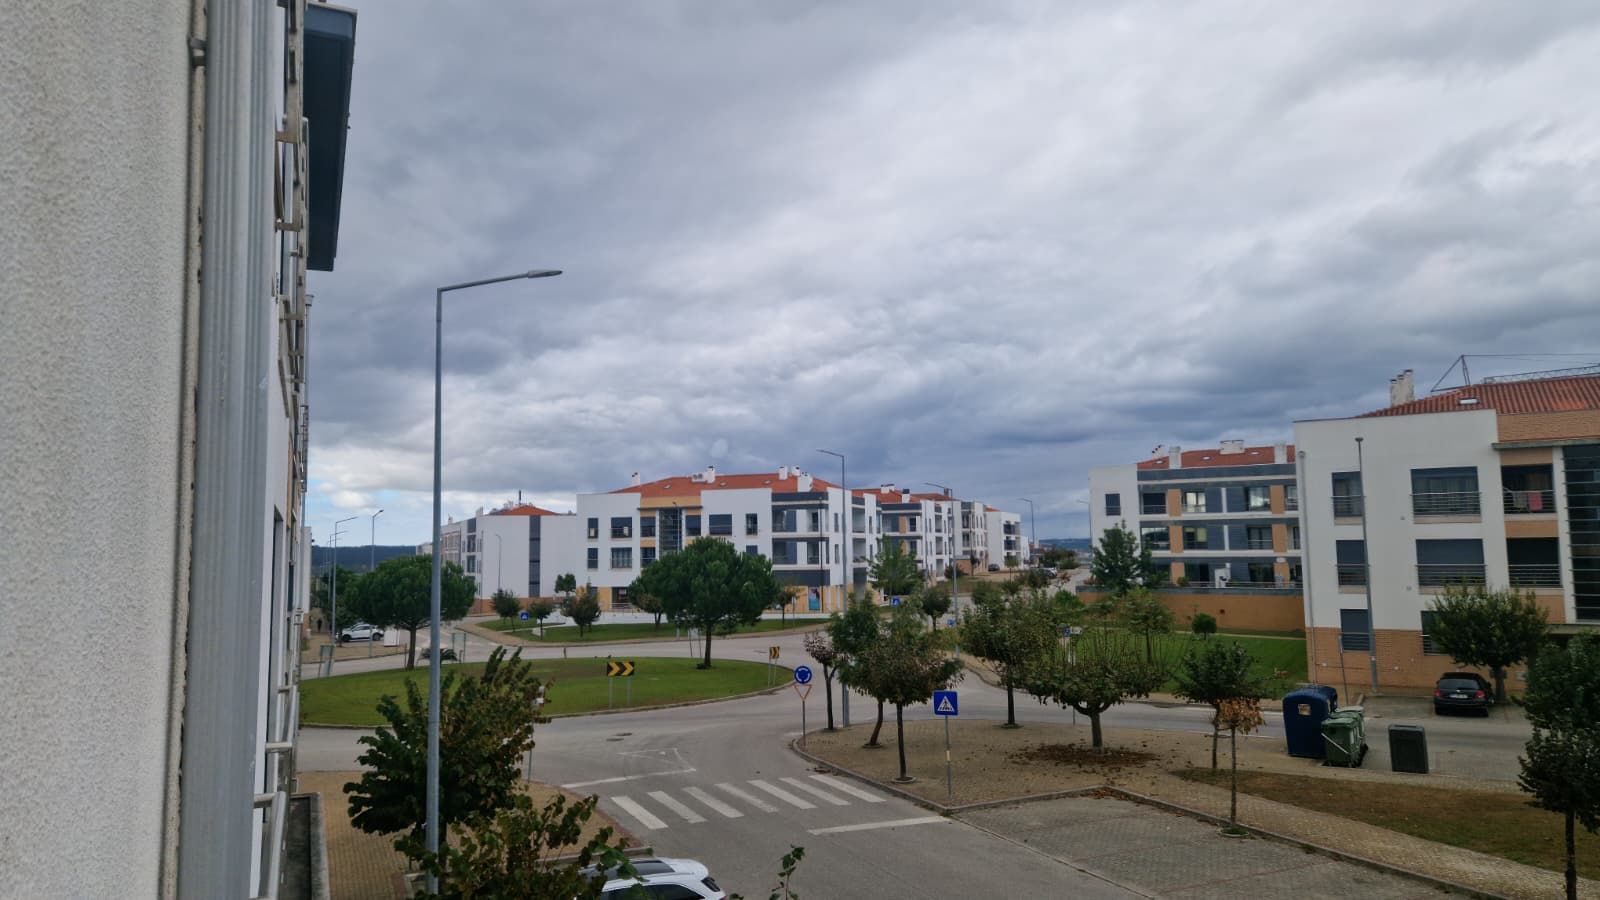
Le Portugal a enregistré la plus forte hausse des prix de l'immobilier au sein de l'Union européenne depuis 2020, alors que la faiblesse de la construction et les inquiétudes croissantes concernant l'accessibilité financière continuent de peser sur les ménages.
Selon la base de données statistiques de la Fondation Francisco Manuel dos Santos (FFMS), les prix ont bondi de 41,5 % entre 2025 et 2025, soit la plus forte hausse parmi les 18 pays de l’UE ayant enregistré des hausses au cours de cette période. Depuis 2010, les prix ont grimpé de 81,9 %, ce qui représente la troisième plus forte hausse parmi les 23 États membres où les prix ont augmenté.
Publiée dans le cadre de « Factualmente », une nouvelle initiative de la FFMS qui examine les idées reçues à la lumière des données statistiques disponibles, cette première édition se concentre sur le logement et met en évidence le décalage entre le coût d’acquisition d’un logement, l’offre de biens neufs et les ressources financières dont disposent les familles.
Les derniers chiffres de l’Institut national de la statistique (INE) reflètent l’ampleur de cette hausse, le prix médian des logements familiaux vendus au Portugal ayant atteint 2 076 € par mètre carré en 2025, soit une hausse de 16,8 % par rapport à l’année précédente.
La région du Grand Lisbonne est restée la sous-région la plus chère, avec un prix médian de 3 439 € par mètre carré, suivie de l’Algarve à 3 139 €, tandis que la péninsule de Setúbal enregistrait 2 596 € par mètre carré et que la zone métropolitaine de Porto atteignait 2 305 €.
Budgets des ménages
Ces chiffres suggèrent que l’accessibilité au logement est devenue une préoccupation nationale, et non un problème limité aux plus grandes villes du Portugal.
Le « Barómetro das Cidades » de la FFMS a révélé que 66 % des personnes interrogées considéraient le logement comme le domaine le plus important pour l’intervention publique, et près de huit personnes sur dix ne partageaient pas l’avis selon lequel il était facile de trouver un logement adapté à un prix raisonnable.
Cette situation semblait particulièrement difficile dans les deux plus grandes agglomérations du pays, puisque la proportion de personnes rejetant l’idée selon laquelle il était facile de trouver un logement abordable atteignait 82 % à Lisbonne et 88 % à Porto.
Plus de la moitié des personnes interrogées à l’échelle nationale (51 %) ont également déclaré que les dépenses liées au logement affectaient leur capacité à couvrir d’autres frais.
Les conclusions antérieures du « Barómetro da Habitação » 2023 de la FFMS dressaient un tableau similaire.
Six personnes sur dix ont déclaré avoir des difficultés à faire face à leurs dépenses mensuelles liées au logement, tandis qu’une sur quatre a indiqué que les problèmes d’accès au logement avaient déjà influencé des décisions importantes dans leur vie.
Par ailleurs, environ une personne sur neuf craignait de perdre son logement au cours des cinq prochaines années, et 34 % ont déclaré n’avoir nulle part où aller si elles étaient contraintes de quitter leur logement actuel.
Nouvelles constructions
Malgré la hausse des prix, la construction de logements neufs n’a pas encore retrouvé les niveaux observés au début du siècle.
Le Portugal a construit environ 27 000 logements neufs en 2025, soit une hausse de 11 % par rapport à l’année précédente.
Toutefois, ce total représentait moins d’un quart du nombre enregistré au début des années 2000.
La baisse la plus marquée s’est produite pendant et après la crise financière qui a débuté en 2011, la construction ayant chuté de 35 % par an en 2012 et 2013.
Par ailleurs, la construction récente s’est également orientée vers des logements plus petits.
Comme le rapporte l’ECO, la part des logements neufs classés en studios ou en appartements d’une chambre a presque doublé, reflétant l’évolution des types de logements mis sur le marché.
La FFMS a également examiné la disponibilité des logements vacants, mais la fondation estime qu’il est inexact de croire que les logements inoccupés pourraient à eux seuls résoudre la crise du logement.
Une étude de la Banque du Portugal indique que certaines communes, notamment dans certaines parties des agglomérations de Lisbonne et de Porto, dans la région de l’Oeste, dans la région d’Aveiro et sur la péninsule de Setúbal, comptent relativement peu de logements vacants par rapport à la demande.
Bien que la mise sur le marché de logements inutilisés puisse alléger la pression dans de nombreuses communes, tous ne sont pas immédiatement habitables : certains nécessitent en effet d’importants travaux de rénovation, tandis que d’autres font l’objet de litiges successoraux ou de procédures judiciaires non résolues.
Logement social
La FFMS remet également en cause l’idée selon laquelle le Portugal présenterait l’un des taux d’accession à la propriété les plus élevés de la zone euro.
Les chiffres d’Eurostat cités dans l’ouvrage de la fondation intitulé «O Papel da Casa nas Finanças Pessoais », rédigé par Ana Isabel Sá et publié en 2026, montrent que 73 % des ménages vivaient dans un logement dont ils étaient propriétaires en 2024, un chiffre supérieur à la moyenne de la zone euro (65 %), mais qui plaçait le Portugal en neuvième position parmi les 20 pays de la zone euro.
Ces résultats suggèrent que l’accession à la propriété est répandue au Portugal, mais pas aussi dominante que le laisse entendre l’idée reçue.
En revanche, la fondation estime que l’idée selon laquelle le Portugal dispose d’une offre limitée de logements sociaux est exacte.
Selon les estimations de l’Organisation de coopération et de développement économiques (OCDE), les logements sociaux ne représentaient que 1 % du parc immobilier national en 2021, ce qui place le Portugal parmi les pays de la zone euro affichant les proportions les plus faibles, devant la Lituanie uniquement.
Achats immobiliers
Le rapport remet également en question l’hypothèse selon laquelle les ménages portugais achètent généralement un logement parce qu’ils préfèrent en être propriétaires.
Selon l’enquête de 2020 sur la situation financière des ménages, seules 24 % des familles ayant acheté un logement entre 2011 et 2020 ont déclaré l’avoir fait parce qu’elles préféraient être propriétaires, indépendamment du rendement financier.
Environ 39 % ont indiqué que leurs remboursements de prêt immobilier étaient inférieurs au loyer qu’ils auraient autrement dû payer, tandis que 36 % considéraient cet achat comme un bon investissement, ce qui met en avant les considérations économiques.
L’enquête FFMS confirme également l’idée selon laquelle la plupart des locataires préféreraient acheter un logement, mais n’en ont pas les moyens financiers.
Ces difficultés apparaissent particulièrement clairement dans les chiffres relatifs à l’accession à la propriété chez les jeunes générations : les données du recensement de 2021 montrent que 42 % des personnes âgées de 25 à 34 ans, nées entre 1987 et 1996, étaient propriétaires de leur logement.
Parmi les générations précédentes, la proportion de propriétaires au même âge était nettement plus élevée : 61 % pour les personnes nées entre 1977 et 1986, 70 % pour celles nées entre 1967 et 1976, et 55 % pour celles nées entre 1957 et 1966.
Seule la génération née entre 1947 et 1956 affichait le même taux d’accession à la propriété, soit 42 %.
Définissez The Portugal News comme votre source d'actualités préférée sur Google
 Ajouter comme source préférée sur Google








 English
 Nederlands
 Deutsch
 Français
 Español
 Italiano
 Svenska
 Pусский
 中文
 Türkçe
 Português
 Czech
 Hungarian
 Polski
 عربي
 Suomi
 עִברִית
 Português (Brasil)

Follow us on social media